


本日のテーマは「NVIDIAトップ交代とAnthropic上場。変わるAI相場の『資金循環』」です。
「AI関連株の調整は絶好の買い場なのか、それとも潮目の変化なのか?」
先週はNVIDIAの経営トップ交代というサプライズに加え、インフレ指標の上振れから追加利上げ観測が強まり、多くの投資家にとって判断の難しい1週間となりました。
こうした局面で大切なのは、ニュースのインパクトに振り回されず、「金利による評価の低下」と「企業収益そのものの変化」を冷静に切り分けることです。今週のAnthropic上場やNVIDIA決算を前に、私たちが確認しておくべき視点を3つのテーマでまとめました。ぜひ最後までご覧ください。
NVIDIAの経営交代で、問われているのは「資金供給の仕組み」
先週12日、NVIDIAのジェンスン・フアン氏がCEOを退任し、CFOのコレット・クレス氏が暫定CEOに就任しました。私は正直驚きましたが、誰もが驚いたのではないかと思います。
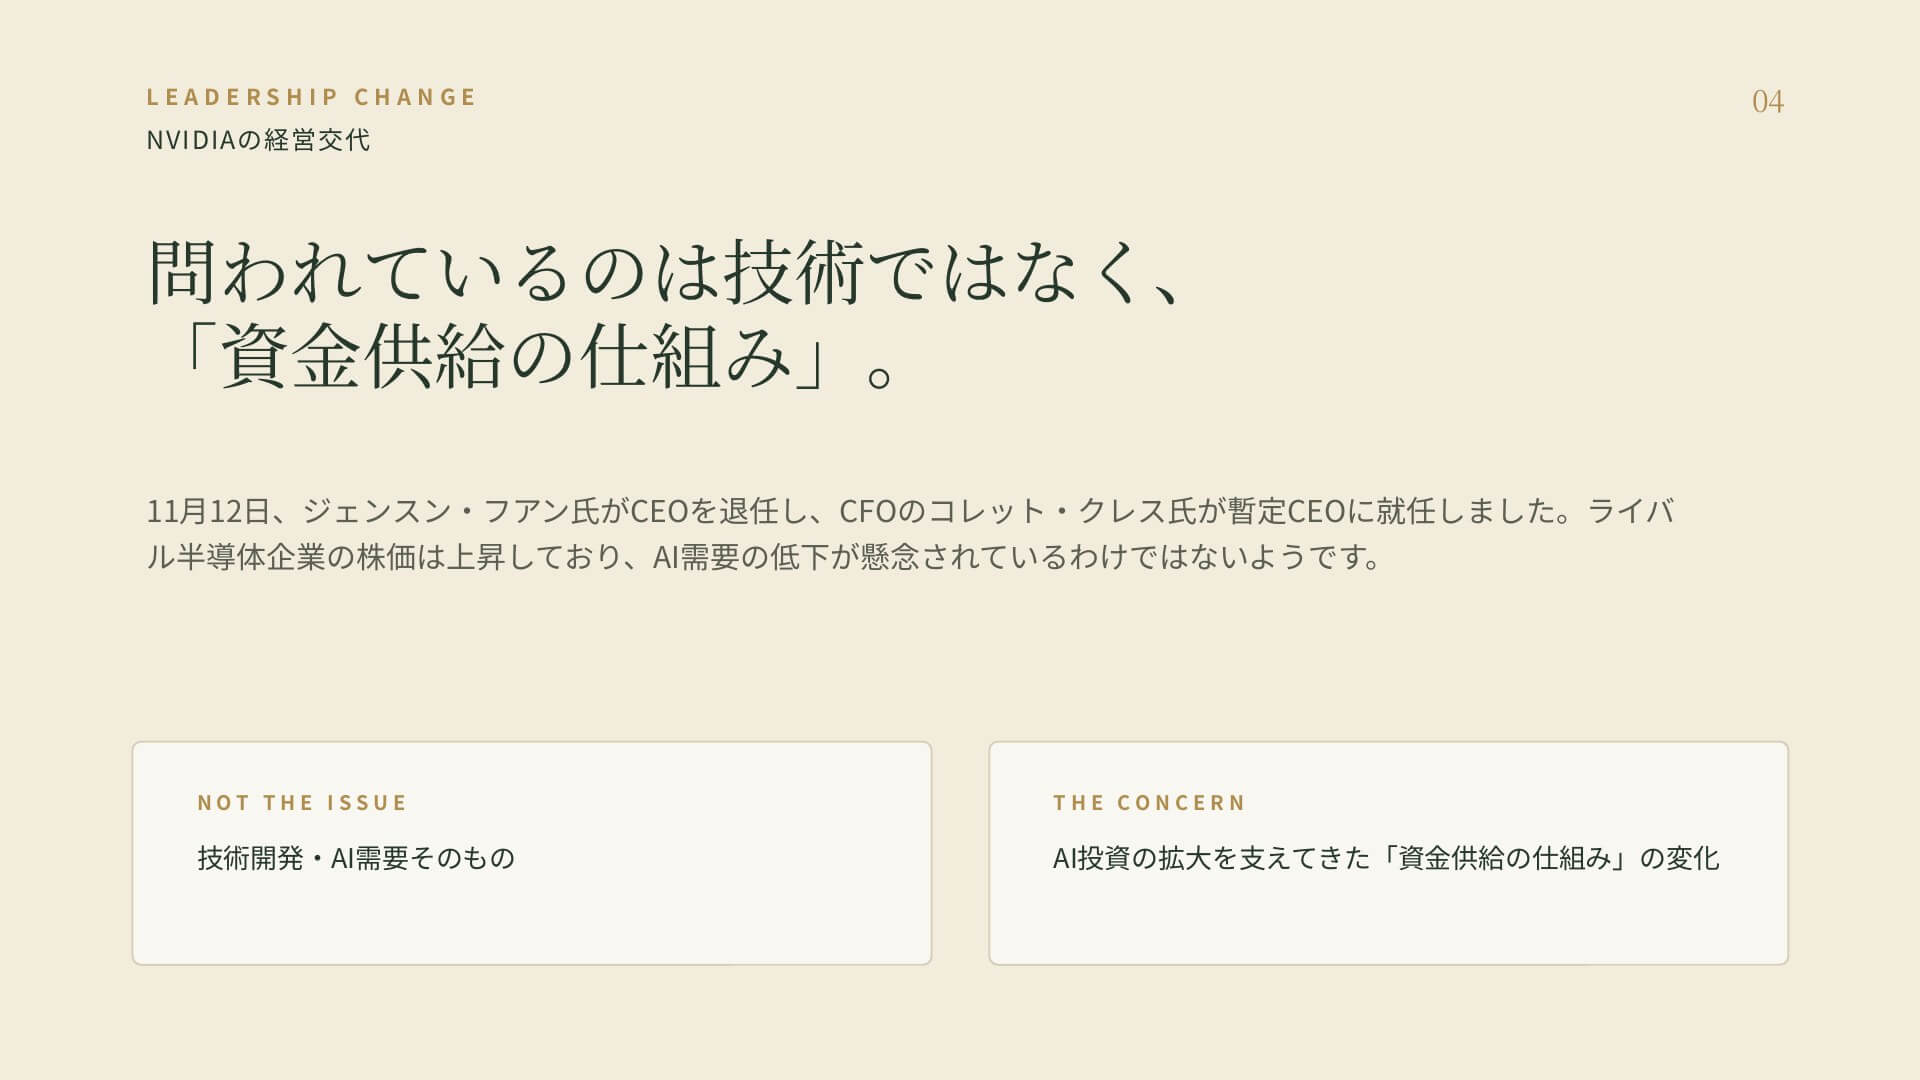
NVIDIAはAI半導体市場で圧倒的な競争力を持っていますが、今回の経営交代によって気になるのは技術開発ではありません。ライバル半導体企業の株価が上昇していることをみても、AI需要の低下が懸念されているわけではないようです。
警戒されているのは、これまでAI投資の拡大を支えてきた「資金供給の仕組み」が変わる可能性です。
NVIDIAは半導体を販売する一方、AI開発企業やデータセンター関連企業への出資を通じて、顧客の設備投資を支えてきました。「AI企業の銀行」と評価する人もいたほどです。
しかし、ここには注意しておきたい構造があります。図表は、その3つのポイントをまとめたものです。
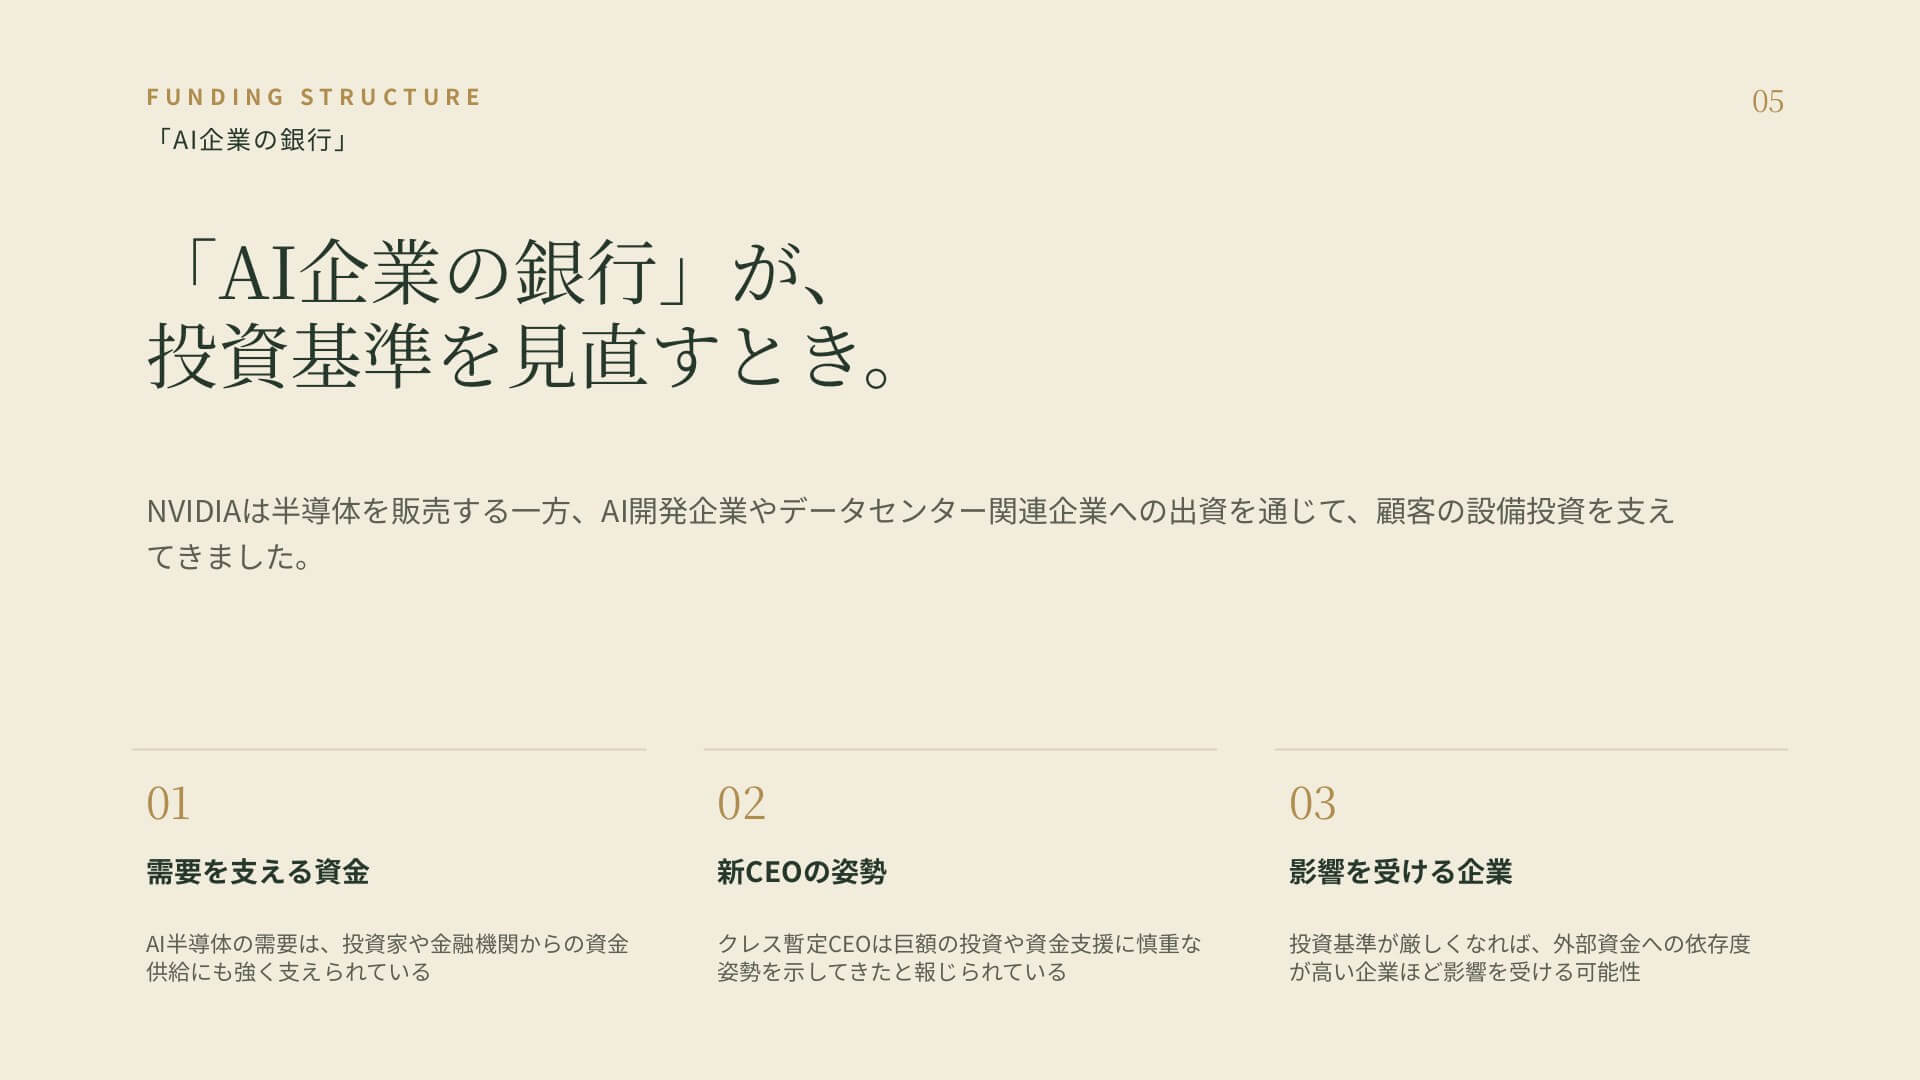
1つ目に、AI半導体の需要は、最終利用者からの収益だけでなく、投資家や金融機関からの資金供給にも強く支えられていることです。
2つ目に、クレス暫定CEOは、これまで巨額の投資や資金支援に対して慎重な姿勢を示してきたと報じられていることです。
そして3つ目に、新体制で投資基準が厳しくなれば、外部資金への依存度が高い企業ほど影響を受ける可能性があることです。
投資額の大きさより、利益とキャッシュフローが問われる
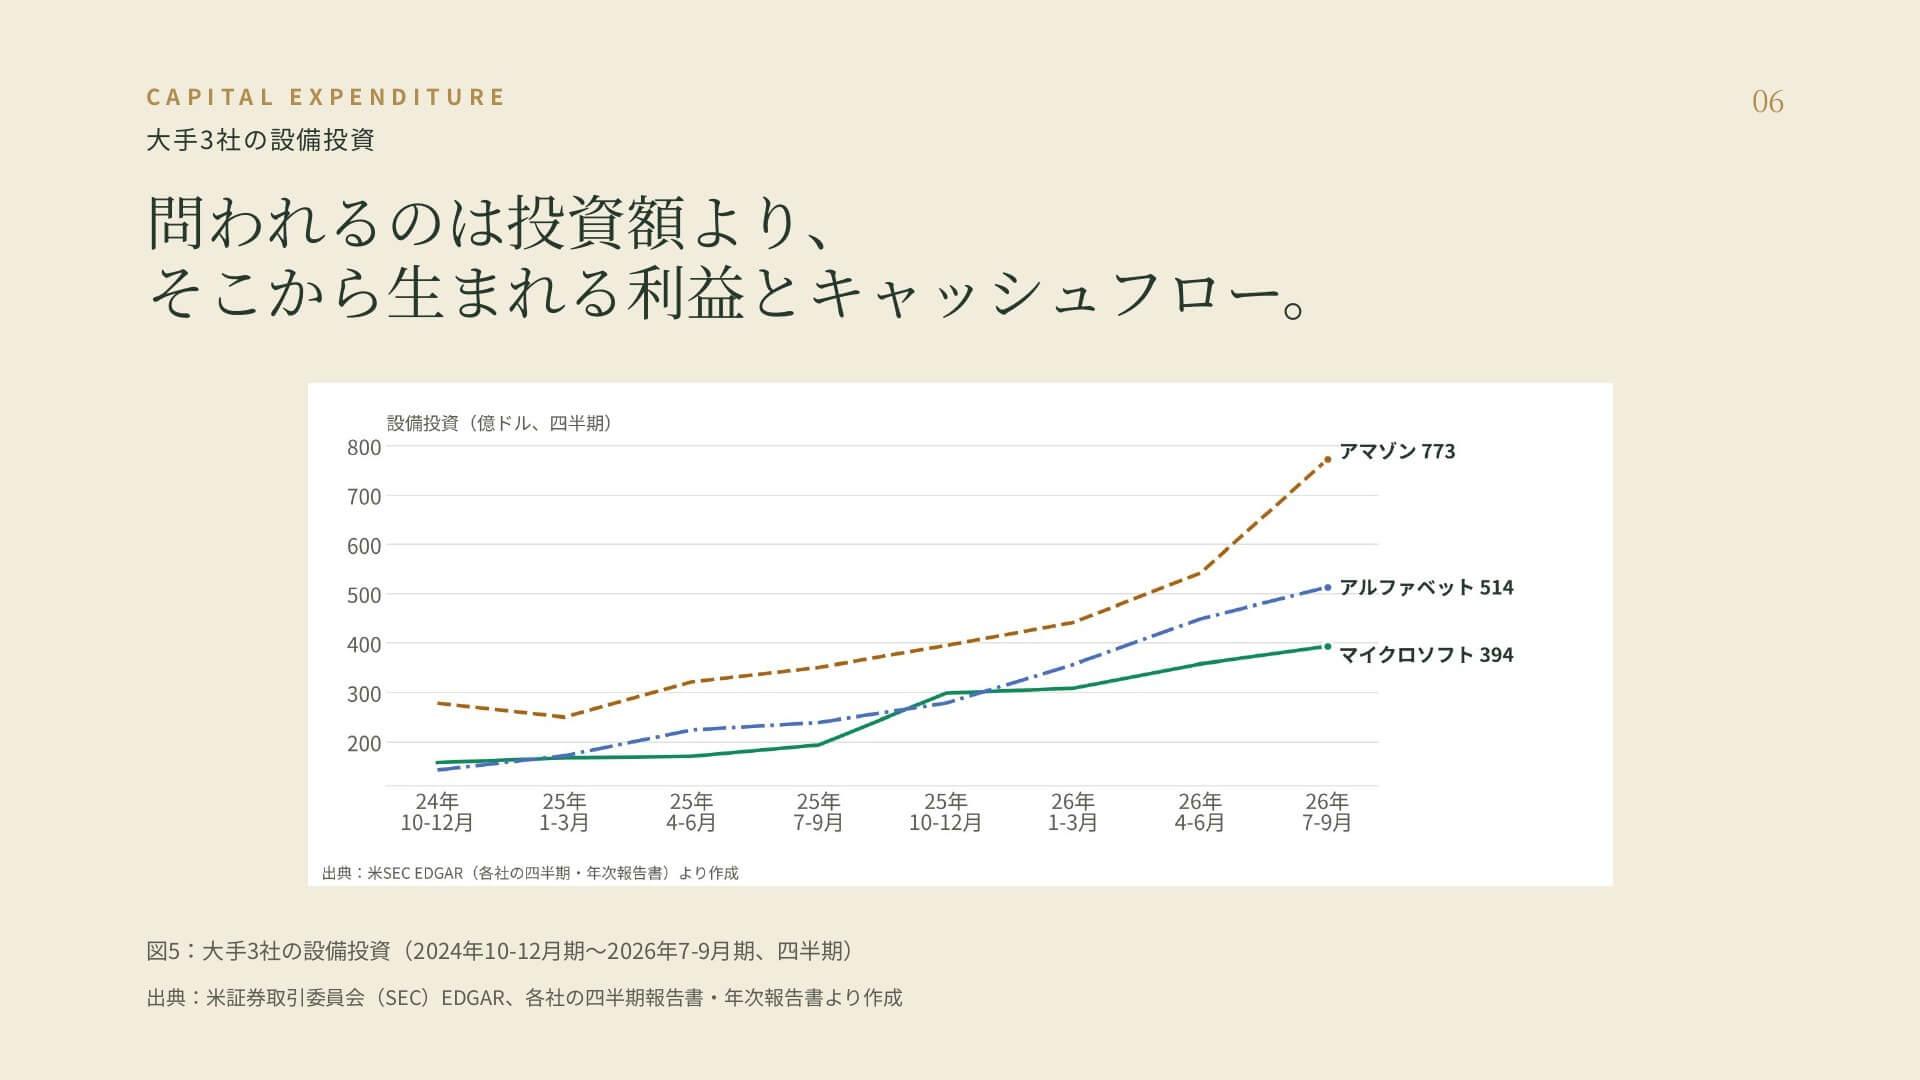
図表は、マイクロソフト、アマゾン、アルファベットの3社の、四半期ごとの設備投資の推移です。深緑の線がマイクロソフト、茶色の点線がアマゾン、青い線がアルファベットです。
もちろん、AIの需要そのものがなくなるわけではありません。
ただ、「資金を集めて設備投資を拡大すれば評価される」という相場は、少しずつ変わっていくのかもしれません。
今後は投資額の大きさよりも、「その投資からどれだけ利益とキャッシュフローを生み出せるのか」が改めて問われることになるでしょう。
Anthropic上場は、株式市場の「需給」も動かす
もう一つ、今週注目したいのが11月19日(木)に予定されているAnthropicのNASDAQ上場です。
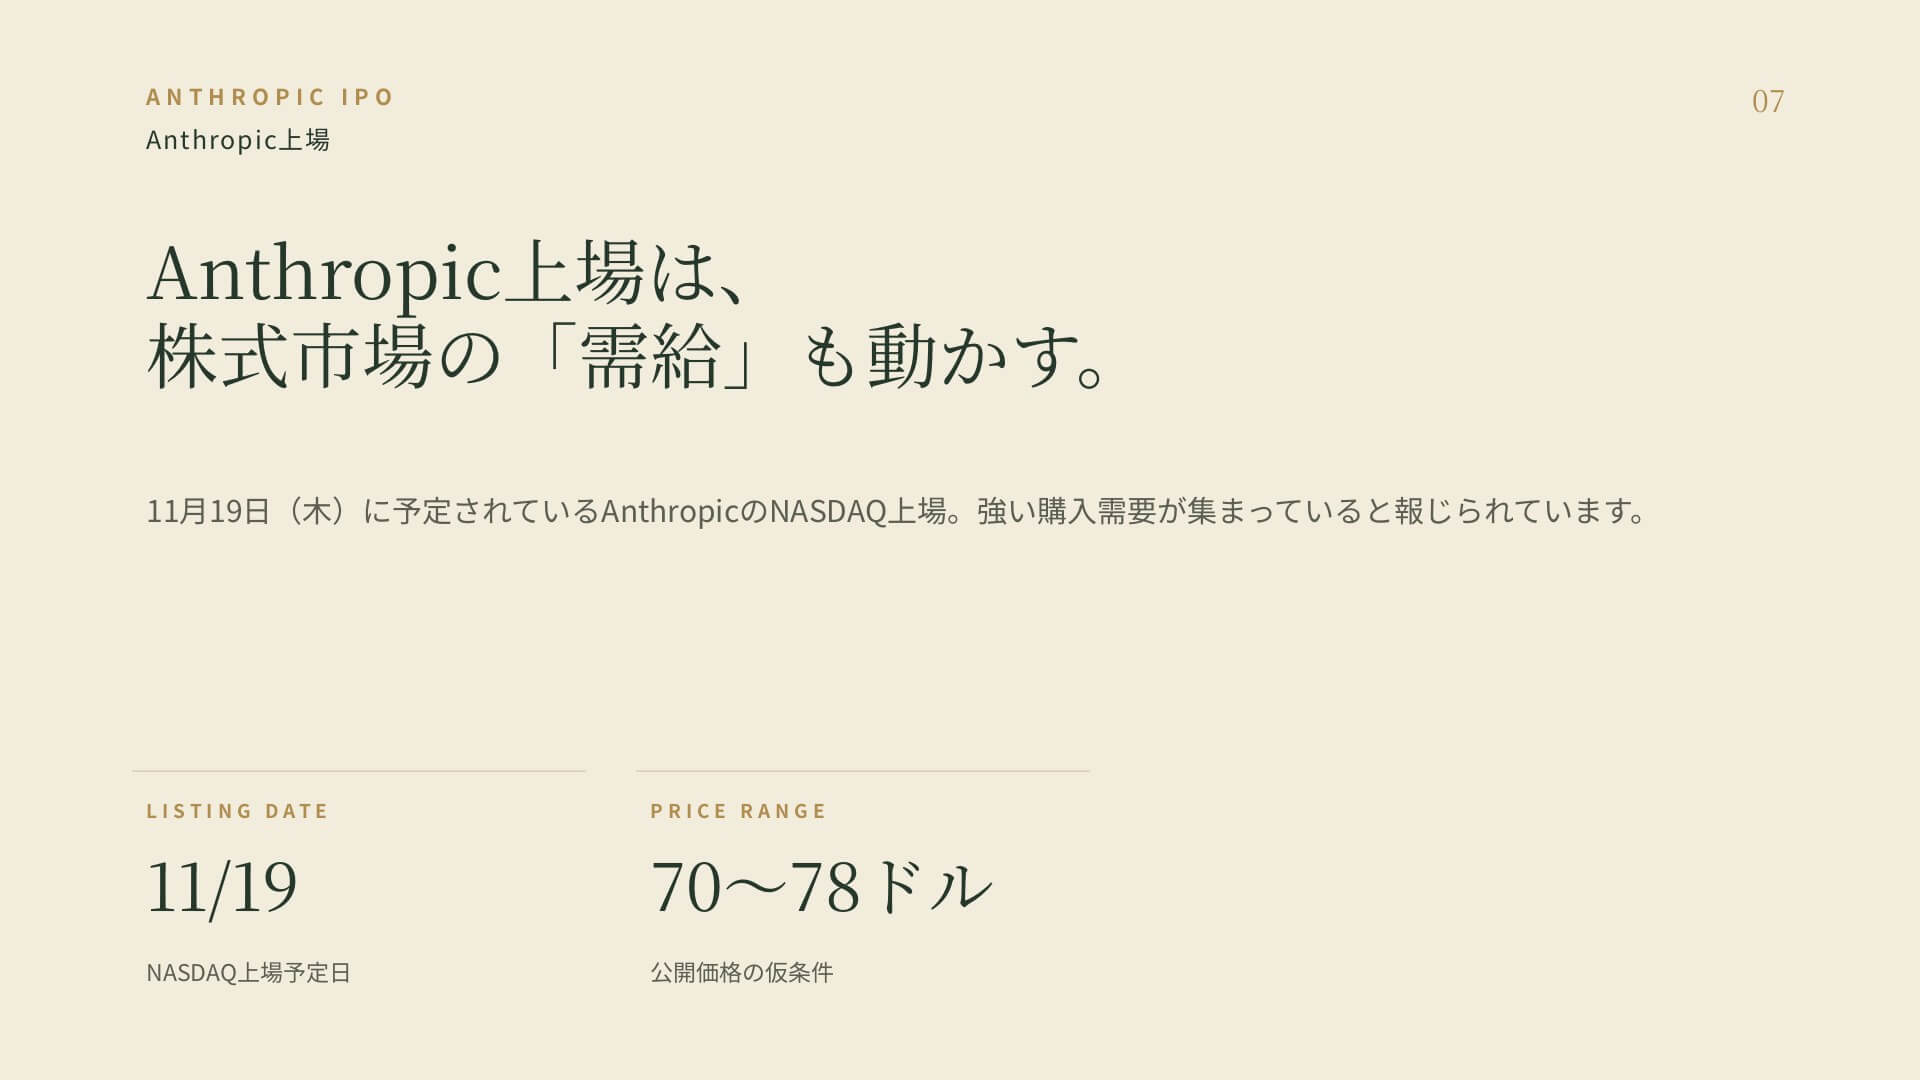
公開価格の仮条件は70〜78ドルで、強い購入需要が集まっていると報じられています。
このIPOは、株式市場全体の「需給」という点でも重要な意味を持ちます。図表は、上場の前と後で、資金の流れがどう変わり得るかを整理したものです。
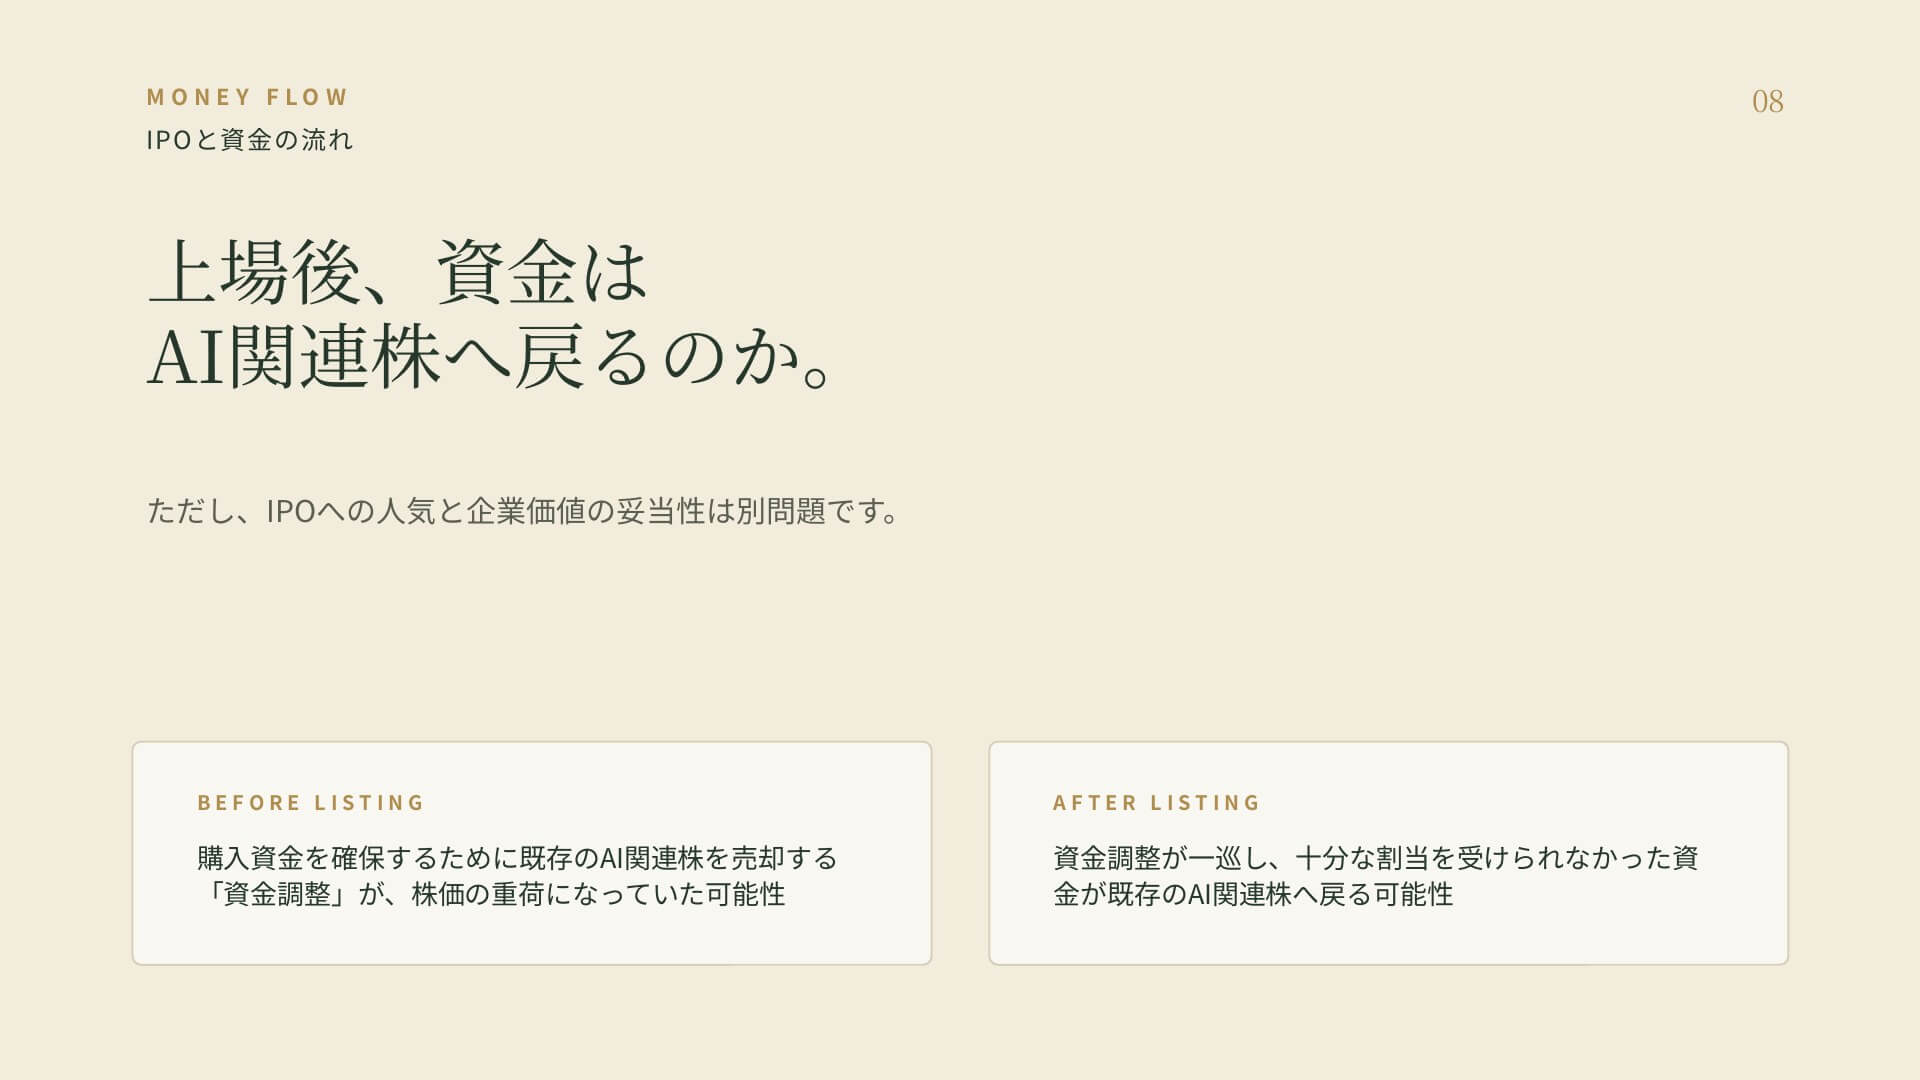
上場前、つまりこれまでは、購入資金を確保するために、既存のAI関連株を売却する「資金調整」が株価の重荷になっていた可能性があります。
上場後、つまり今週以降は、資金調整が一巡し、十分な割当を受けられなかった資金が再び既存のAI関連株へ戻る可能性があります。
また、Anthropicが上場後も堅調に推移すれば、AI関連株全体の投資家心理が改善するきっかけになるかもしれません。
ただし、IPOへの人気と企業価値の妥当性は別問題です。上場後の株価だけでなく、他のAI関連株に資金が戻るのかどうかを見ていく必要があります。
追加利上げ観測は強まったが、インフレは本当に続くのか
先週、米国債利回りは大きく上昇し、10年国債利回りは再び5%を超えました。図表は、青い実線が米10年国債利回り、緑の点線が物価連動国債の利回り、つまり実質金利の推移です。
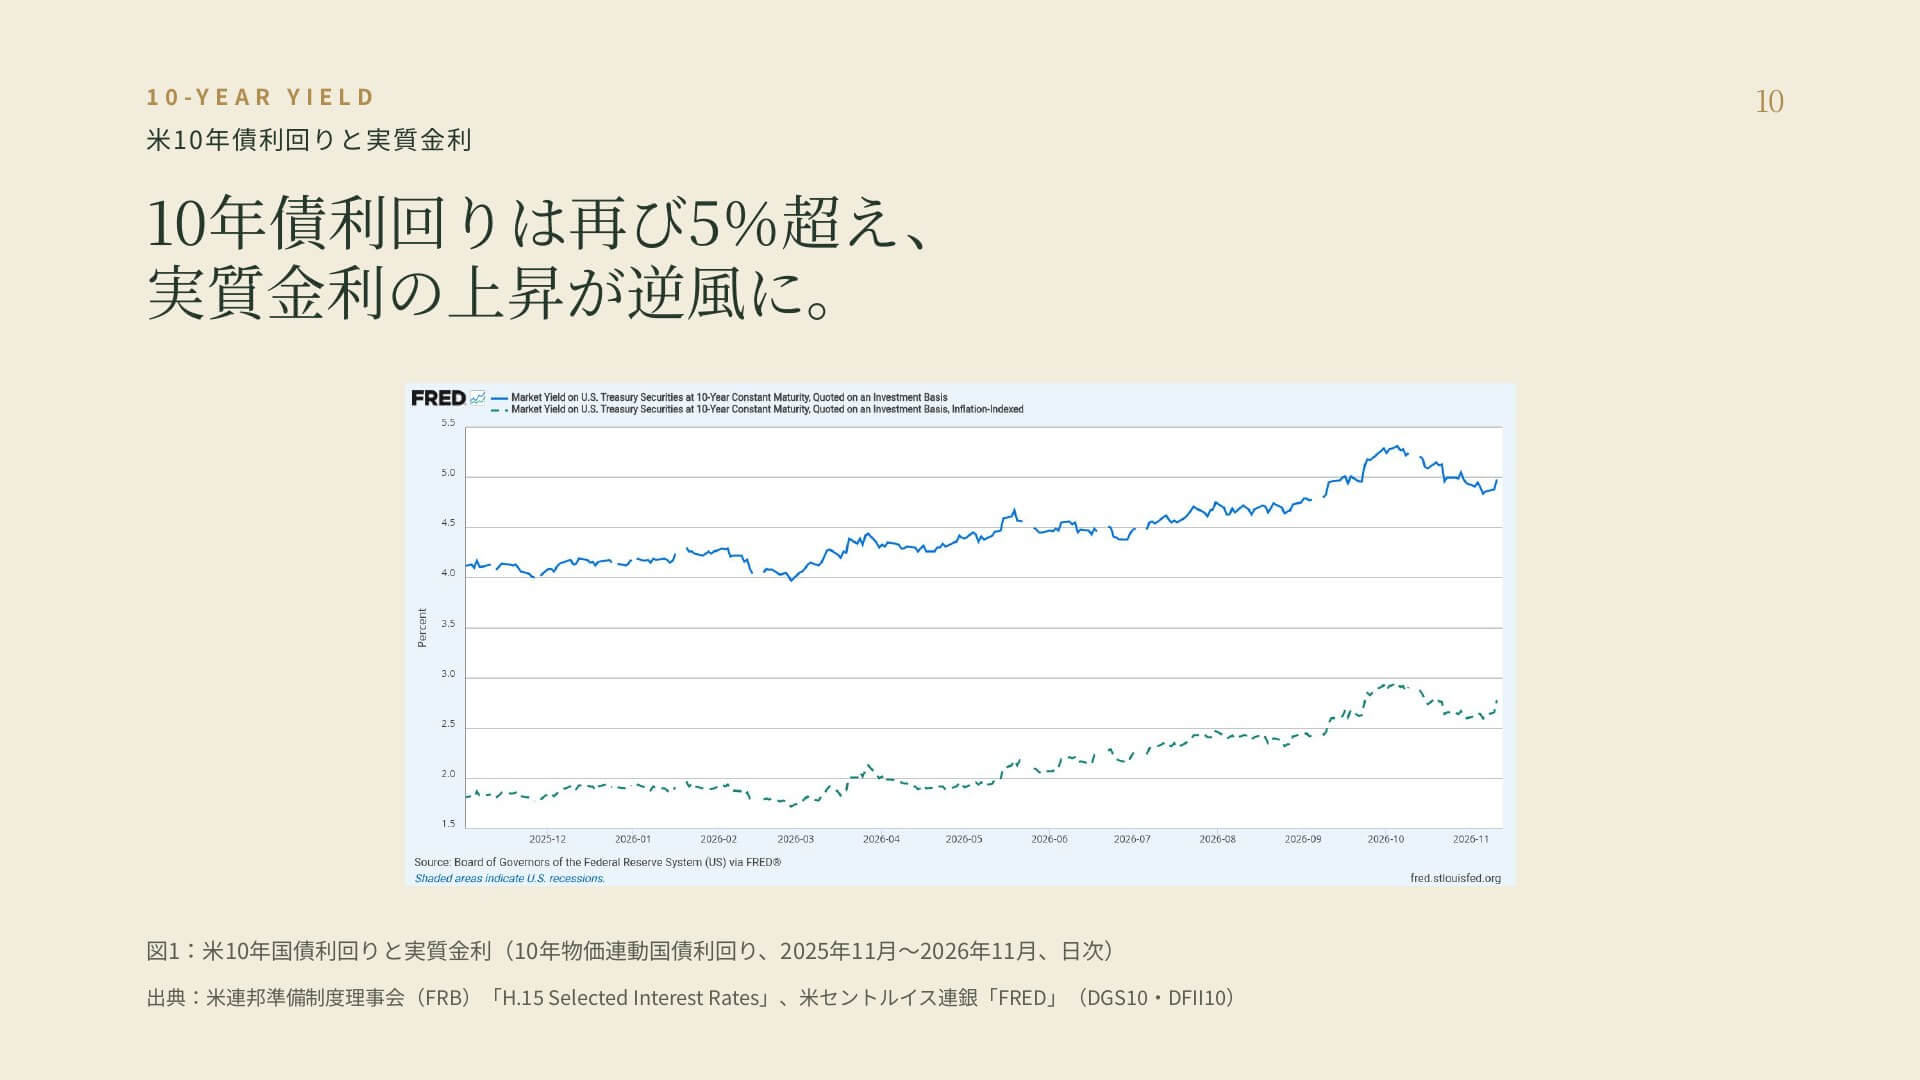
特に実質金利の上昇が目立ち、将来の成長期待が大きい企業のバリュエーションには強い逆風となっています。
背景にあるのは、10月のインフレ指標の上振れです。図表は消費者物価指数の前月比の推移で、青い実線が総合、緑の点線がコアです。
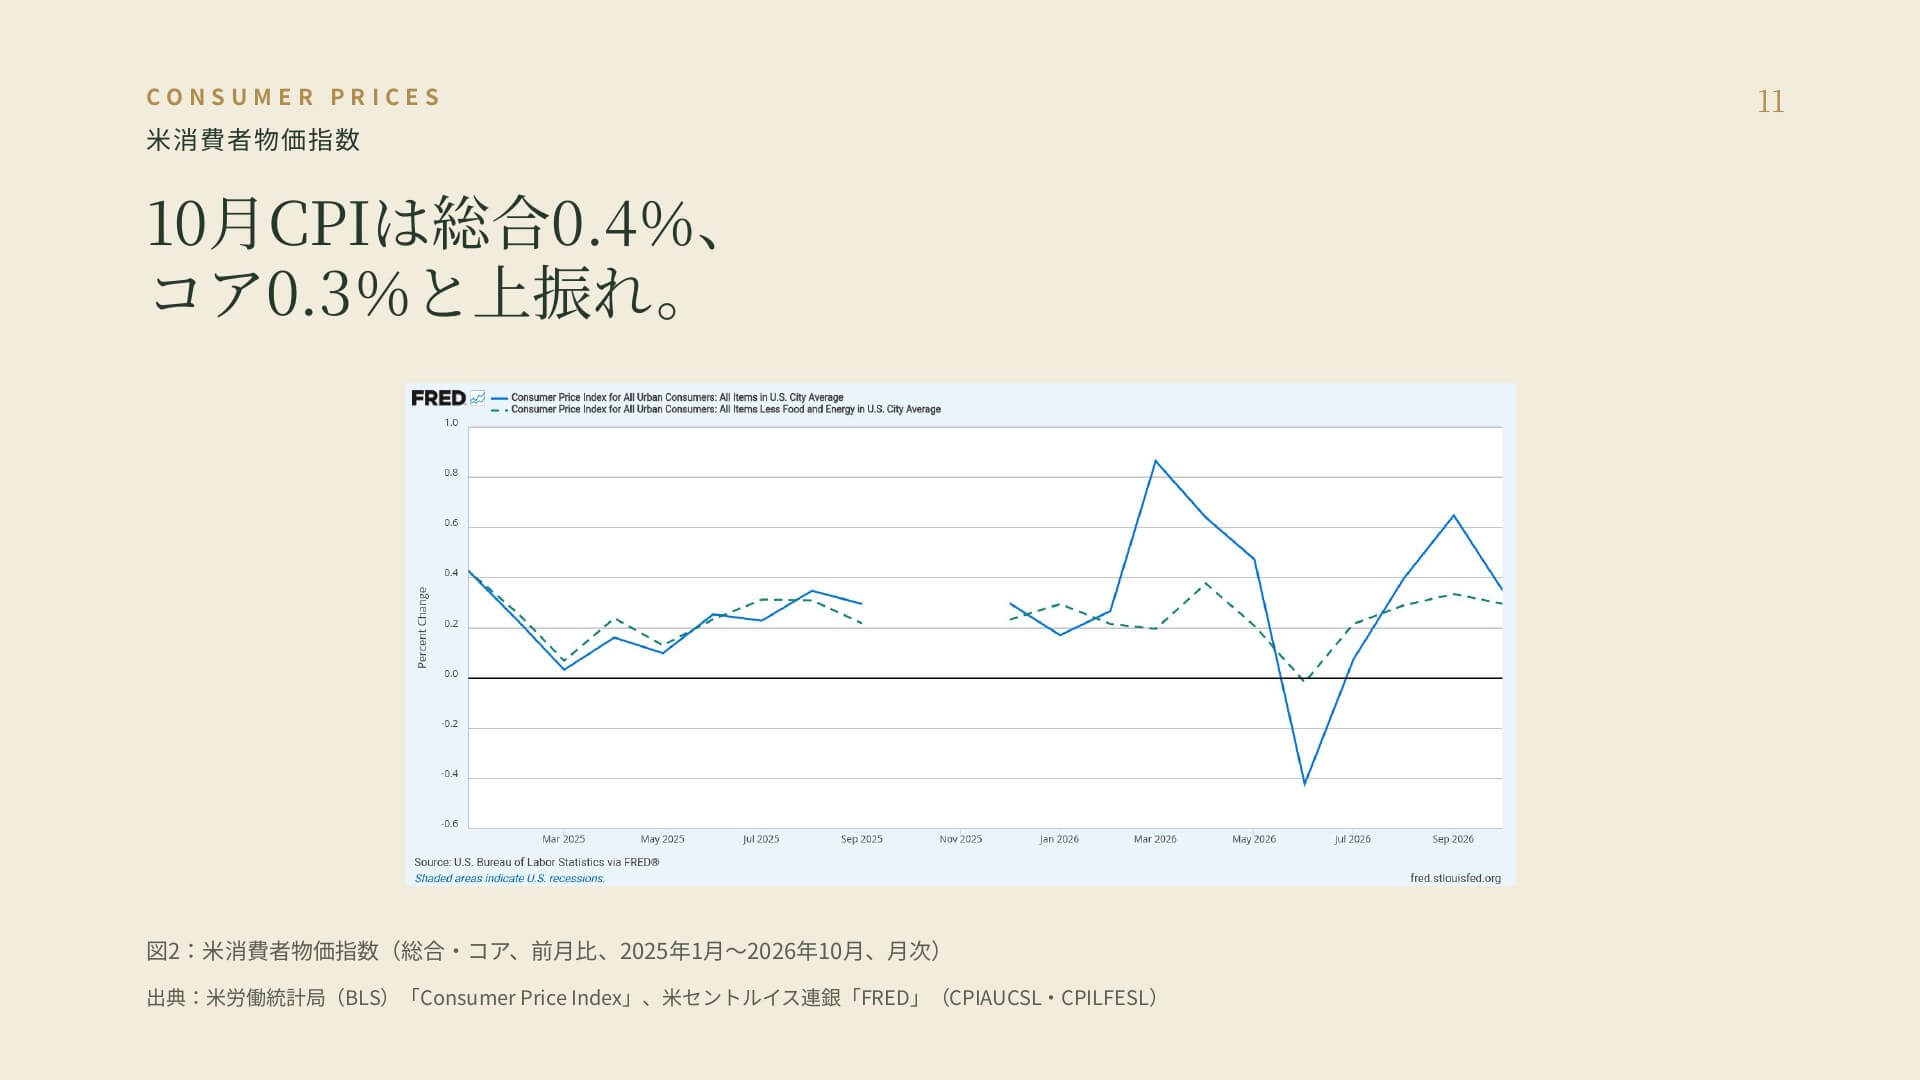
10月のCPIは、総合が前月比0.4%、コアが0.3%でした。これを受け、市場では追加利上げへの警戒が一気に高まりました。
ウォラーFRB理事は12月の0.25%利上げを支持し、状況次第では0.5%の利上げも検討すべきと言及しました。
また、Bank of Americaは、2026年12月・2027年1月・3月に各0.25%(計0.75%)の追加利上げへと予想を前倒ししています。
このように現状のインフレが厳しいものであることは間違いありません。そのため、FRBが金融引き締めを継続するという見方にも十分な理由があります。
ただ、ここで考えておきたいのは、「現在のインフレが今後も同じように続くのか」という点です。
インフレが落ち着く可能性がある2つの材料
インフレが今後落ち着く可能性がある材料として、次の2点が挙げられます。
1つ目は、原油価格の反落です。図表は、WTI原油価格の推移です。
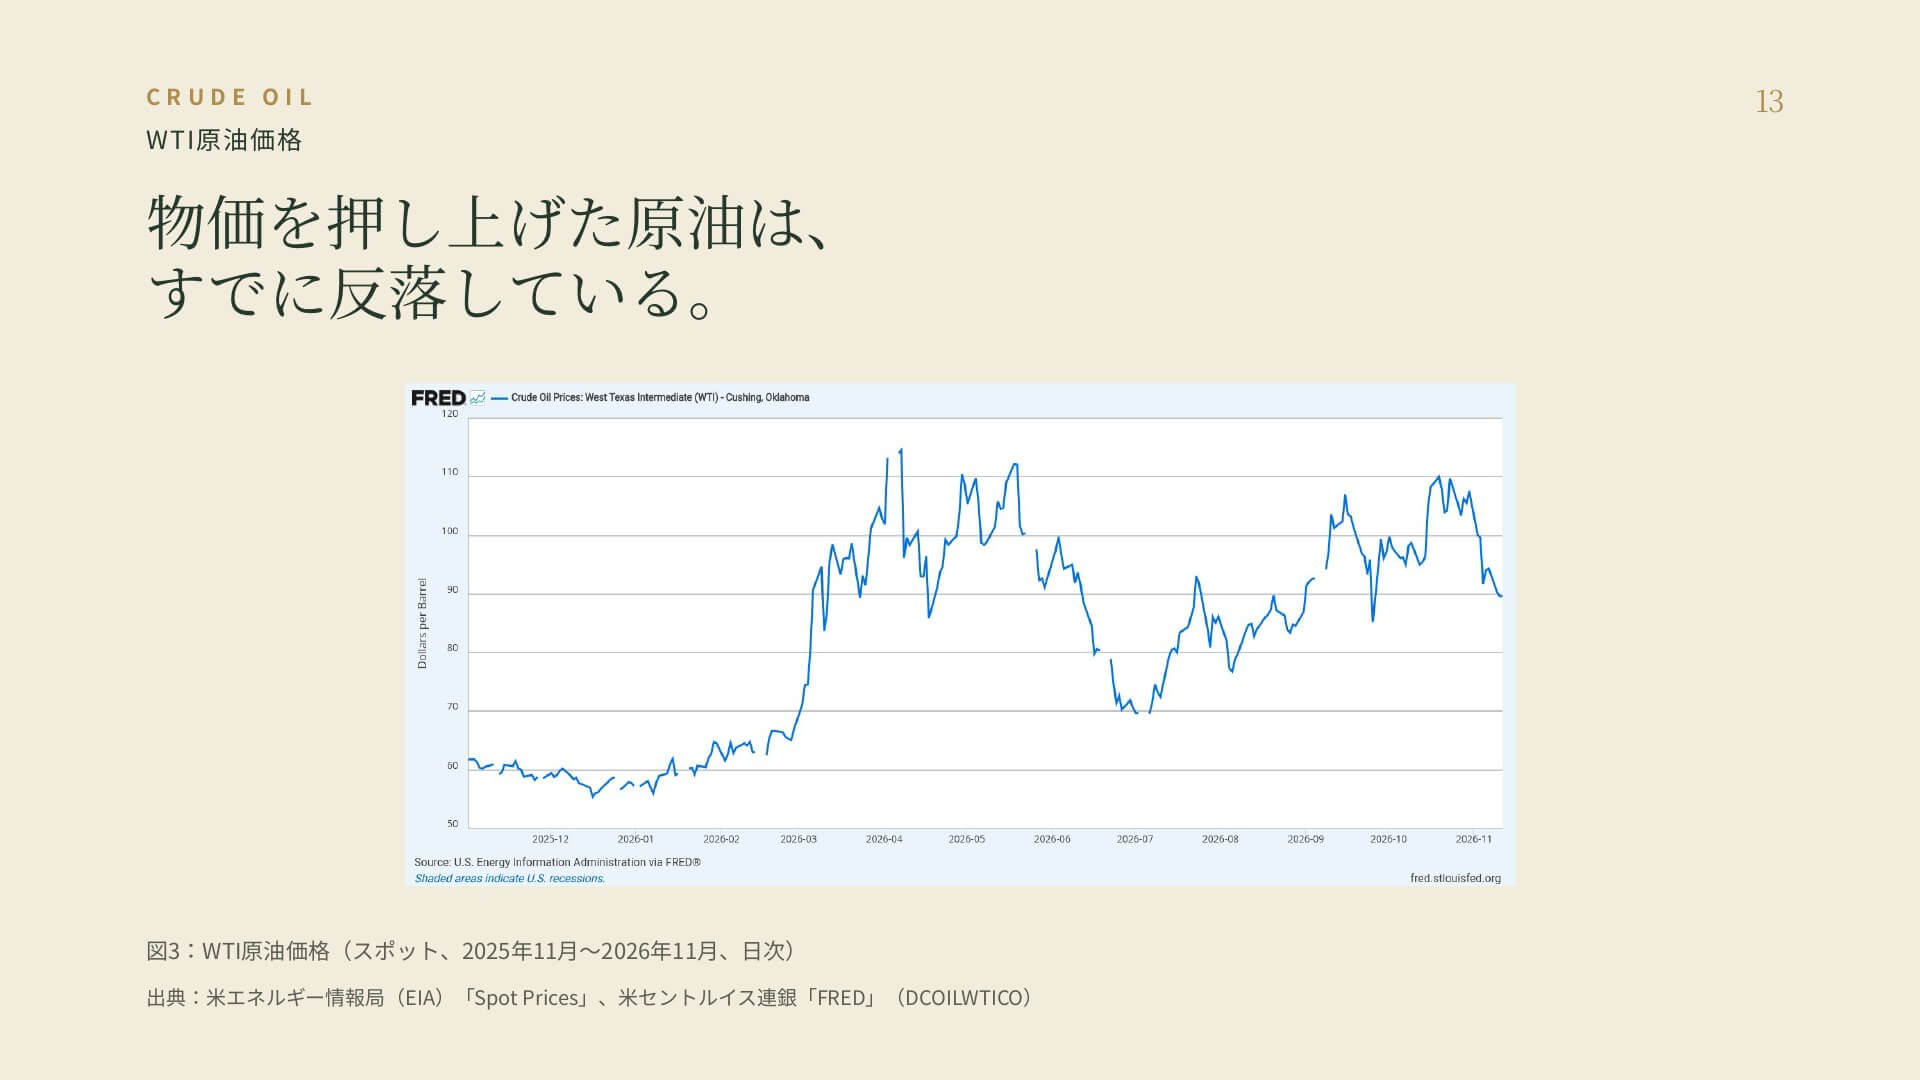
今回の物価指標には、それまでの原油高の影響が含まれていました。
その後、原油価格は反落しており、求心力を失いつつあるトランプ政権が中東とこれ以上関係を拗らせることを避けたいと考えるなら、原油はある程度落ち着く可能性が高いとみています。
2つ目は、高金利による実体経済への遅行効果です。図表は、米国の30年固定住宅ローン金利の推移です。
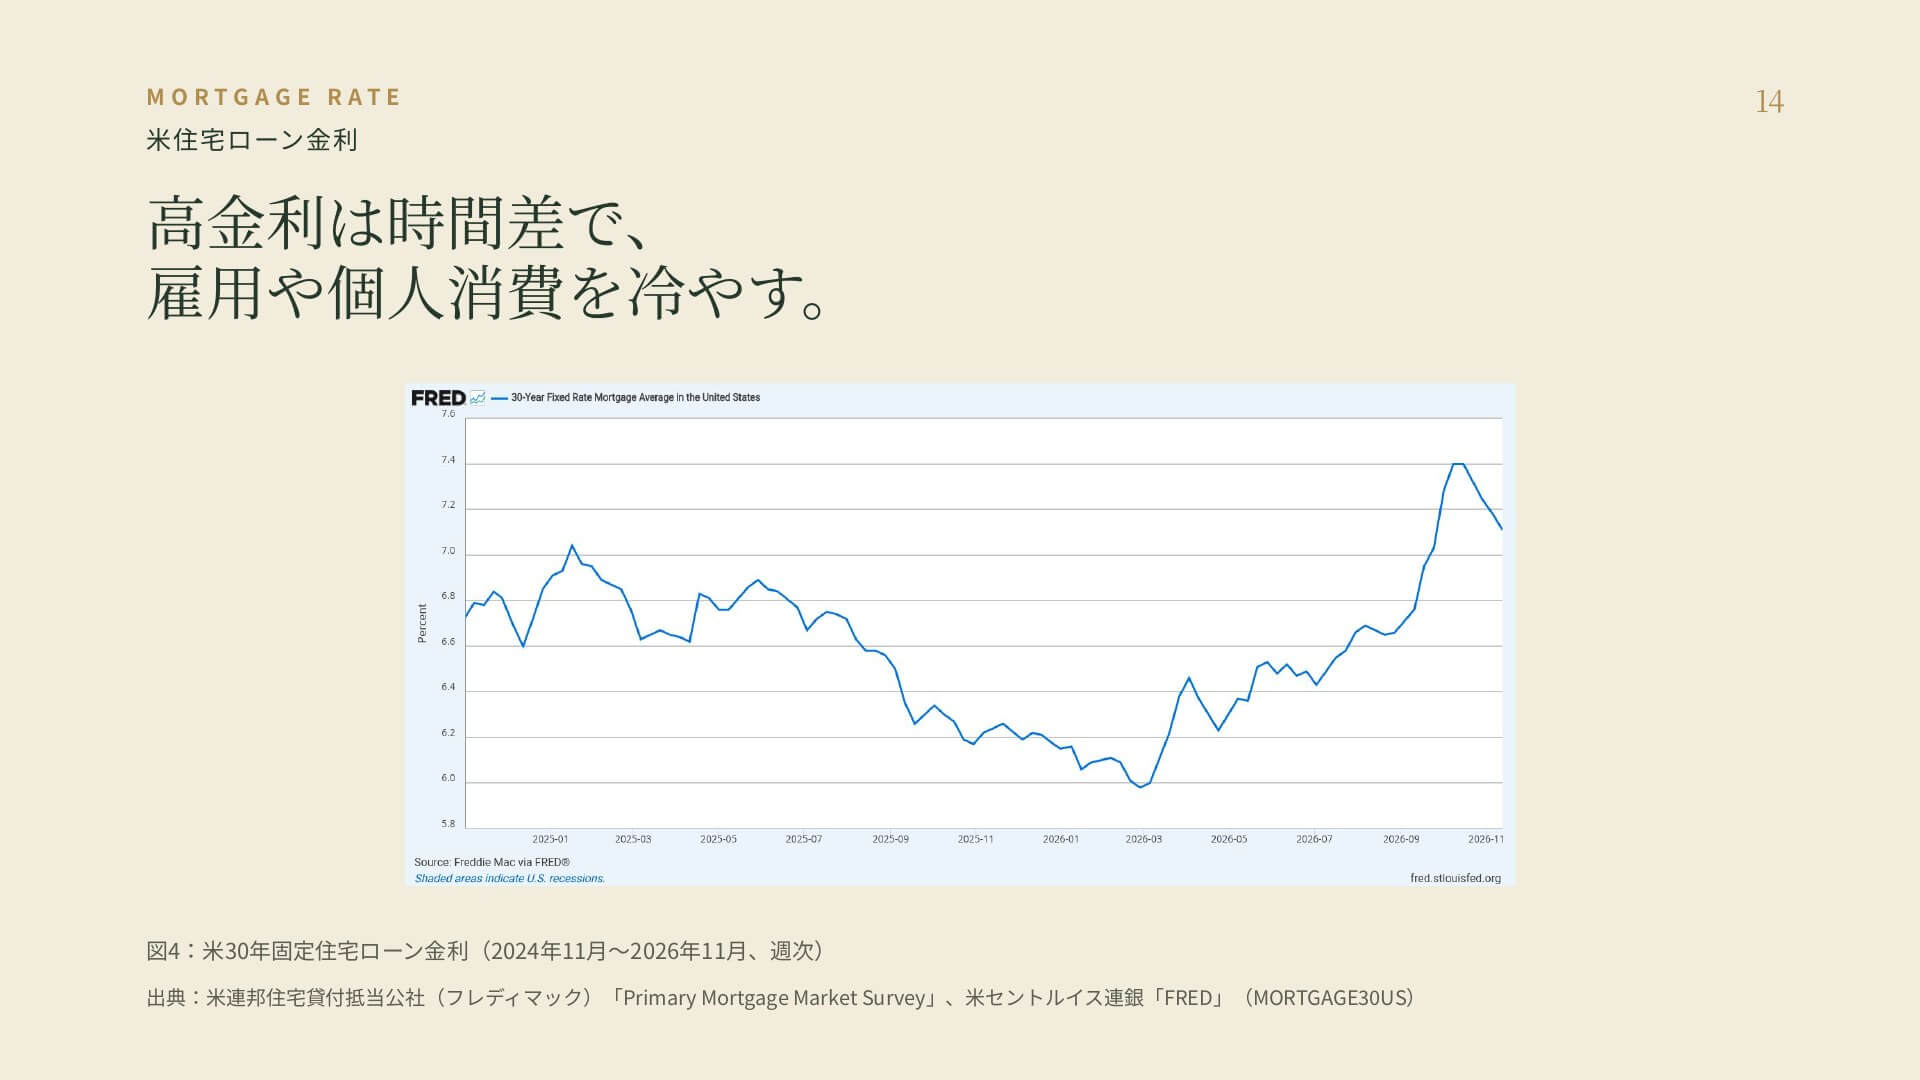
長期金利はすでに5%を超えています。住宅ローンや企業の借入金利の高止まりは、設備投資・住宅需要・借り換え負担などを通じて、時間差で雇用や個人消費を冷やす可能性があります。
もちろん、サービス価格や賃金の上昇が続けば、FRBはさらに利上げを進める必要があるでしょう。
ただ、今後の物価指標が落ち着き、景気にも減速の兆しが見られるのであれば、市場が想定している利上げの回数や時期が見直され、現在上昇している長期金利や実質金利が低下に転じることも考えられます。
もっとも、FRBの利上げ観測が後退しても、財政赤字や国債供給への懸念が残れば、長期金利が十分に下がらない可能性もあります。
今後は11月25日のPCE物価指数に加え、雇用・個人消費・住宅関連指標を確認しながら、追加利上げを必要とする経済環境が本当に続くのかを見極めたいと思います。
AI相場の調整は、投資機会になるのか
現在のAI関連株を考えるうえでは、次の「2つの問題」を明確に分けておく必要があります。
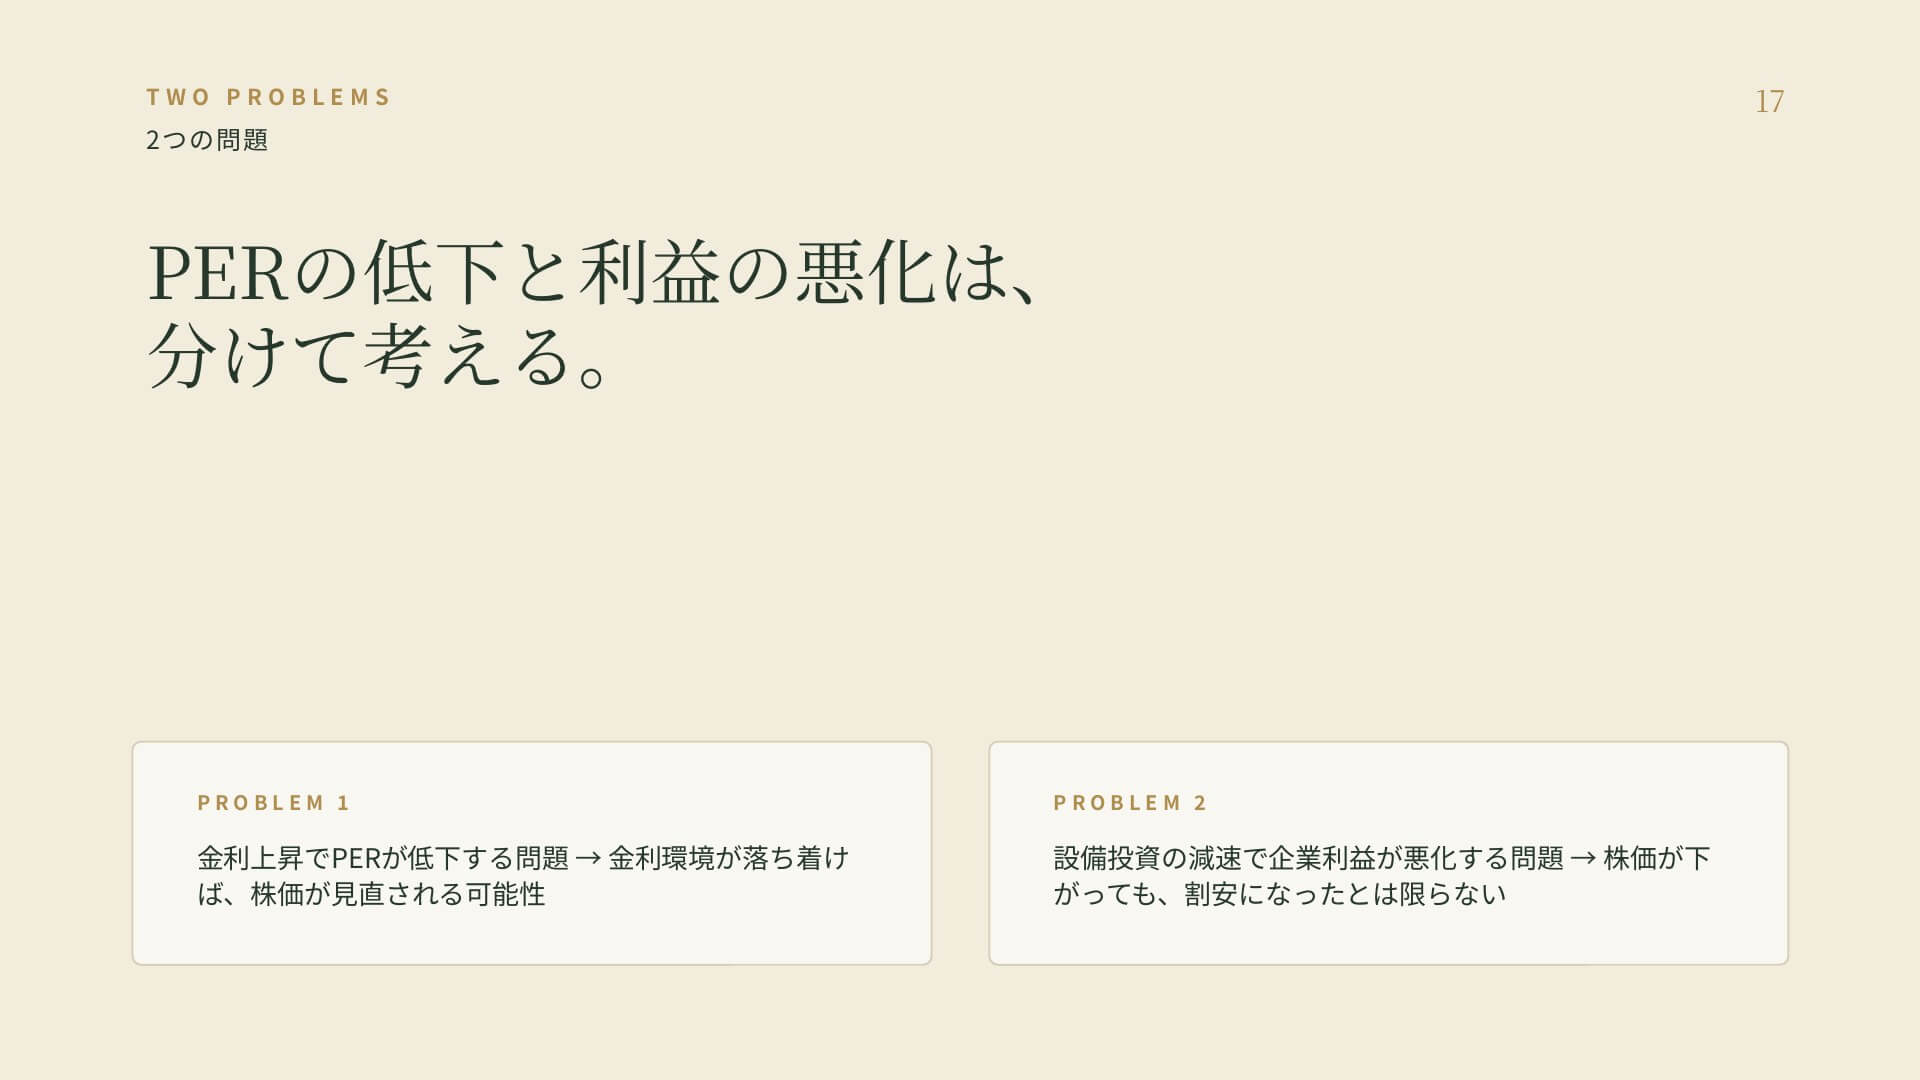
1つ目は、金利上昇によってPER(バリュエーション)が低下する問題です。これは、金利環境が落ち着けば、株価が見直される可能性があります。
2つ目は、設備投資の減速によって企業利益そのものが悪化する問題です。こちらは業績の前提が崩れるため、株価が下がったからといって割安になったとは限りません。
例えば、データセンターの建設が遅れ、資金調達も難しくなれば、半導体や電力設備などへの発注が先送りされる可能性があります。
一方で、すでに十分な設備を確保しており、外部資金に大きく依存せず投資を続けられる企業や、AIを開発する側ではなく、AIを活用して生産性を高め、利益率を改善できる企業にとっては、かえって競争環境が有利になることも考えられます。
現時点では、AI関連株の調整が米国株全体の企業利益の悪化につながると決めつける必要はありません。ただし、今後の決算で設備投資計画や受注見通しが下方修正されるのであれば、これまでの成長期待を見直す必要が出てきます。
今週はNVIDIAの決算も予定されています。図表は、決算で注目したい3つの点です。
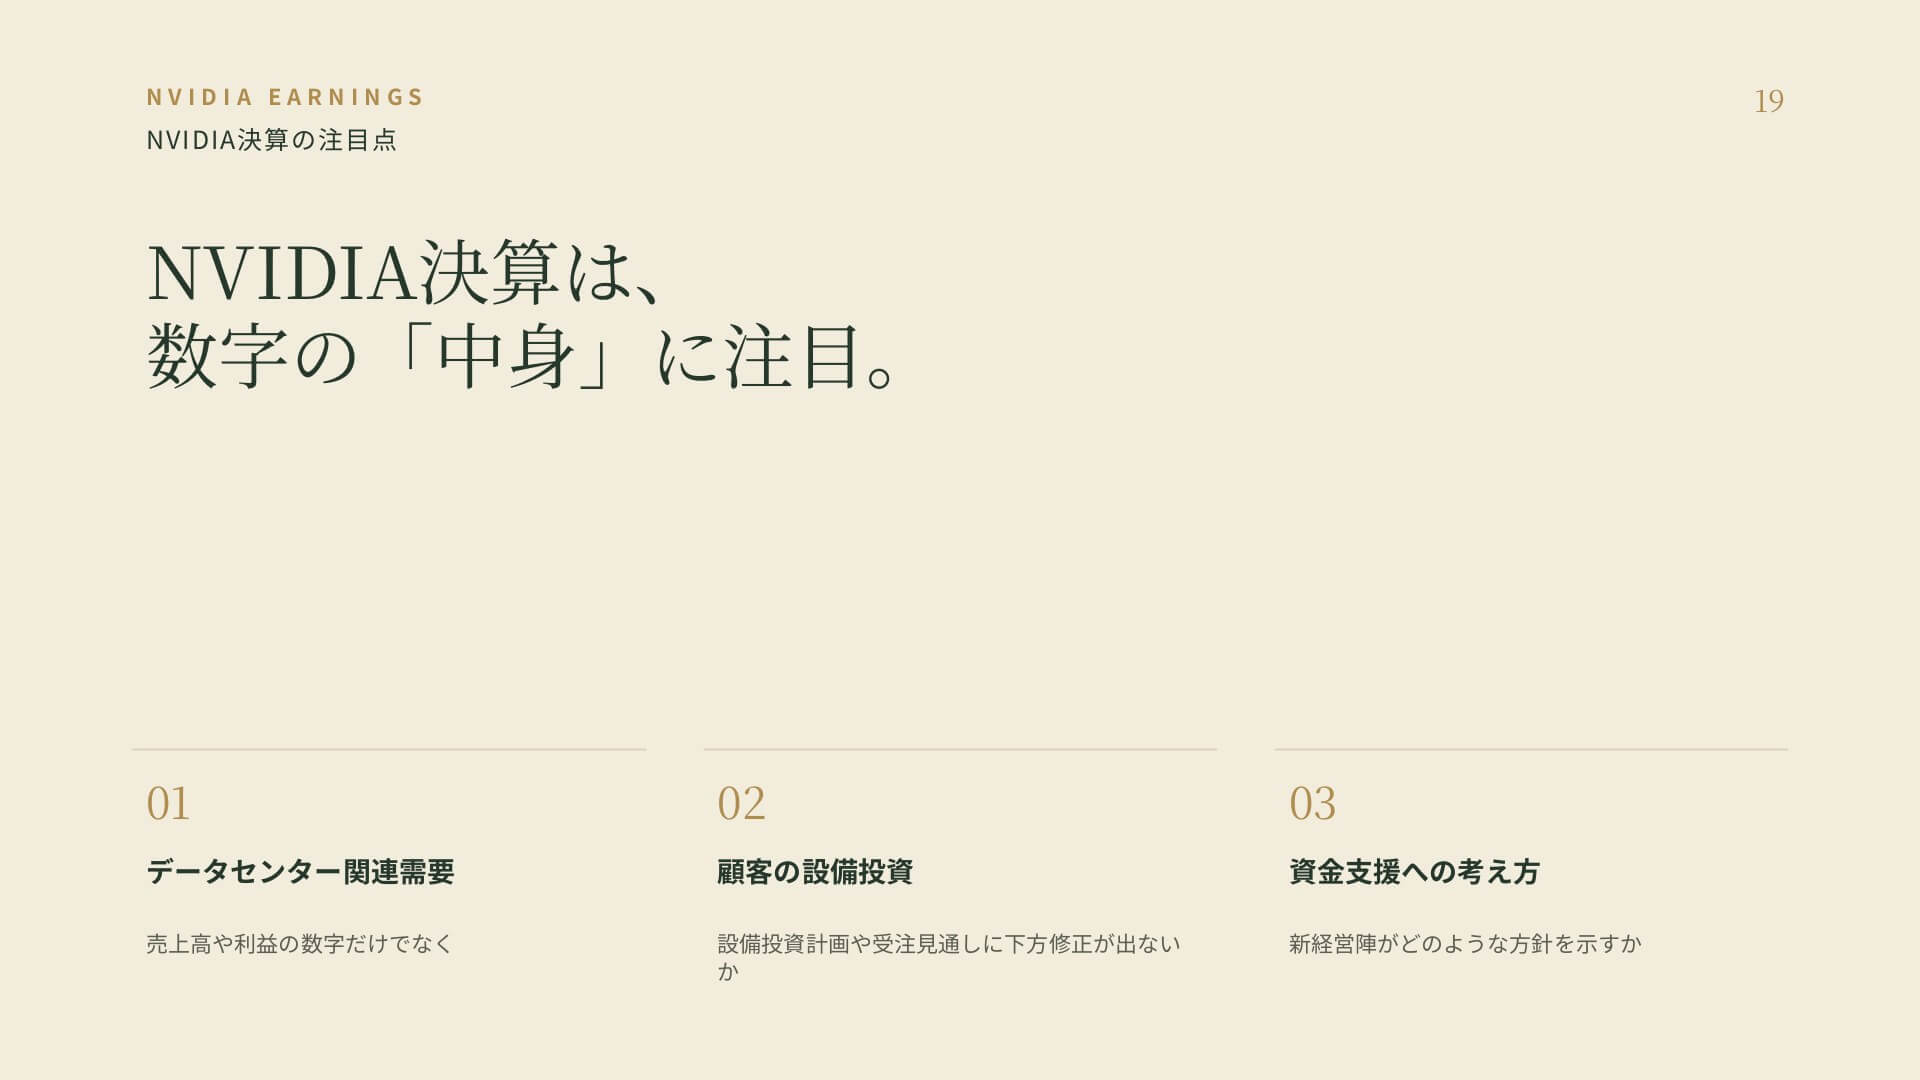
売上高や利益の数字だけでなく、「データセンター関連需要」「顧客の設備投資」「資金支援に対する新経営陣の考え方」に注目しています。
AI相場そのものが終わるというよりも、これまで一緒に上昇してきた企業の間で「評価に差がつき始める局面」に入ったのかもしれません。
今週のまとめ:金利と企業利益を見ながら、保有資産の質を点検する
今回の市場環境では、金利の上昇だけを見て株式に悲観的になることも、AI関連株の下落を一律に買い場と考えることも避けたいところです。
インフレの先行きには不確実性があり、金利の方向が変わる可能性もあります。一方、企業によっては資金調達環境の変化が収益力に影響するかもしれません。
図表は、先ほどの3社の、四半期ごとのフリーキャッシュフローの推移です。深緑の線がマイクロソフト、茶色の点線がアマゾン、青い線がアルファベットです。
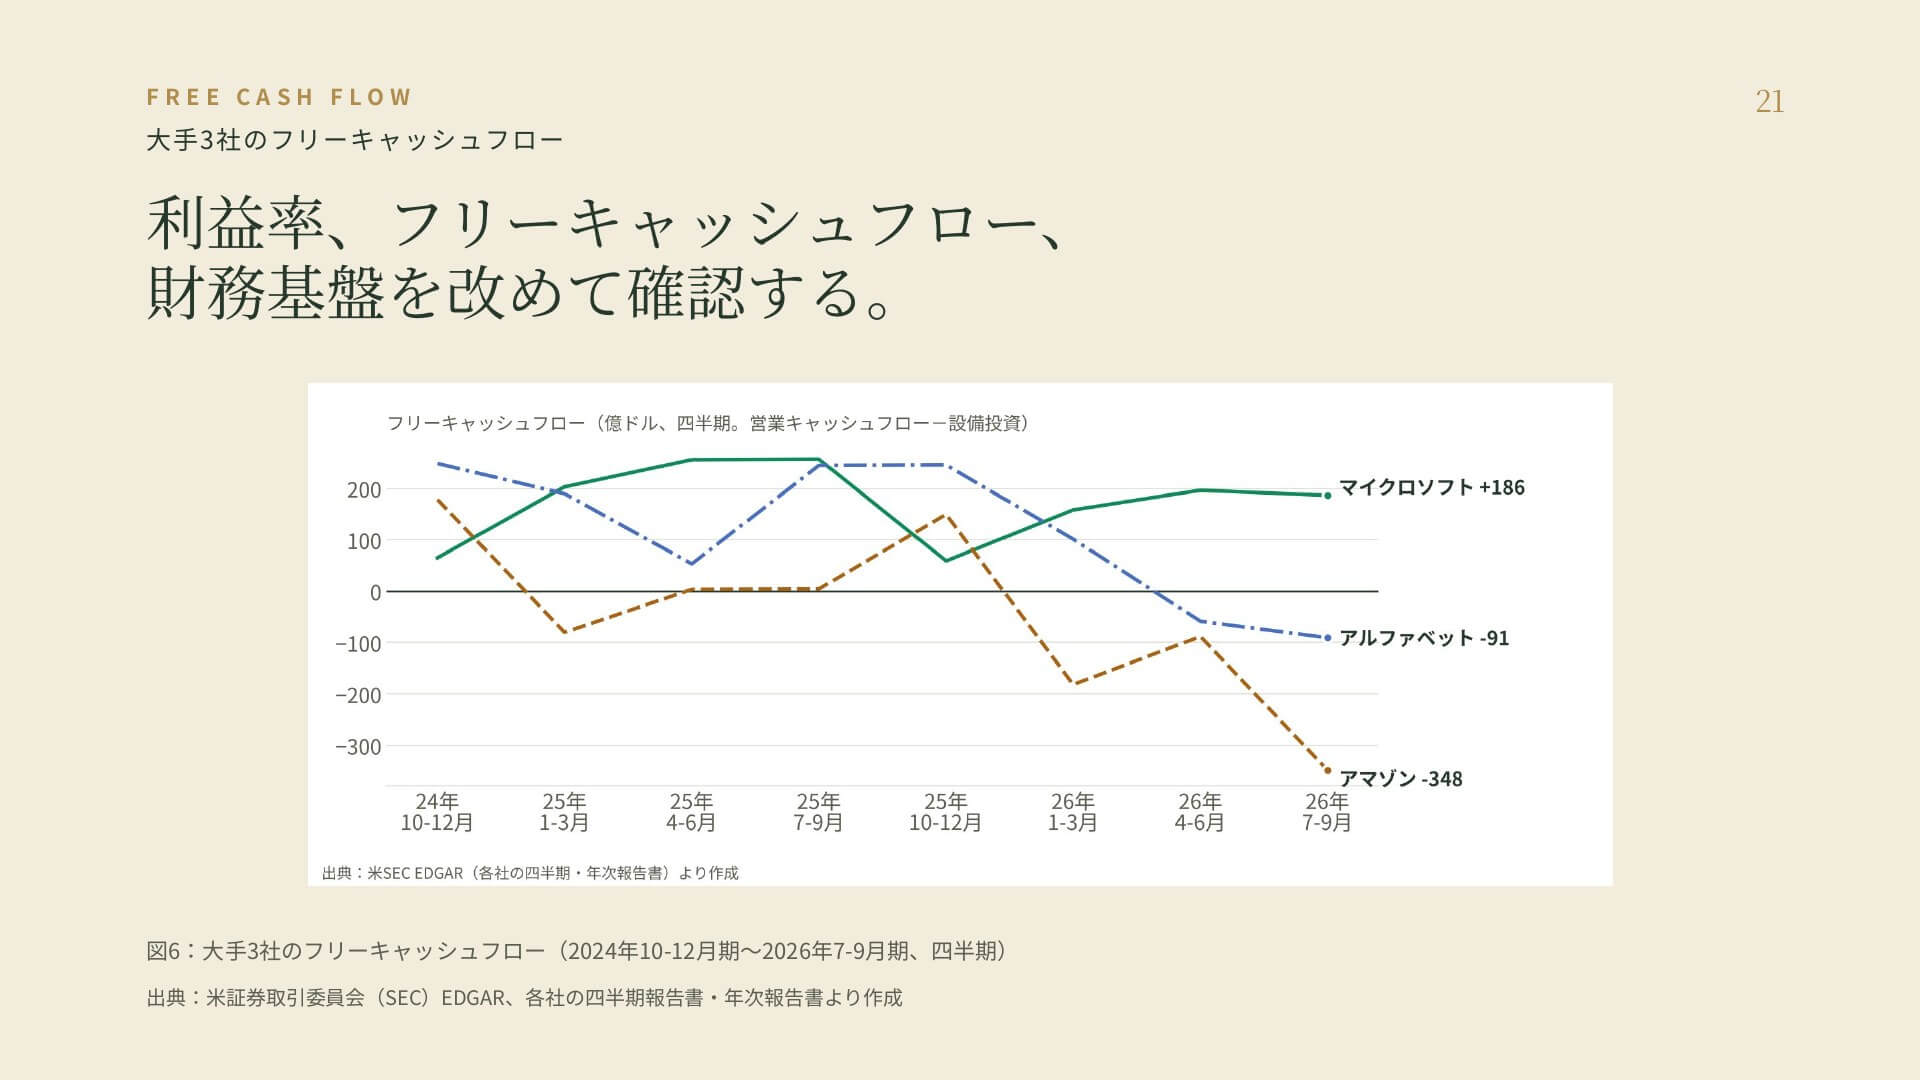
こうした局面では、「利益率」「フリーキャッシュフロー」「財務基盤」、そして株価にどれだけの「安全余裕」があるのかを改めて確認する必要があります。
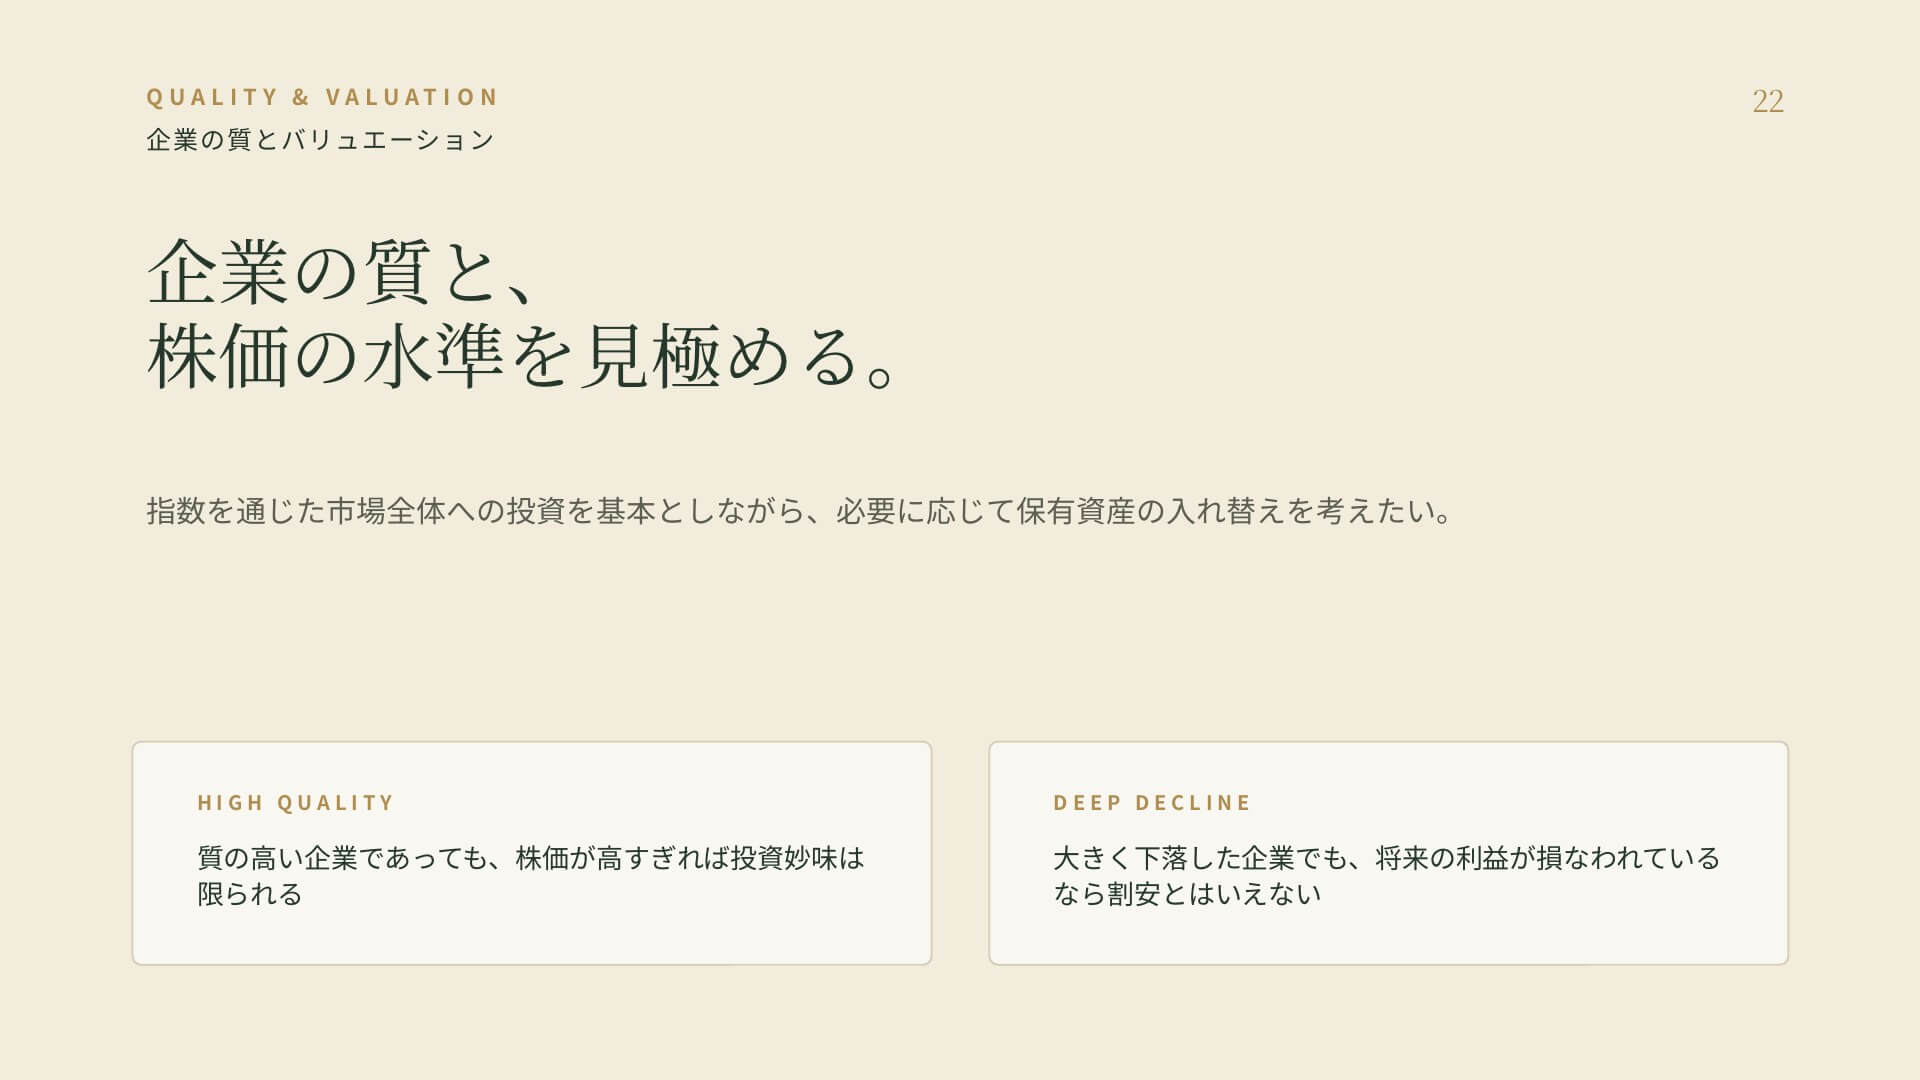
質の高い企業であっても、株価が高すぎれば投資妙味は限られます。一方、大きく下落した企業でも、将来の利益が損なわれているなら割安とはいえません。
現時点では米国株全体に過度に悲観する必要はないと考えています。ただ、これまでの投資シナリオがそのまま続くという前提にも注意が必要です。
指数を通じた市場全体への投資を基本としながら、個別銘柄については企業の質とバリュエーションを見極め、必要に応じて保有資産の入れ替えを考えていきたいところです。
今週の重要指標・イベント
最後に、今週の重要指標とイベントです。
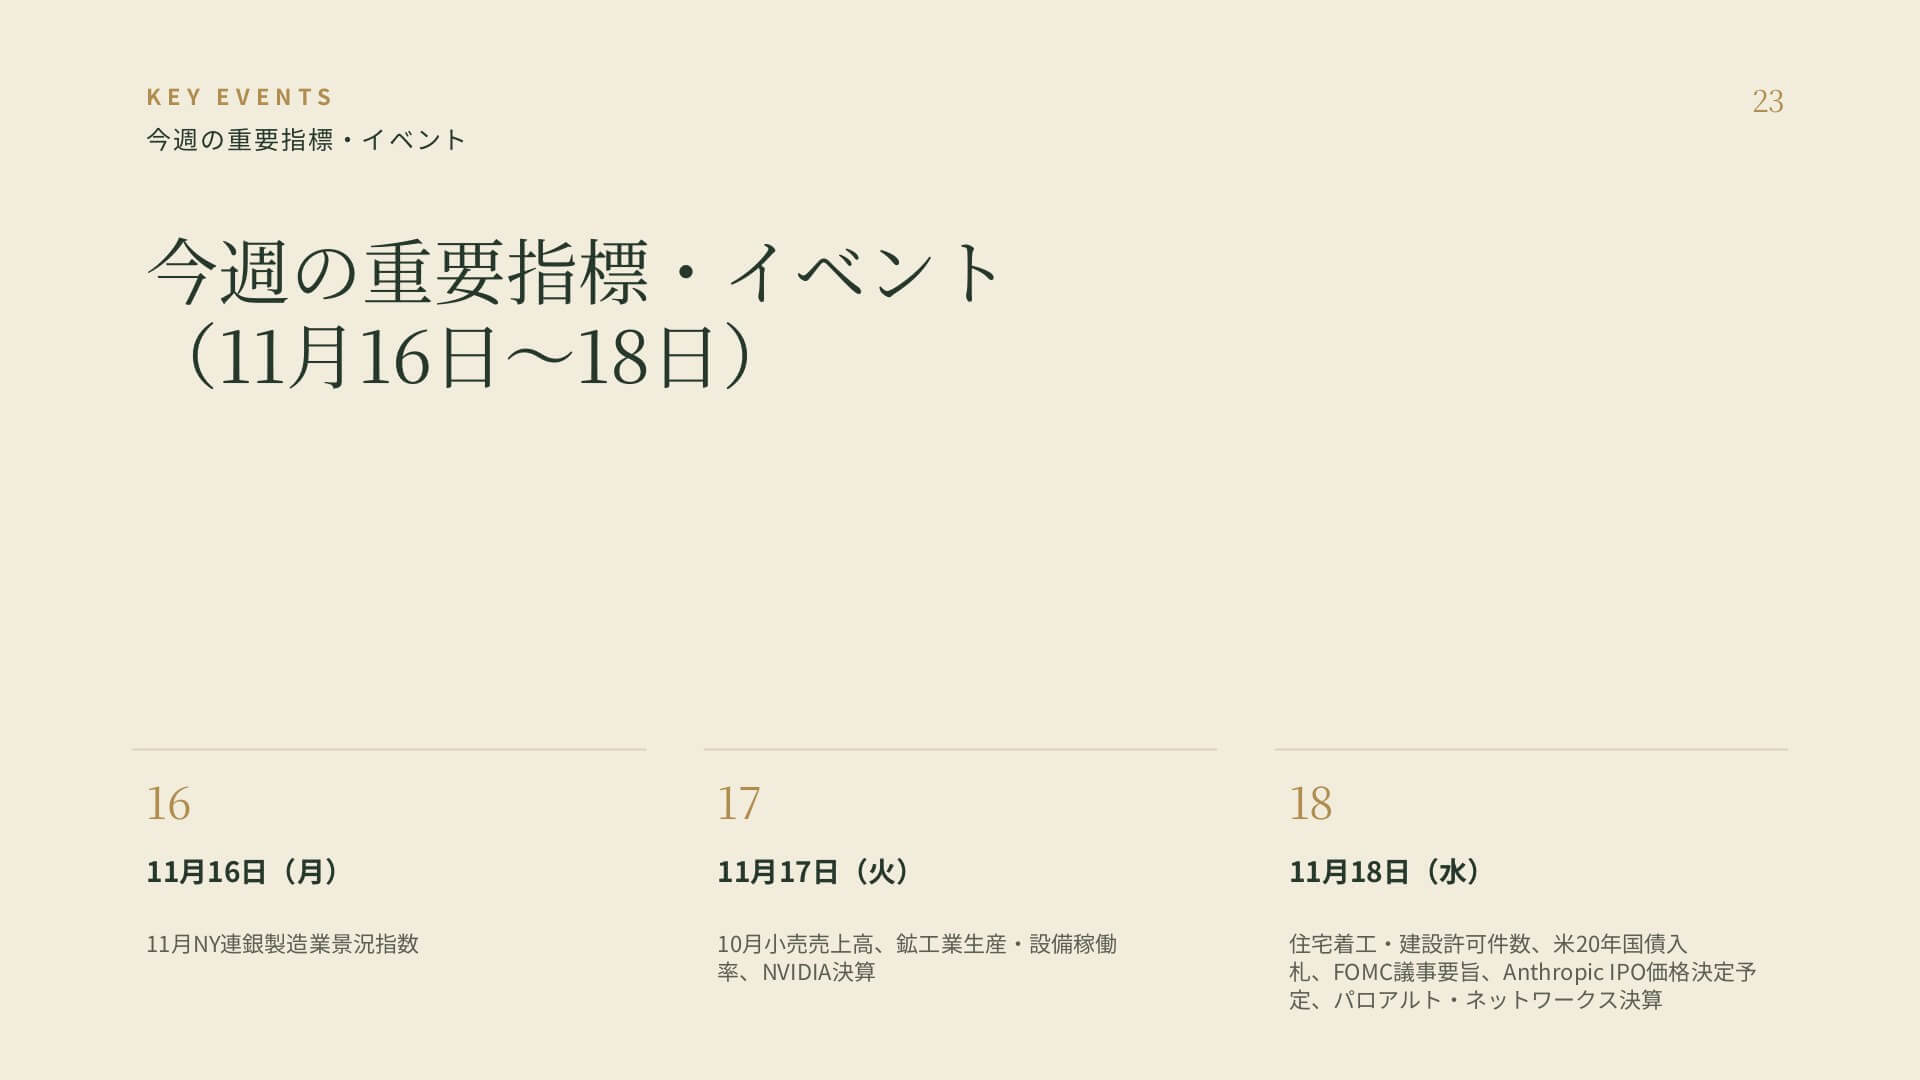
16日(月)は、11月のNY連銀製造業景況指数です。
17日(火)は、10月の小売売上高、鉱工業生産・設備稼働率に加え、NVIDIAの決算です。今回は決算説明会でファンCEOの強気な演説が無くなることはマイナスと言えます。CFOが代理を務めるようですが、早期にCEOを決めて経営体制の建て直しが急務です。
18日(水)は、住宅着工・建設許可件数、米20年国債入札、そしてFOMC議事要旨です。注目度が高いです。12月は利上げ確実なのですが、まだ予想が割れている来年の追加利上げの確度を推し量る材料になりそうです。また、Anthropic IPOの価格決定と、パロアルト・ネットワークスの決算も予定されています。
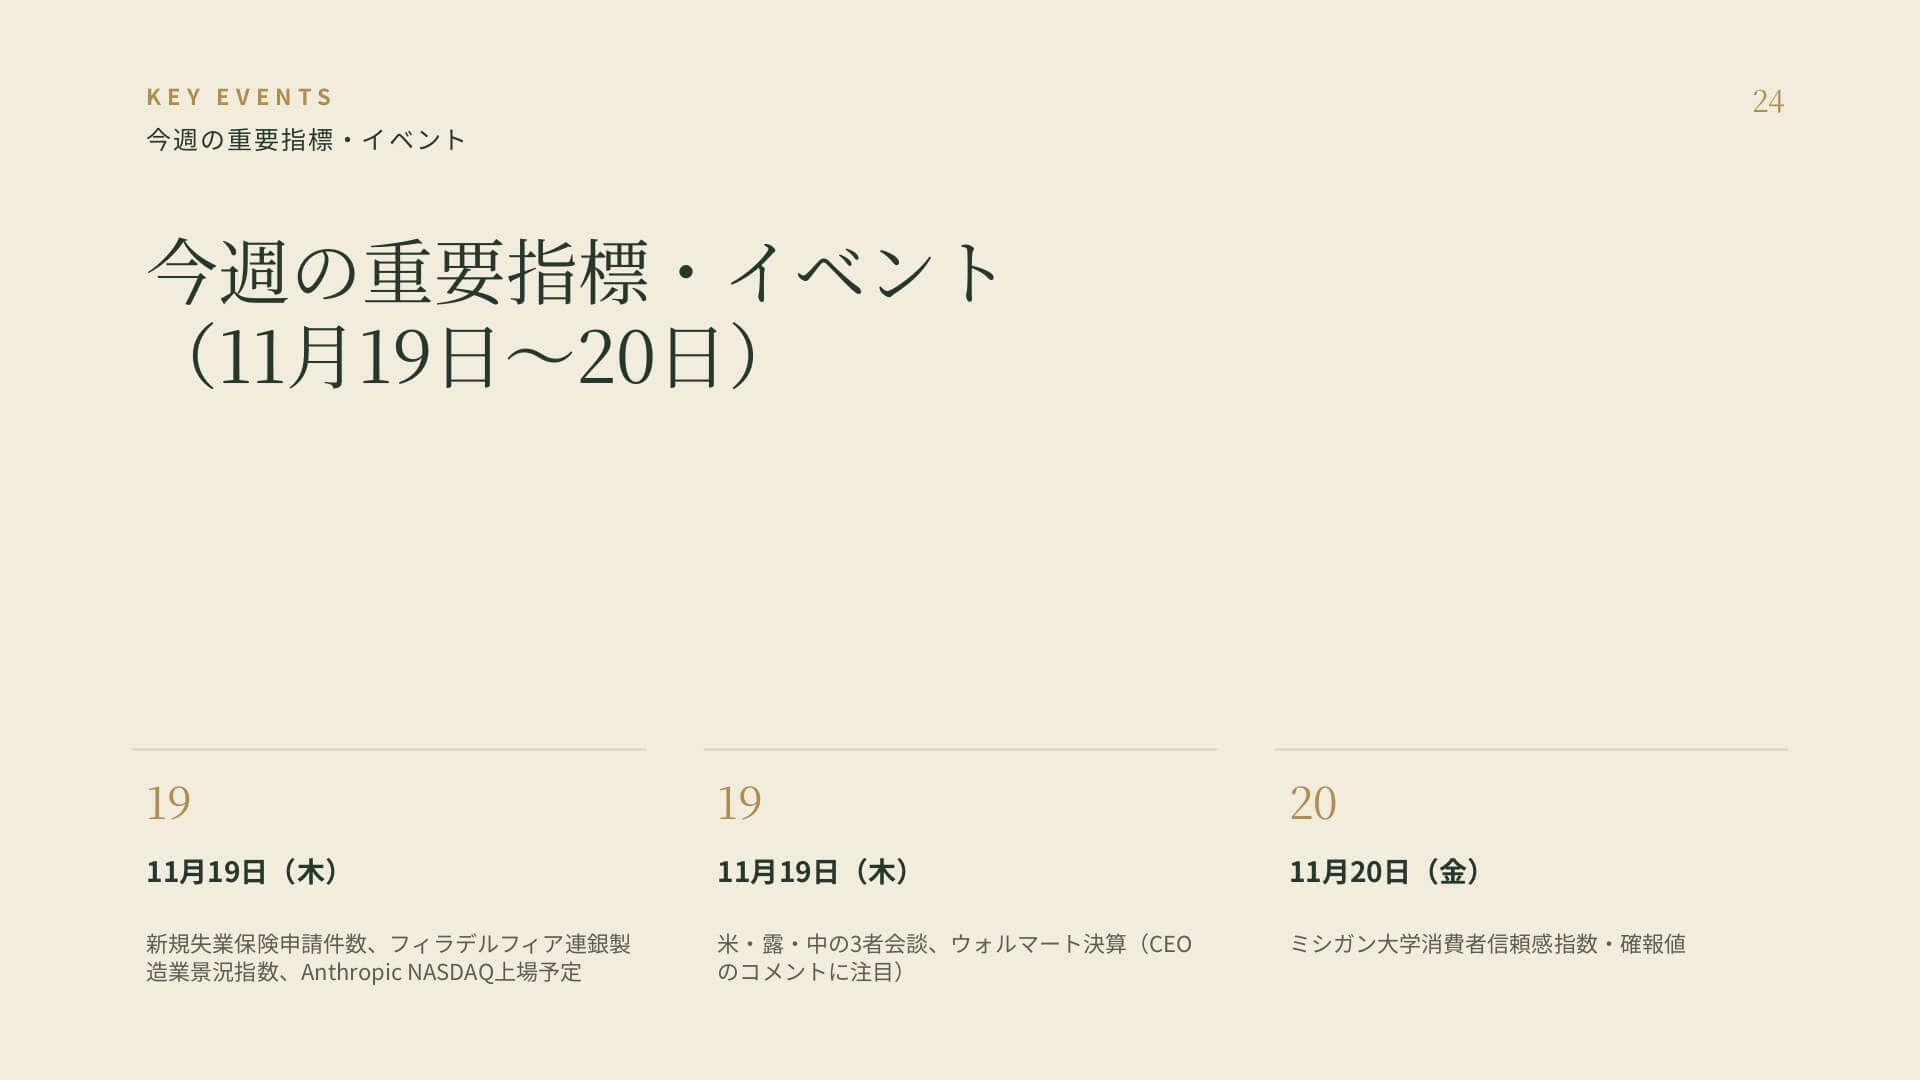
19日(木)は、新規失業保険申請件数、フィラデルフィア連銀製造業景況指数、そしてAnthropicのNASDAQ上場が予定されています。米・露・中の3者会談もあります。核軍縮の協議ということですが、何か裏がありそうな気がしています。決算では、ウォルマートのCEOのコメントに注目です。
20日(金)は、ミシガン大学消費者信頼感指数の確報値です。
今週も、金利と企業利益を見ながら、保有資産の質を点検していきましょう。
関連記事
2026.11.16
【米国株】NVIDIAトップ交代とAnthropic上場。変わるAI相場の「資金循環」 〜金利と企業利益を見ながら、保有資産の質を点検する〜
本日のテーマは「NVIDIAトップ交代とAnthropic上場。変わるAI相場の『資金循環』」です。 「A...
- 米国株
- 超保守的な資産管理チャンネル
2026.11.09
【米国株】AI株急落をどう考えるか。これからの銘柄選びで大切なこと
本日のテーマは「AI株急落をどう考えるか。これからの銘柄選びで大切なこと」です。 先週の米...
- 米国株
- 超保守的な資産管理チャンネル
2026.11.04
米中間選挙で民主党が上下両院を奪還 日経平均は一時3000円超安、ドル円は157円台に
民主党が下院を奪還、上下両院で「ブルーウェーブ」 2026年11月3日に投開票が行われた米中間...
- 米国株
- 日本株

 お問い合わせ