

本日のテーマは、「利上げで株価暴落? 過去5回を検証」です。
1994年以降の米国市場について、金利やEPS、PERなどから過去の利上げ局面を振り返りながら検証していきたいと思います。ぜひ最後までご覧ください。
最大下落率と、期間全体の騰落率は別
ブルームバーグにも掲載されていましたが、過去の利上げ局面で株価が大きく下落した事例を取り上げ、「今回も同じように株価が下落するのではないか」と指摘する記事が増えてきました。
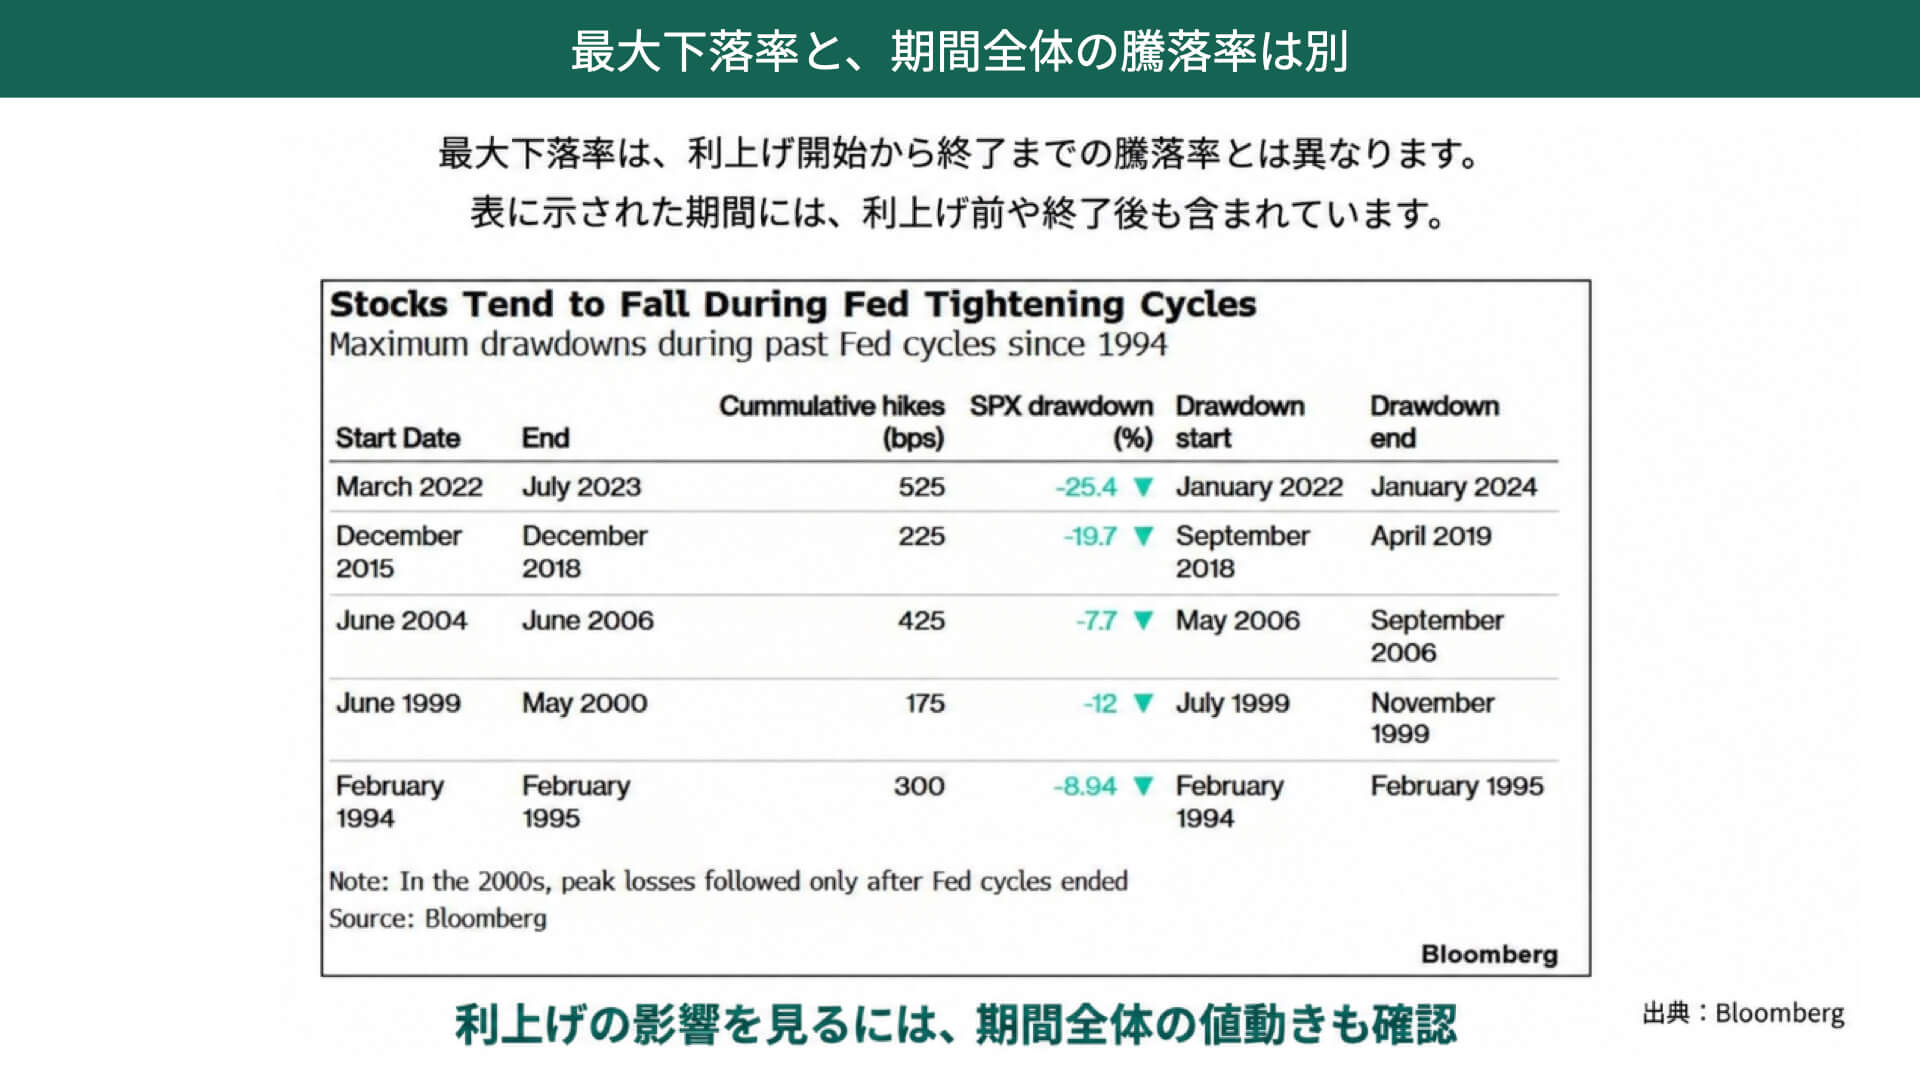
例えば、1994年以降の過去5回の利上げ局面で、株価が最大でどれだけ下落したかを見ると、直近の2022年から2023年の利上げ局面では、2024年1月に約25%下落しています。
それ以前を見ると、2015年から2018年のケースでは約20%、そのほかは約7%、約12%、約9%の下落となっています。
確かに、利上げ局面では株価が下落しやすい傾向があります。ただし、重要なのは、今回の利上げが大幅な株価下落につながったケースに近いのか、それとも大きな下落に至らなかったケースに近いのかです。
10%近い株価下落は、利上げに関係なく米国市場では平均的に年1回程度起こります。そのため、10%前後の下落であれば、循環の一つであり、必ずしも利上げが直接的な原因とは限りません。
利上げと株価の関係をきちんと確認せず、記事を見ただけで「株のポジションを減らさなければ」と判断することについては、慎重に考えていただきたいと思います。
過去5回の利上げから今回の株価を考察
今回見ていただきたいのが、1994年から2023年までの過去5回の利上げ局面をまとめた資料です。
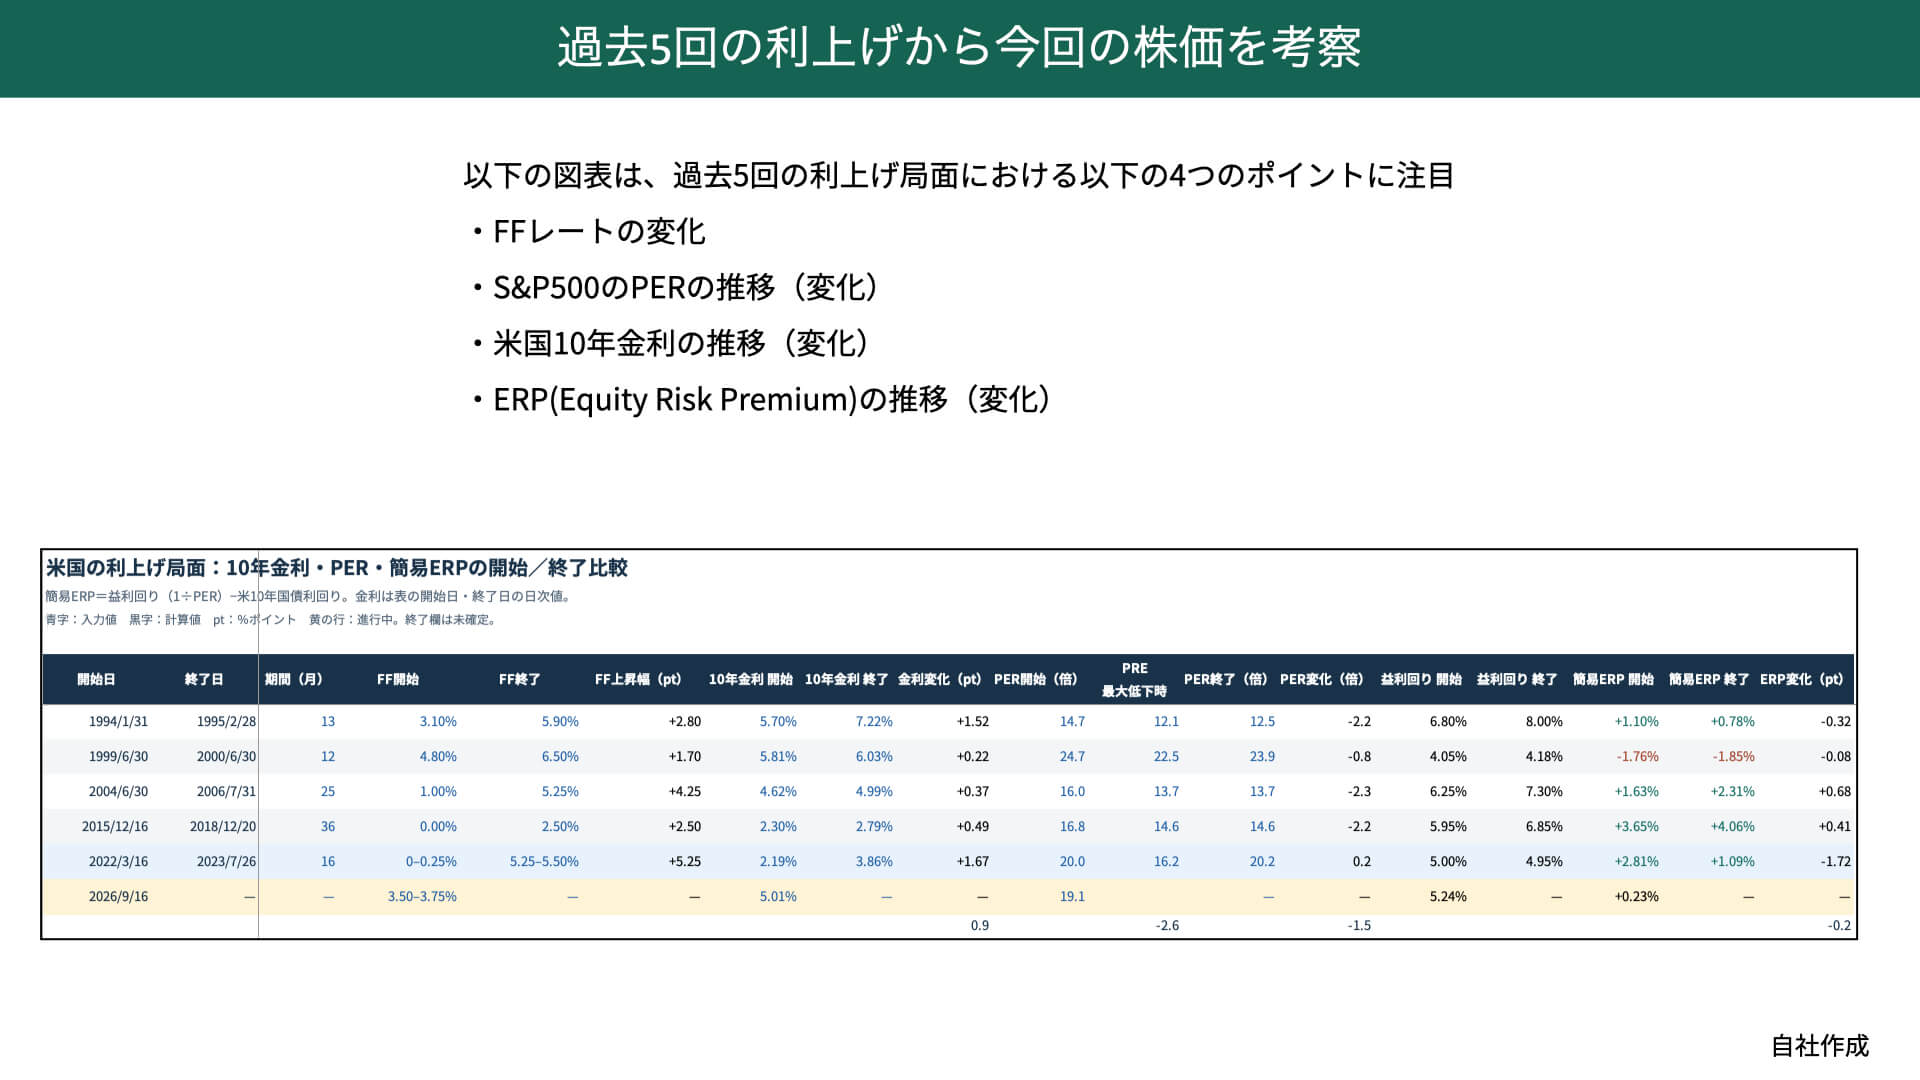
ここではFF金利(FFレート)の変化、S&P500のPERの推移、その期間中の変化、米国10年国債利回りの推移、そしてエクイティリスクプレミアムをまとめています。
エクイティリスクプレミアムとは、株式の益利回りと米国10年国債利回りとの差です。
1994~1995年では利上げが13カ月続き、利上げ開始時のFF金利は3.1%でした。それが13カ月後の利上げ終了時には5.9%まで上昇しています。つまり、2.8%の利上げを行ったことになります。
同じ期間に、米国10年国債利回りは5.7%から7.22%まで上昇しました。上昇幅は1.52%です。利上げ期間中に長期金利も上昇していたことが分かります。
S&P500の予想PERを見ると、利上げ開始時は14.7倍でした。期間中には最大で12.1倍まで低下し、利上げ終了時には12.5倍まで戻っています。開始時から終了時まででは、PERが2.2倍程度低下したことになります。
益利回りは、1をPERで割ることで算出できます。開始時のPER14.7倍では、益利回りは約6.8%、終了時のPER12.5倍では、益利回りは8.0%となります。終了時の益利回り8.0%から米国10年国債利回り7.22%を差し引くと0.78%となります。
過去5回、10年金利は上昇。ただし上昇幅は異なる
まずは利上げ局面における金利の動きを確認します。
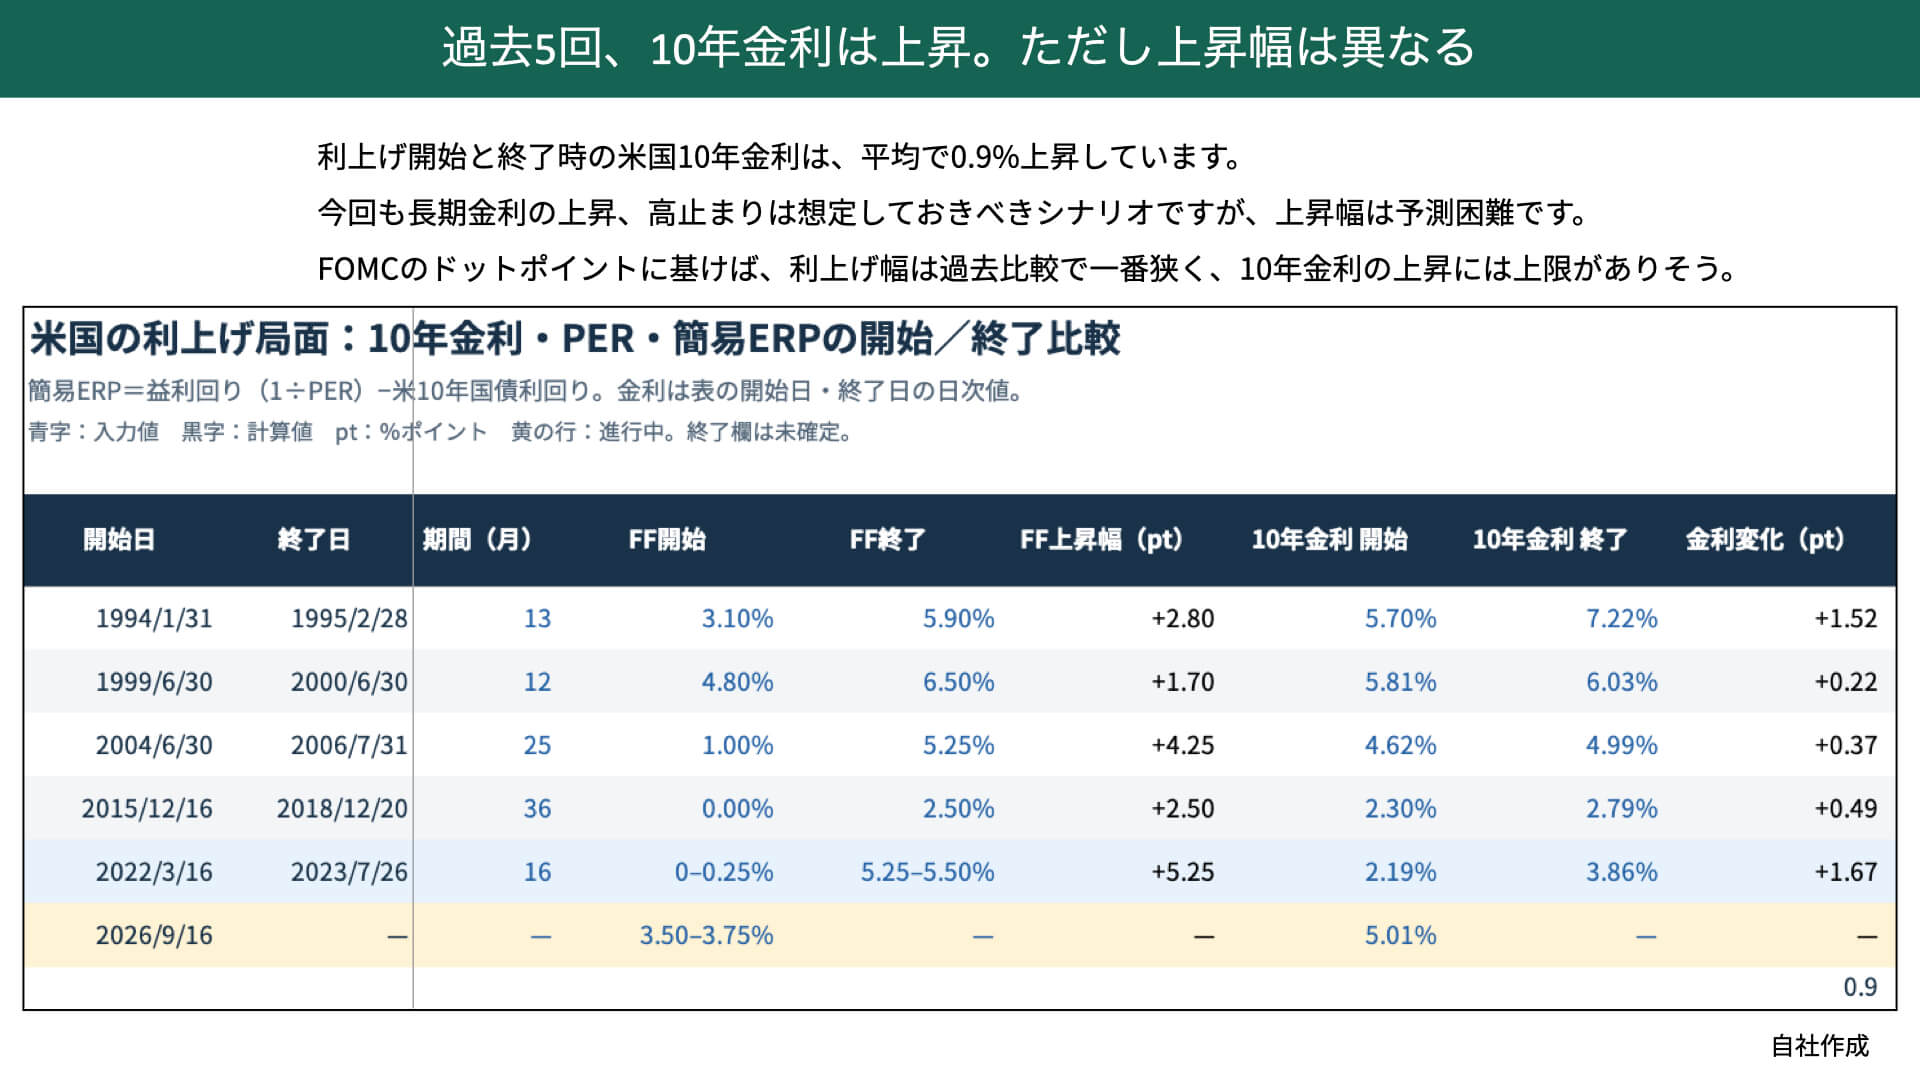
過去5回を見ると、利上げ期間は12カ月から36カ月近くと、比較的長い期間にわたって利上げが行われてきたことが分かります。
今回は9月に利上げがスタートしていますから、過去の平均で考えれば、来年秋ごろまで続く計算になります。
ただ、FOMCのドットチャートなどを見ると、来年夏ごろには利上げが止まりそうな雰囲気があります。そのため、今回は過去と比較して最も短くなる可能性があります。
もう一つ注目したいのが、FF金利の上昇幅です。直近の2022年から2023年のケースでは、FF金利は5.25%と大きく上昇しました。一方、1999年から2000年のケースでは、上昇幅は1.7%程度でした。
今回は、すでに0.25%の利上げが行われましたが、市場予想では次回会合は見送り、12月に1回、来年春にもう1回利上げするという見方があります。現在のイメージでは、合計して0.7%程度の利上げになるかどうかという予想です。過去の利上げ局面と比べても、今回は利上げ幅がかなり小さい状況です。
次に、米国10年国債利回りを見てみます。
過去の利上げ局面では、利上げ開始から終了までに米国10年国債利回りが平均で0.9%近く上昇しています。
ただ、今回は利上げ幅がそれほど大きくないため、過去平均と同じように10年金利が0.9%近くまで上昇するかどうかは、慎重に見ていく必要があります。そこまで上昇しない可能性も十分に考えられます。
「利上げだから金利が上がる」と考えがちですが、過去のデータを見ると、長期金利は意外とそこまで上昇していません。
もちろん、景況感なども関係するため一概には言えませんが、過去の事実として押さえておきたいポイントです。
PERは低下するケースが多い。ただし、反応は異なる
次に、バリュエーションに関係するPERを見ていきます。
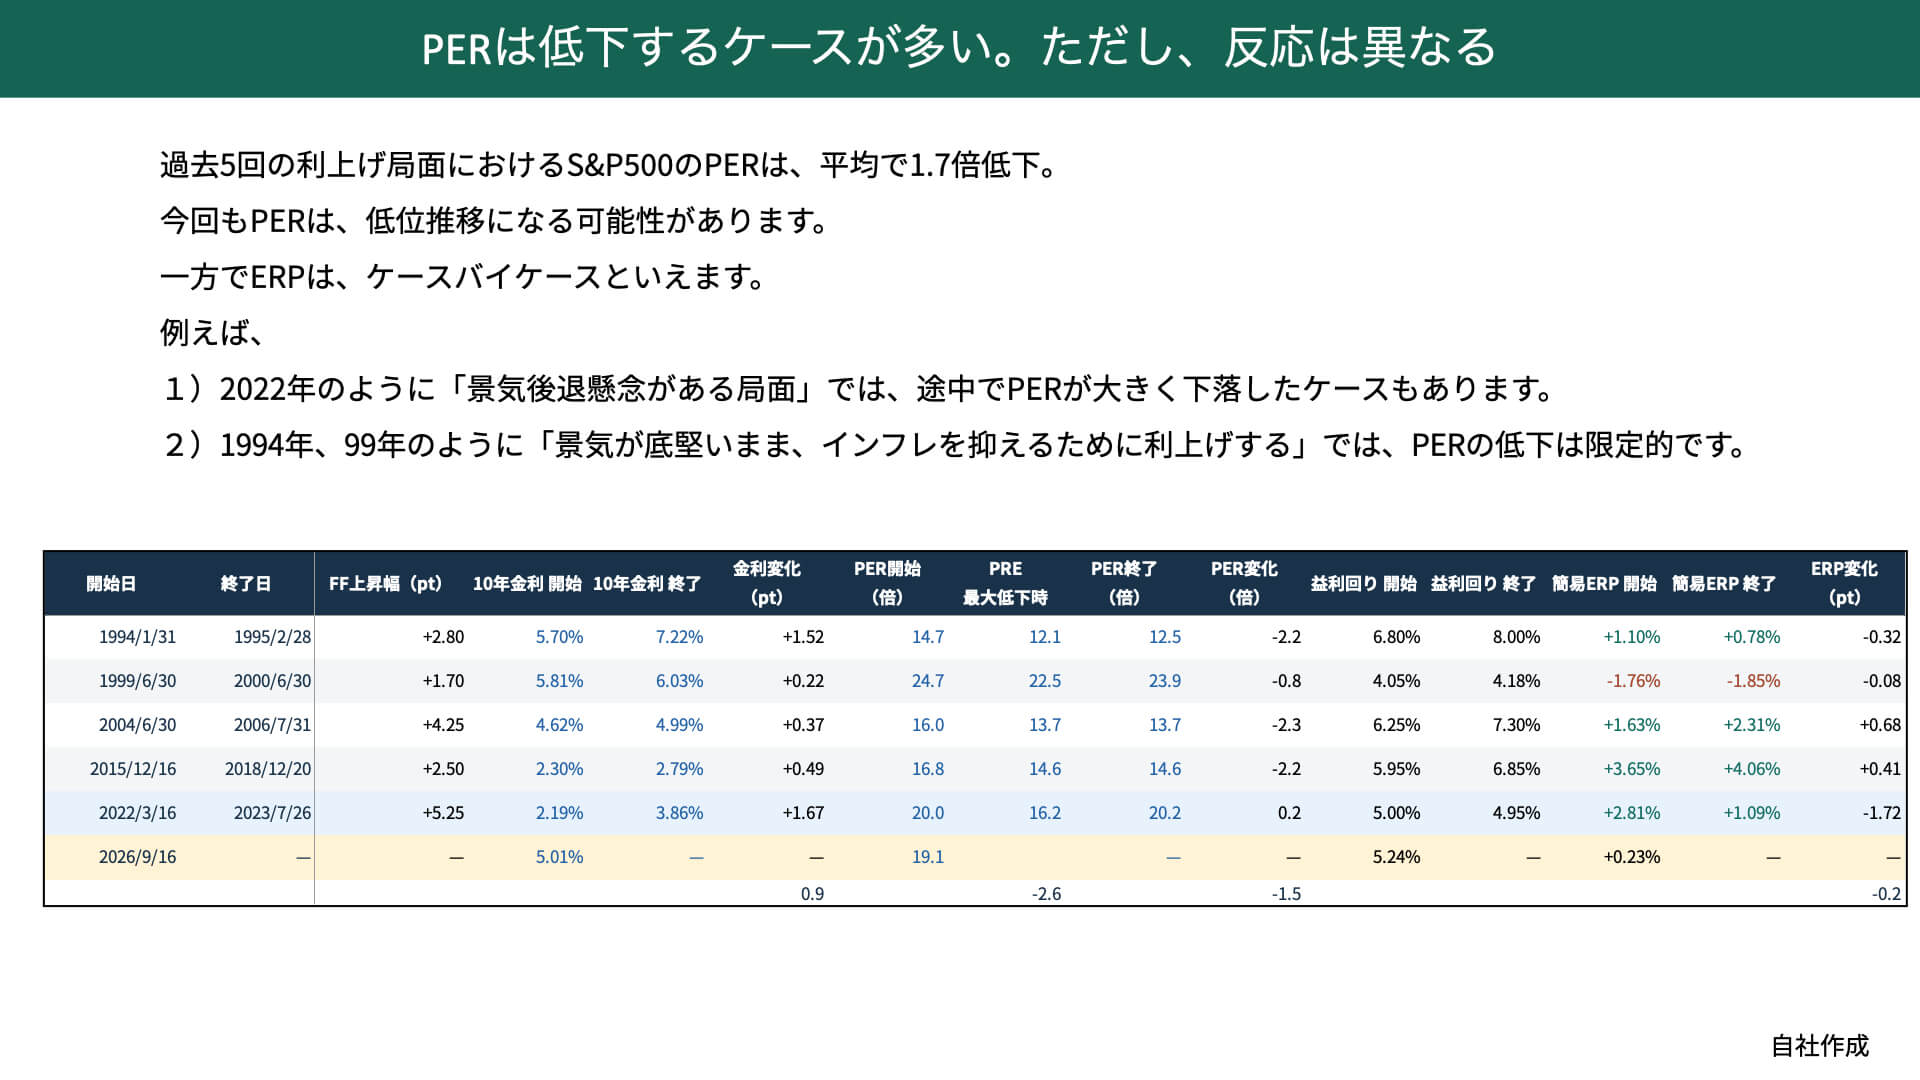
過去5回では、利上げ開始から終了までの間にPERが低下する傾向があり、平均すると約1.5倍低下しています。
さらに、利上げ期間中にPERが最も低下した局面を見ると、1994年のケースでは14.7倍から12.1倍まで低下しています。
過去5回の平均では、期間中に2.6倍近くPERが低下しています。利上げ局面ではPERが途中で下がりやすいという点は把握しておく必要があります。
現在のPERが19.1倍程度ですから、過去平均を当てはめれば17倍近くまで低下する可能性があります。したがって、今後PERが17倍程度まで下がるケースは、リスクシナリオとして考えておく必要があります。
ただし、過去のデータを見ると、PERの変化にはかなりばらつきがあります。
では、今回の利上げは過去のどのケースに近いのでしょうか。
マーケット関係者から聞こえてくる意見では、1999年から2000年のケースに近いのではないかと言われています。
1999年から2000年のケースでは、利上げ幅は1.7%程度で、長期金利の上昇も0.2%程度に留まりました。
当時の利上げの背景には、強い労働市場と需要がありました。景気がさらに加速して過熱することを警戒し、予防的に利上げを行ったケースです。今回もインフレ圧力がある一方で、景気そのものは比較的強いため、状況としては近い部分があります。
一方、1994年、2004年、2015年、2022年のケースでは、利上げ期間中に景気減速への懸念がありました。
例えば2004年からの利上げ局面では、終盤に住宅市場が減速するのではないかという懸念が強まり、景気後退への警戒感が高まりました。
2015年から2018年のケースでも、2018年末には世界的に景気減速懸念が広がっていました。
2022年から2023年についても、高いインフレが続く中で、「今後景気が減速するのではないか」という予想が強まっていました。
こうした景気減速懸念を伴うケースでは、PERが大きく低下しています。
一方、1999年から2000年の利上げ局面では、少なくとも利上げ期間中には大きな景気減速を伴わず、PERもそれほど低下しませんでした。その後、ITバブル崩壊へ向かうことになりますが、それは利上げ局面の後の話です。
そう考えると、今回も17倍程度までのPER低下はリスクシナリオとして想定しておく必要がありますが、本当にそこまで大きく下がるのかについては、過去の事例を見る限り、必ずしもそうとは限りません。
1994年のケースではPERが大きく低下しています。
このときは金融引き締めのスピードが速く、それによる景気減速やハードランディングへの懸念が高まっていたため、PERが大きく低下しました。
次に、エクイティリスクプレミアムについても確認します。
エクイティリスクプレミアムは、1をPERで割った株式の益利回りから米国10年国債利回りを差し引いたものです。
株式は債券よりもリスクプレミアムが高いわけですが、10年金利が上昇すると、株式に求められるリスクプレミアムにも影響すると言われています。ただ、過去5回を見てみると、エクイティリスクプレミアムの動きも局面によってかなりばらつきがあります。
そのため、「10年金利が上がればPERが必ずこう動く」と単純に考えるより、景気減速を伴うかどうかによってPERの変化が大きく異なると考えるべきだと言えます。
2026年末のS&P500:EPS×PERでシナリオ確認
では、これを踏まえて、2026年末のS&P500についてEPSとPERからシナリオを確認してみます。
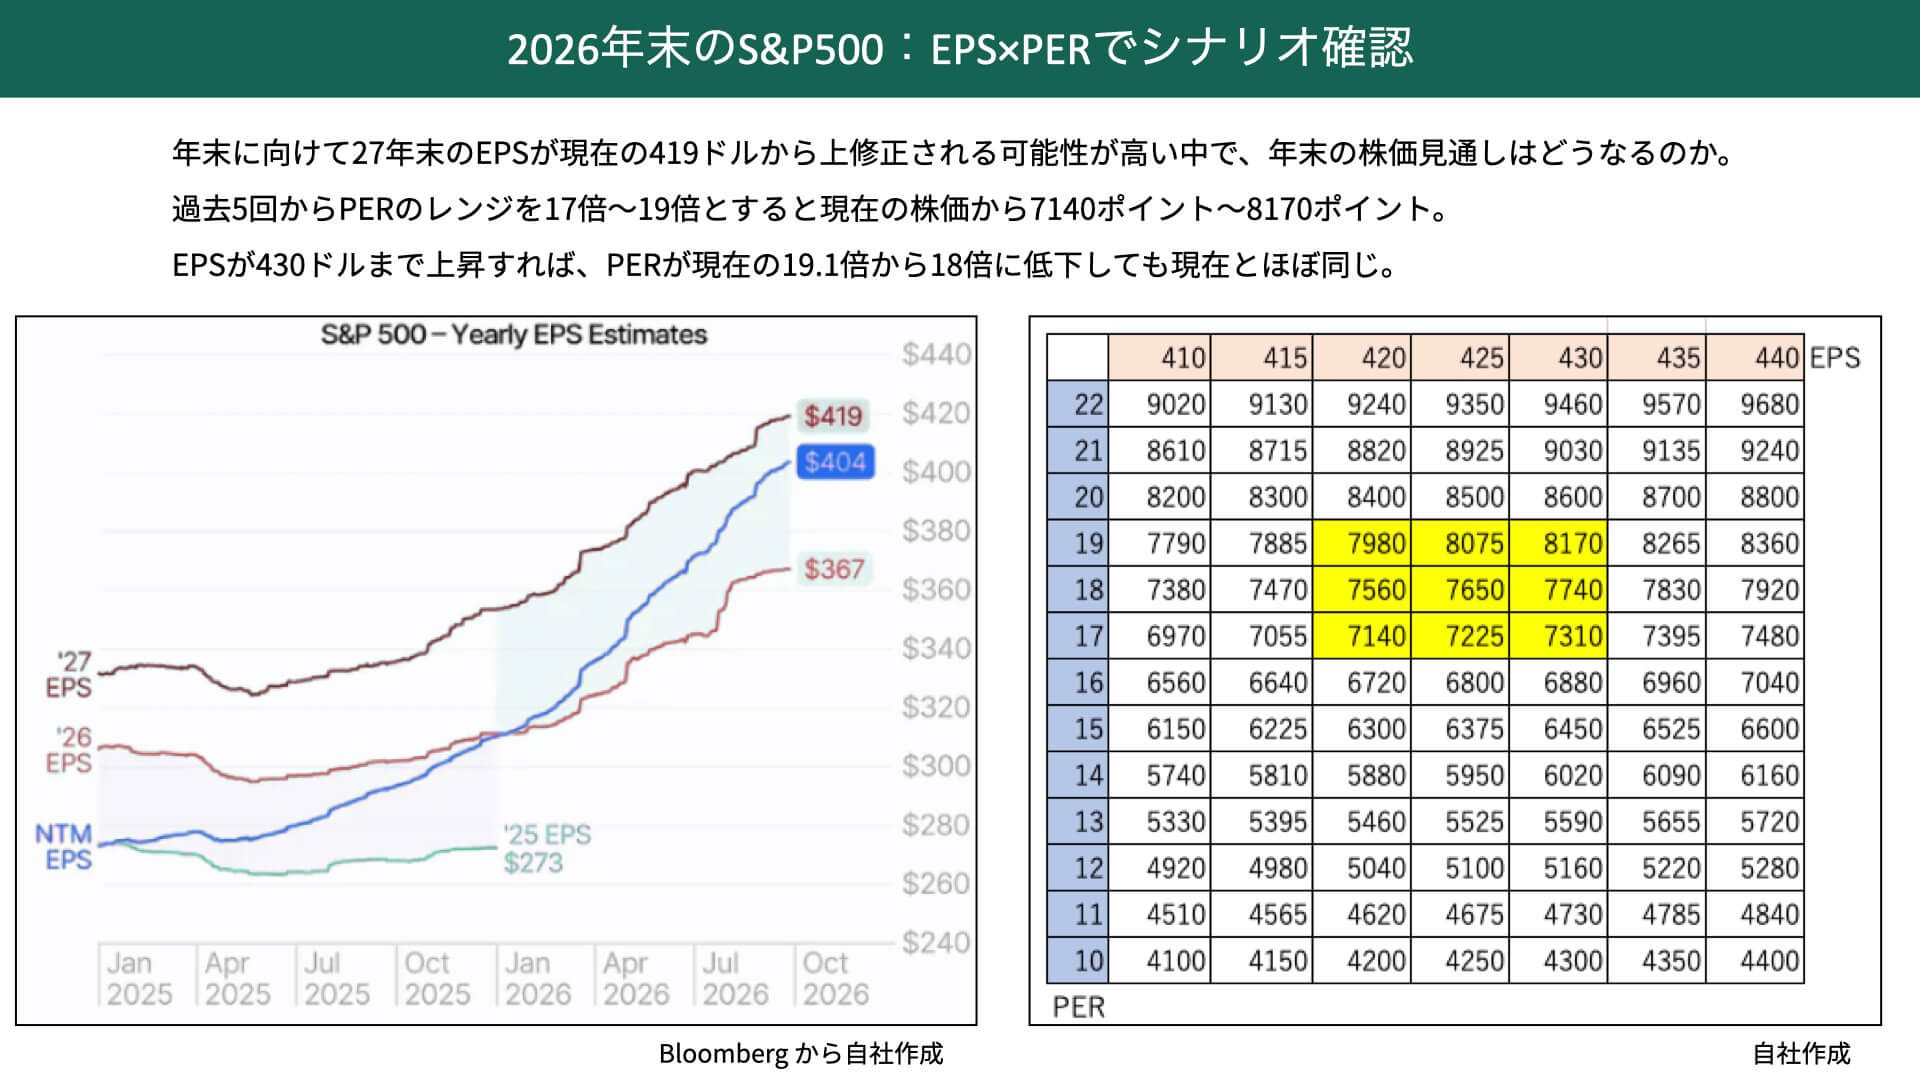
これはあくまで考え方をお伝えするものであり、株価を予測するものではありません。先ほど確認した過去5回のPERや金利の動きを踏まえて、どのように考えるかを示したものです。
左を見ると、2027年末のEPS予想は420ドル近い水準です。仮に年末までEPSが420ドルで、PERが19倍で推移した場合、S&P500は7,980ドル程度となります。今のEPSは404ドル程度ですから、PER19倍では7,700ポイント前後となります。
利上げ局面ではPERが低下すると想定されます。PERが17倍や18倍まで低下するケースを想定すると、資料の黄色いレンジが一つの目安になります。
一方、現在の業績推移を見ると、419ドルや420ドル程度とされている2027年のEPS予想については、今後上方修正される可能性があると言われています。
金融各社の予想を見ると、430ドル程度まで上方修正されてもおかしくないという見方もあります。
仮にEPSが430ドルまで上昇した場合、PER19倍ならS&P500は8,170ポイント程度です。PER17倍まで低下した場合は、約7,300ポイントとなります。PERが大きく低下すれば、現在の株価より下落する可能性は当然あるのです。
今回は景気減速を伴わない利上げ局面ですから、PERがそこまで大きく低下しないのであれば、18倍や19倍で推移するケースも考えられます。
今後の状況を見ながら判断する必要がありますが、ぜひ意識していただきたいのは、「利上げを行う」「金利が上昇する」という理由だけで、株価が必ず下落するわけではないということです。
景気減速を伴うのかどうかによって、過去のエクイティリスクプレミアムやPER、長期金利の動きはすべて異なっています。
今回のケースが1999年から2000年の利上げ局面に近いと考えるのであれば、米国10年国債利回りの上昇はある程度限定的になる可能性があります。さらに、PERの低下も小幅に留まる可能性があります。
こうしたシナリオから大きく外れ、インフレが収まらない、あるいは景気減速の可能性が高まるということであれば、前提そのものが変わります。
ただ、そうでないのであれば、ある程度冷静に利上げや金利上昇を見ていいでしょう。ぜひこうした資料を使いながら、冷静に分析していただければと思います。
関連記事
2026.10.07
利上げで株価暴落?過去5回の利上げを検証「1994年以降の米国市場、 金利、EPS、PERから考える」
本日のテーマは、「利上げで株価暴落? 過去5回を検証」です。 1994年以降の米国市場について...
- 超保守的な資産管理チャンネル
2026.09.09
【米国金利】米国長期金利は5%を超えるか?米国債需給、金融政策、米国債保有状況などから分析。
本日のテーマは、「米国長期金利は5%を超えるか?」です。 ここでいう長期金利とは、米国10年...
- 超保守的な資産管理チャンネル
2026.08.26
【金価格】急騰する金はまだ上がる?ドル安・米国財政・中国の金買いから検証!
本日のテーマは「金価格 まだ上がる?1ヶ月で+15%」です。 この1ヶ月で約15%も大幅に上昇した...
- 金・原油(コモディティ)
- 超保守的な資産管理チャンネル