


本日のテーマは「米ドル建て債券 2027年に向けた債券投資戦略」です。
米国の金利低下を基本シナリオとしている方が多いと思いますが、高止まりしたり、再び上昇したりする可能性もあります。
そうした局面に備え、どのような投資戦略を取るべきかを解説していきます。今回は債券投資にあまり馴染みのない方にも分かりやすい内容にしていますので、ぜひ最後までご覧ください。
米国長期金利の見通しは
まず、米国の長期金利見通しについて確認していきます。
図表は、各金融機関が予想する2027年の米国国債利回りをまとめたものです。
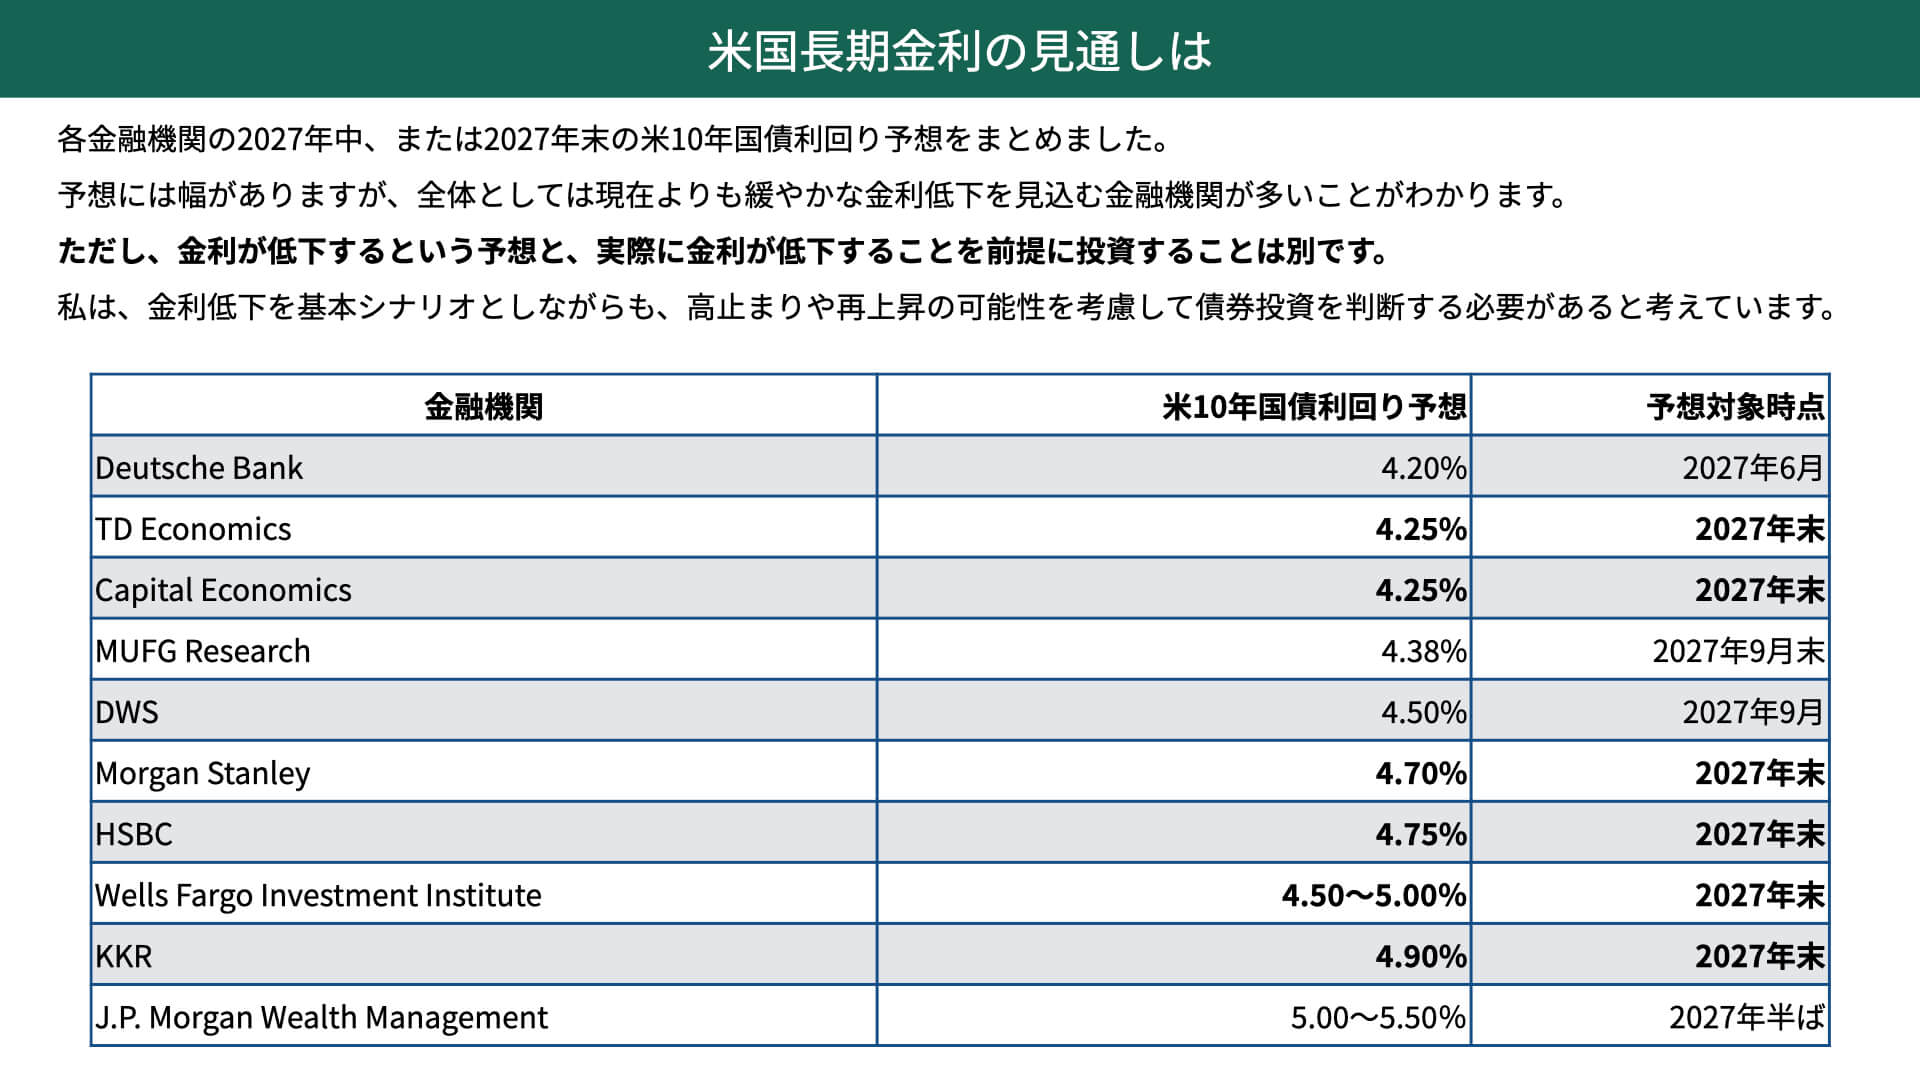
予想時期については、2027年末、6月、9月など、金融機関によって異なりますが、いずれも2027年中の金利予想となっています。
予想には幅があるものの、全体としては現在の5%近辺という金利水準から低下することが見込まれています。
ただし、こうした金融機関の予想が必ず当たるわけではありません。
実際、今年の年末予想は平均4.2%程度だったと認識していますが、現時点ではその水準から大きくかけ離れた着地となりそうです。専門家の見通しを基本シナリオとして考えることは重要ですが、実際に金利が低下するとは限らないという点も考慮する必要があります。
金利が低下すると考えつつも、実際に金利が低下するかどうかは別だということを同時に考える必要があり、それに備えた運用が必要なのです。
米国金利は高止まりするのか?長期金利を押し上げる4つの要因
金利低下が予想される中で、金利が上昇したり、高止まりしたりする可能性はあるのでしょうか。
現在のマーケットでは、長期金利を押し上げる要因として、主に4つが指摘されています。
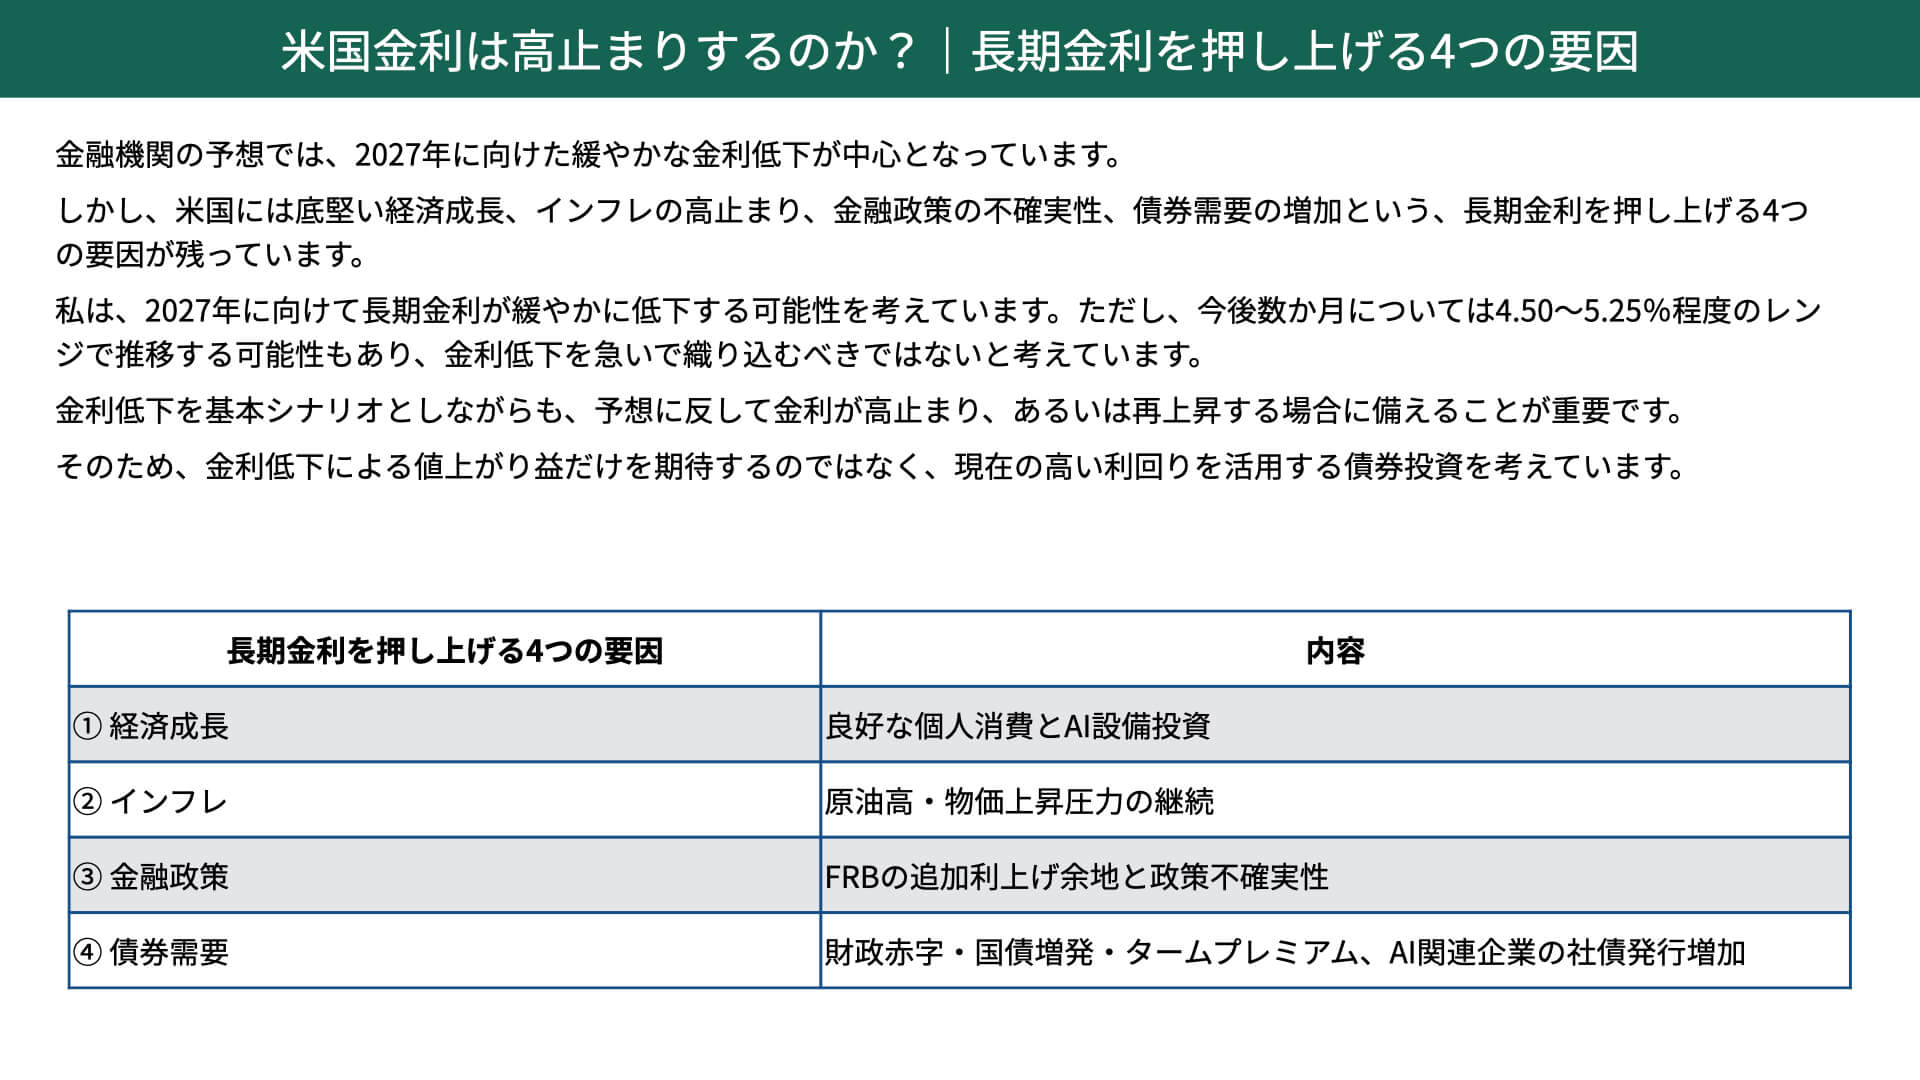
1つ目は、経済成長です。良好な個人消費に加え、AI関連の設備投資が非常に活発になっています。こうした経済成長の強さが続けば、金利が高止まりする可能性があります。
2つ目は、インフレです。原油高や物価上昇圧力が継続していることは、皆さんもご存じのとおりです。インフレ懸念が根強く残れば、長期金利が高止まりする要因になります。
3つ目は、金融政策です。FRBによる追加利上げの余地があり、今後2~3回程度の利上げを見込むマーケットの見通しもあります。
さらに、ウォーシュ議長のもとでは、今後の政策金利の見通しを事前に明確に示すというよりも、その都度のFOMCで判断していく姿勢が見られます。そのため、FOMCの結果を確認すると、想定に反して金利が上昇する可能性もあります。
こうした金融政策の不確実性を踏まえ、金利が高止まりするリスクを警戒する必要があります。
4つ目は、債券需要です。財政赤字の拡大によって米国債が増発されれば、タームプレミアムの要求も高くなる可能性があります。
さらに、今後もAI関連企業による社債発行が増加する可能性があります。
こうしたことを考えると、金利低下を基本シナリオとしながらも、金利が高止まりする可能性を考えておく必要があります。
米国債券市場のトータルリターンは改善 高金利が投資収益を下支え
その上で債券投資について深く考えていきます。
まず、ご覧いただきたいのが、米国総合債券指数に連動するETFであるAGGの12ヶ月のリターンと、米国10年金利の利回りを示した図表です。
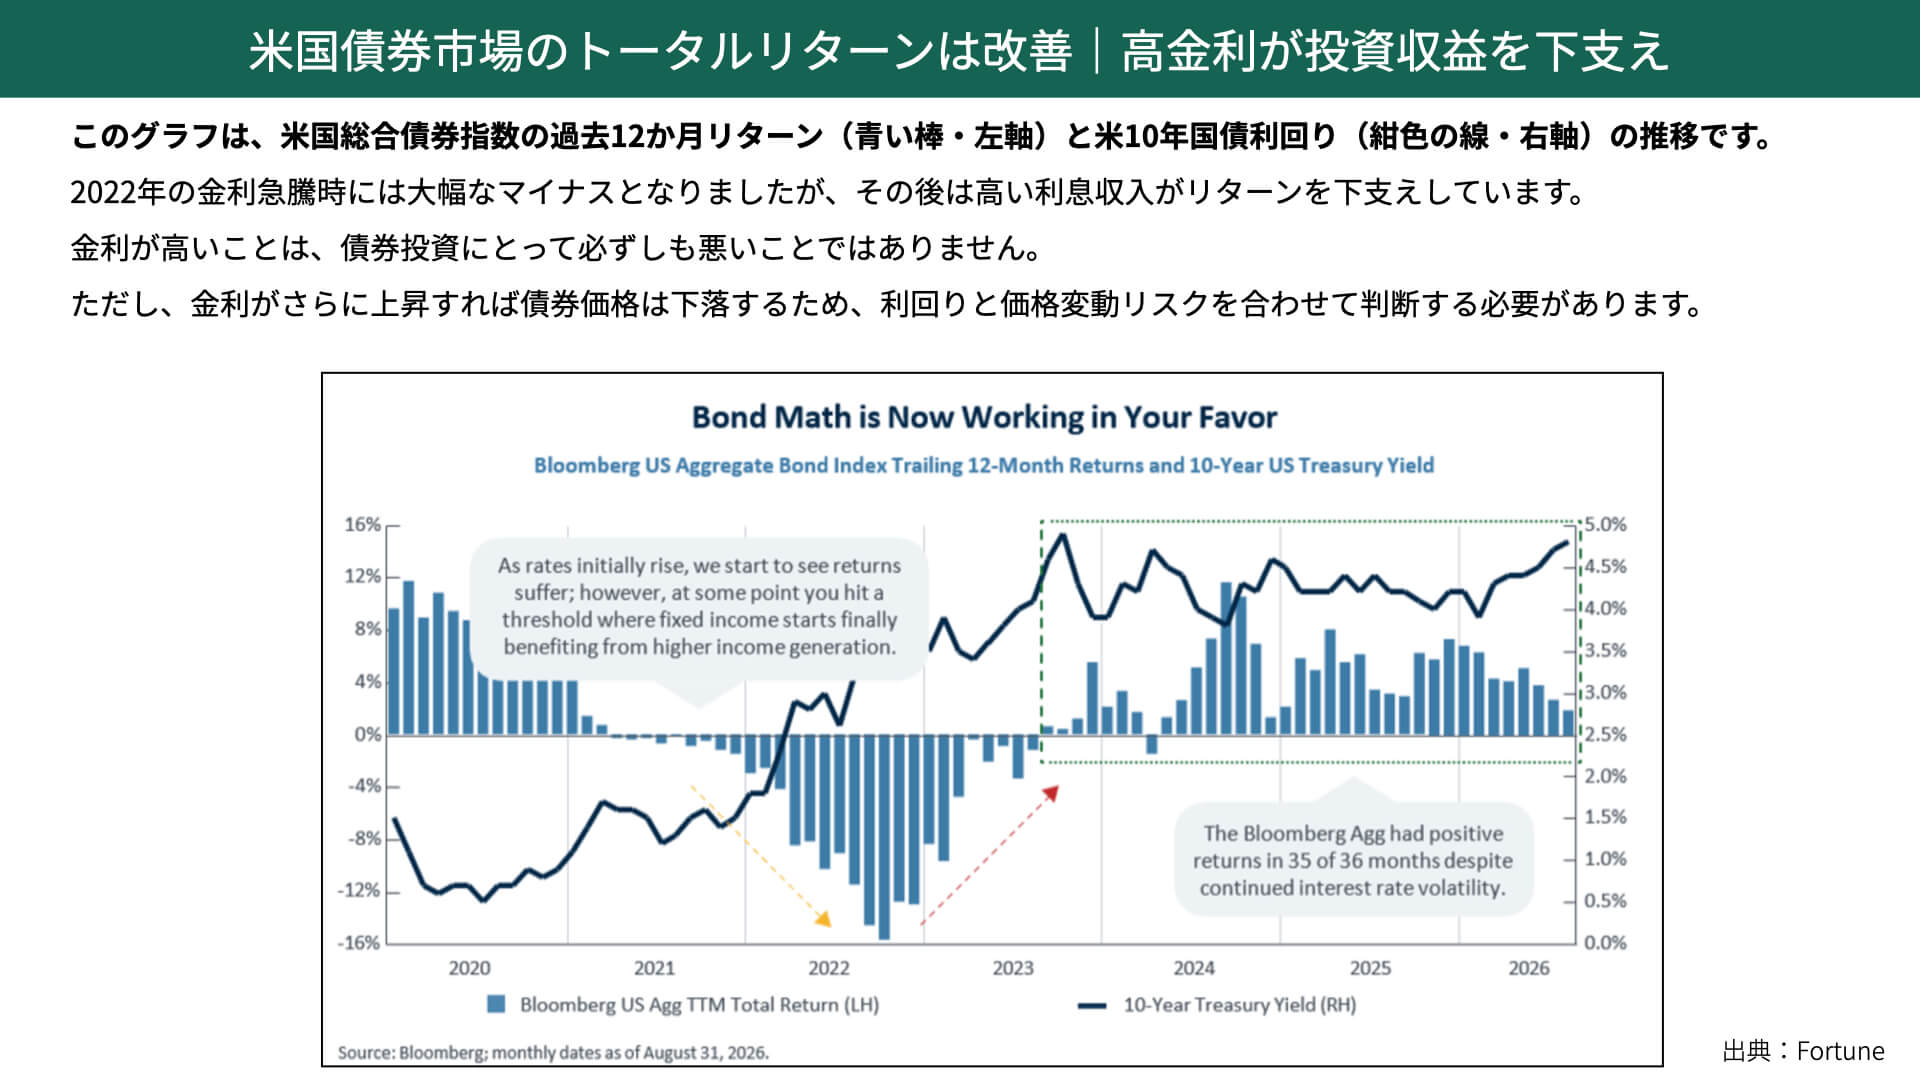
2021年後半から2023年にかけて、長期金利が大きく上昇した局面をご覧ください。新型コロナウイルス対策による金融緩和の後、インフレ対応として金利が大きく引き上げられました。この時期には、AGGのリターンは大きくマイナスになっています。
ただ、今回の金利上昇局面では、少し異なる動きが見られます。長期金利は4%をやや下回る水準から5%近辺まで上昇しましたが、AGGの過去12ヶ月間のリターンは、現時点ではマイナスになっていません。
なぜ、このような違いが生じているのでしょうか。
2022年以降の金利上昇局面では、もともとの金利水準が非常に低い状態から大幅に上昇したため、債券価格が大きく下落しました。ただ、金利が低かったため受け取れる利息も少なく、利息だけでは債券価格の下落を補うことができなかったため、リターンが大幅なマイナスとなりました。
一方、今回はもともと4%を超える金利水準にありました。そのため、債券価格が下落しても、比較的高い金利収入がその損失を補う形になっています。結果として、AGGのリターン自体は低下してきていますが、現時点ではマイナスになっていません。
高い金利水準での債券投資には、その後の価格下落に対して一定のバッファーが働くというメリットがあるのです。
過去5回の大幅な金利上昇局面 翌年の米国債券はすべてプラス
次に、バンガードの資料をご覧ください。黒いチャートが金利上昇を、濃い緑の棒グラフがAGGのトータルリターンを表しています。
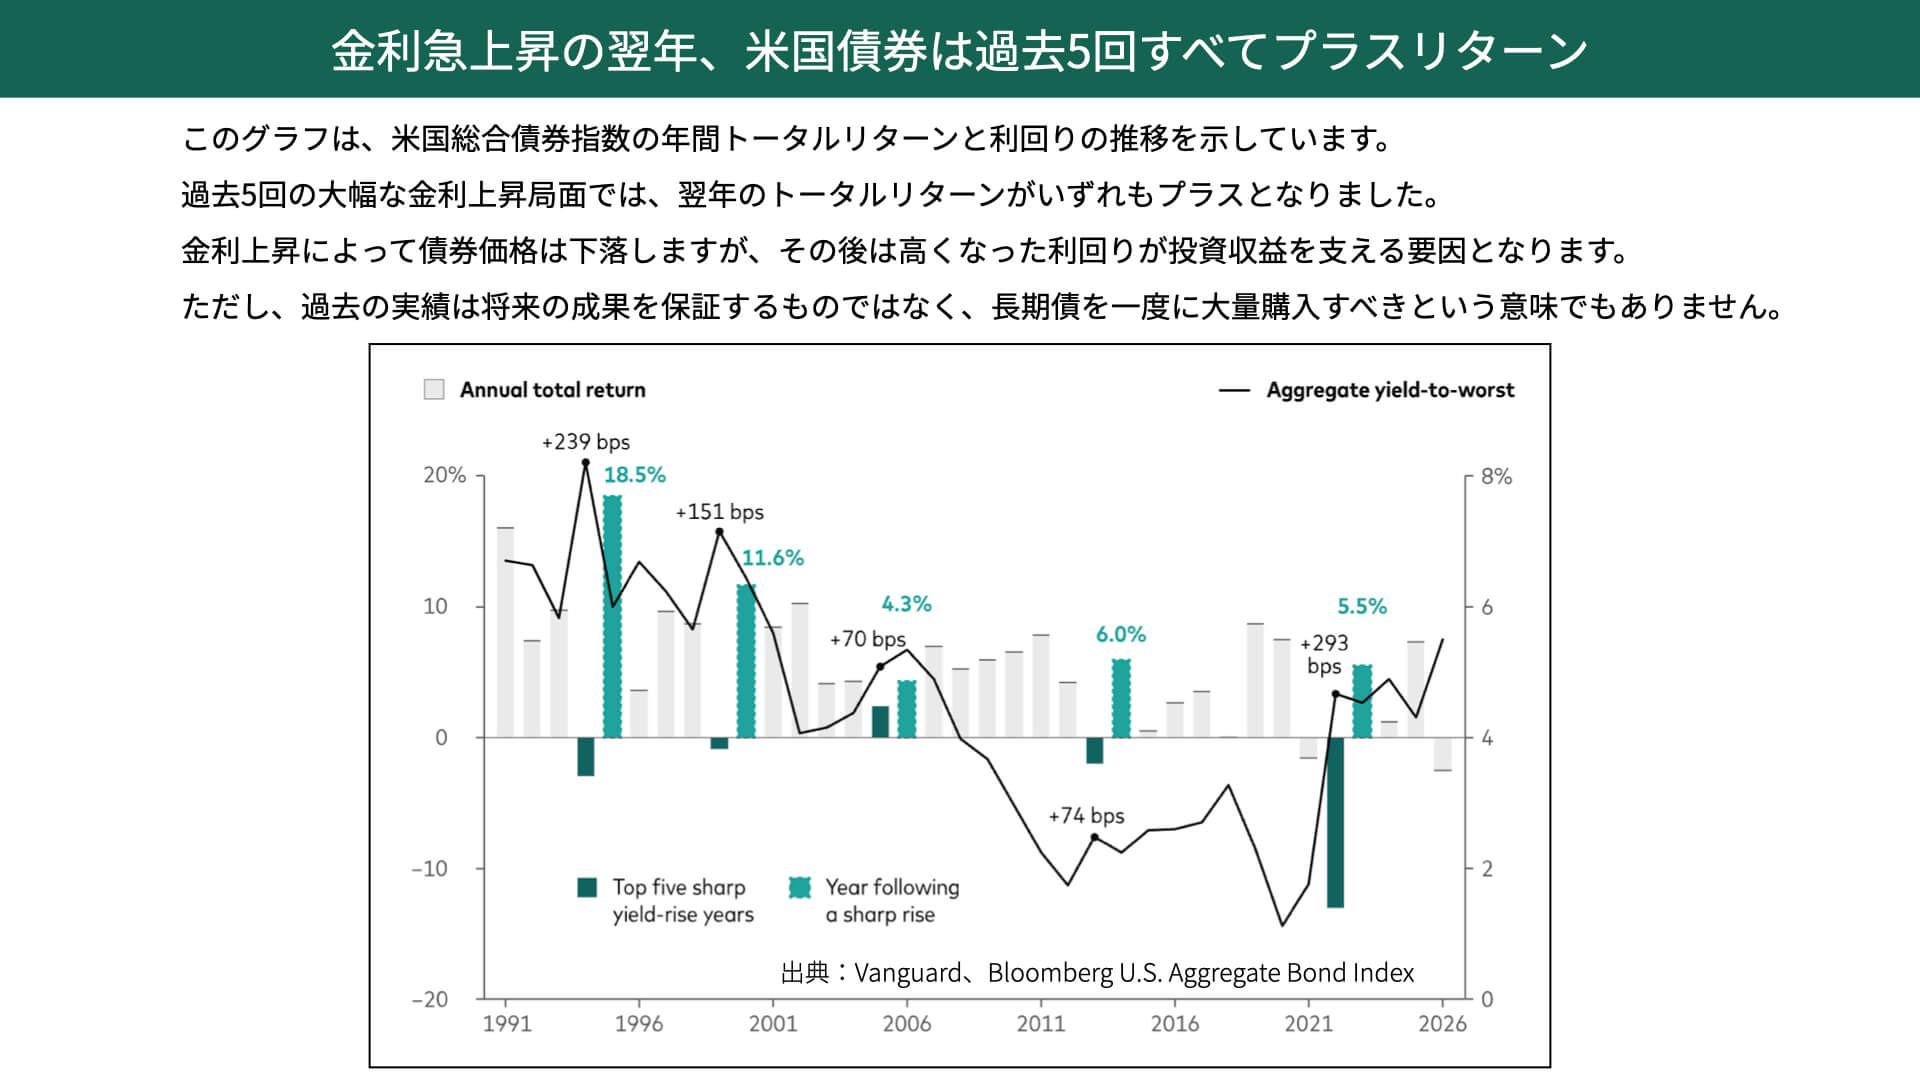
大きく金利が上昇した局面では、AGGのトータルリターンがマイナスになるケースが多く見られます。特に、2022年以降の大幅な金利上昇局面では、AGGのリターンも大きくマイナスとなりました。
注目していただきたいのは、その翌年のリターンです。翌年の債券リターンはいずれもプラスになっています。
これには、大きく2つの要因があります。
1つ目は、金利が大きく上昇した後、一服感によって、債券価格の下落ペースが緩やかになったり、価格が上昇に転じたりしたという金利面です。
2つ目は、金利上昇によって高い利回りを享受できるようになることです。
金利水準が高ければ、債券価格が下落した場合でも、受け取る金利収入によって損失を補いやすくなります。そのため、金利が大きく上昇した翌年以降は、債券のリターンが安定しやすくなる傾向があります。
今回も金利が大きく上昇しており、暦年ベースでは債券のリターンがマイナスになっていますが、過去の傾向を踏まえると、2027年以降はリターンが改善する可能性があると考えられます。
米国債券は金利上昇にどこまで耐えられるのか?AGGの収益シミュレーション
では、実際にAGGなどを含めて、どういった投資をすべきなのでしょうか。
まず、AGGの利回りを確認します。
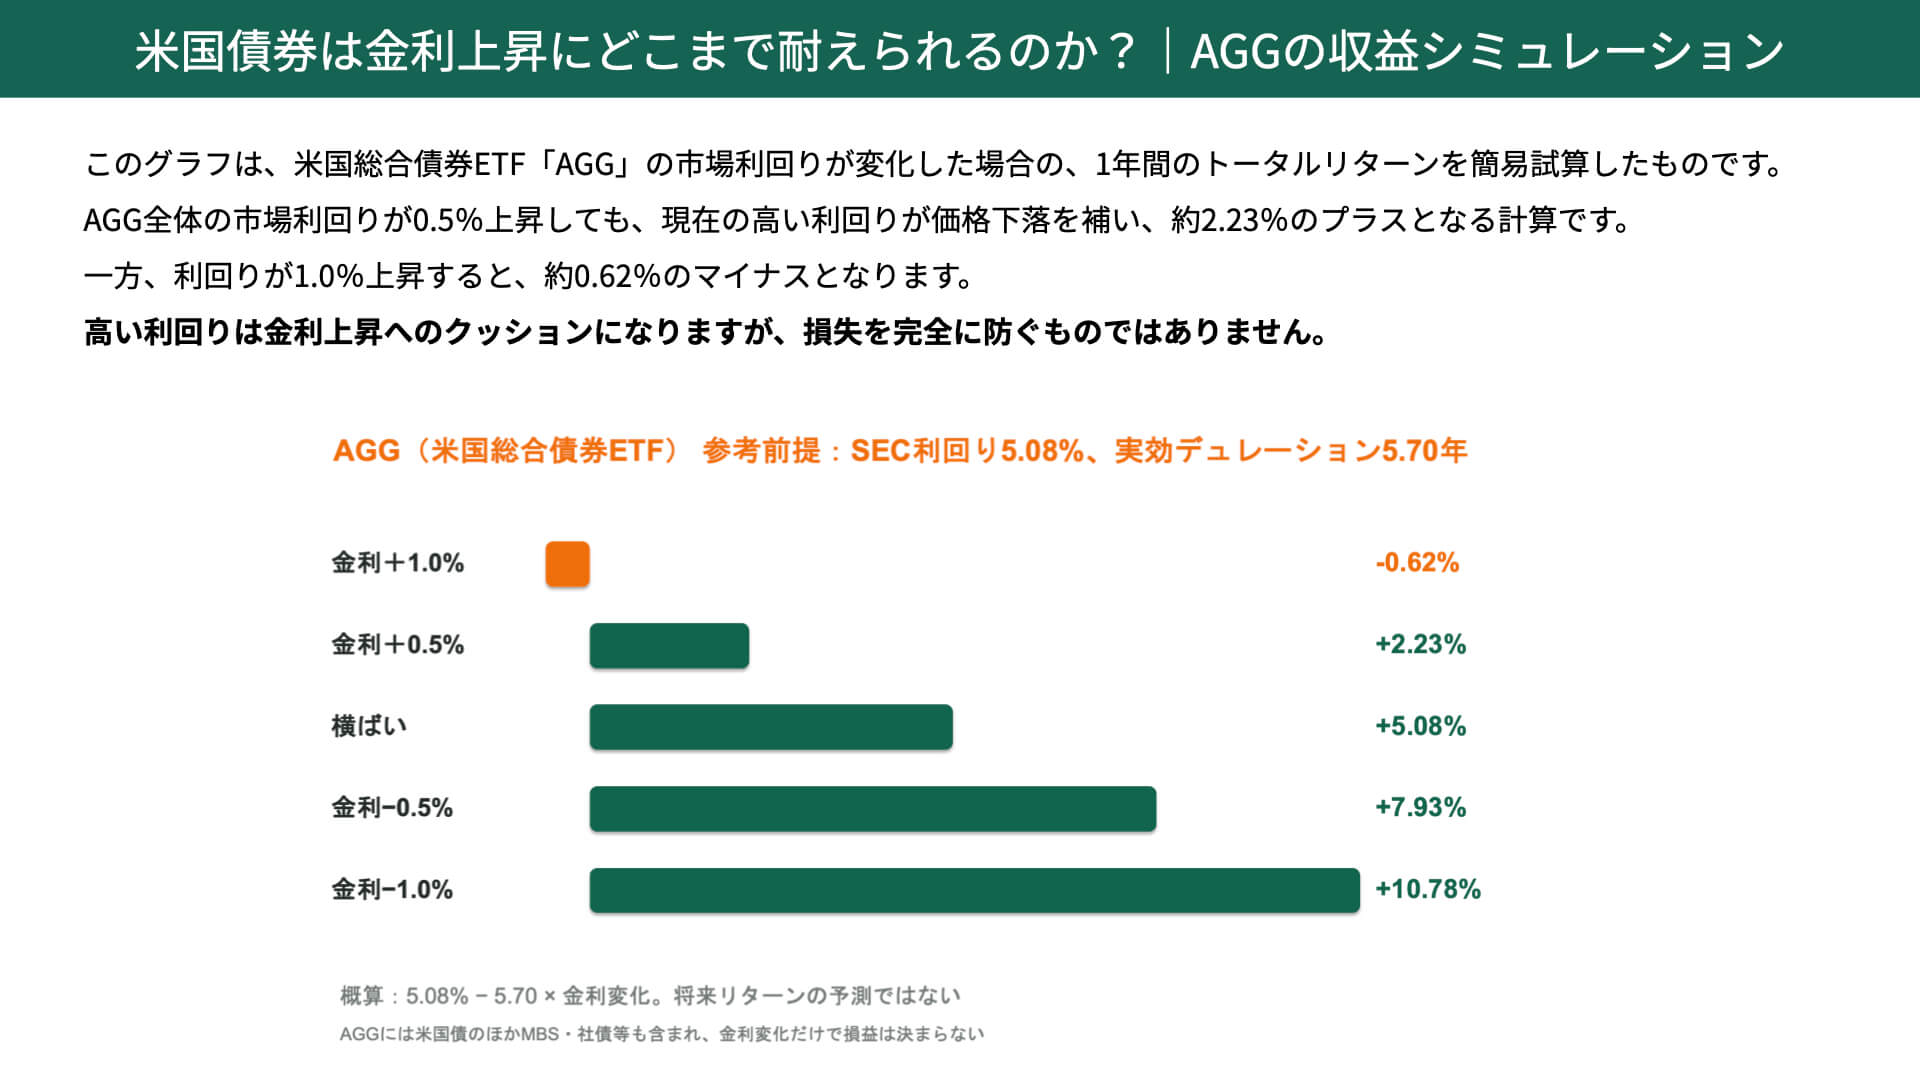
AGGの平均利回りは5.08%となっています。そのため、債券価格が下落しても、リターンはかなり安定しやすい状況だと言えます。
ただし、来年以降のリターンが、どうすればプラスになるかは把握しておく必要があります。
大きく影響を与えるのが実効デュレーションです。
デュレーションとは、金利の変動による債券価格の感応度です。
例えば、金利が1%上昇した場合、債券価格がおおむね5.7%下落することを意味します。つまり、デュレーションに金利の変化幅を掛けることで、債券価格がどの程度変動するかを概算できるのです。
例えば市場予想に反して金利が1%上昇した場合です。
受け取り金利は5.08%ですが、債券価格の下落率5.7%を差し引くと、リターンは-0.62%となります。
注意すべきなのは、SEC利回りの5.08%、実効デュレーションというのは、AGGに含まれるMBSや社債が大きく動かないことを前提としています。
クレジット市場が荒れて社債のスプレッドが広がったり、MBSが不安定になって大きく下落したりすれば、下落幅はより大きくなる可能性があります。その点は今回の計算に入れていないことを、ご理解ください。
単純に金利が1%上がった場合、-0.62%のマイナスで収まることになります。横ばいの場合は金利のリターンで+5.08%。マーケットが予想しているような金利低下、例えば-1.0%の低下であれば、デュレーションが+5.7%、債券利回り+5.08%で+10.78%となっています。
重要なのは、金利低下による7.93%や10.78%といったリターンを期待するだけでなく、予想に反して金利が上昇した場合の損失を考えておくことです。
例えば、金利が1%上昇した場合の-0.62%を許容範囲と考えるのか、それとも大きなリスクと捉えるのかによって、商品が自分に合っているかどうかは変わってきます。
金利が0.5%上昇したら? 債券のデュレーション別価格変動
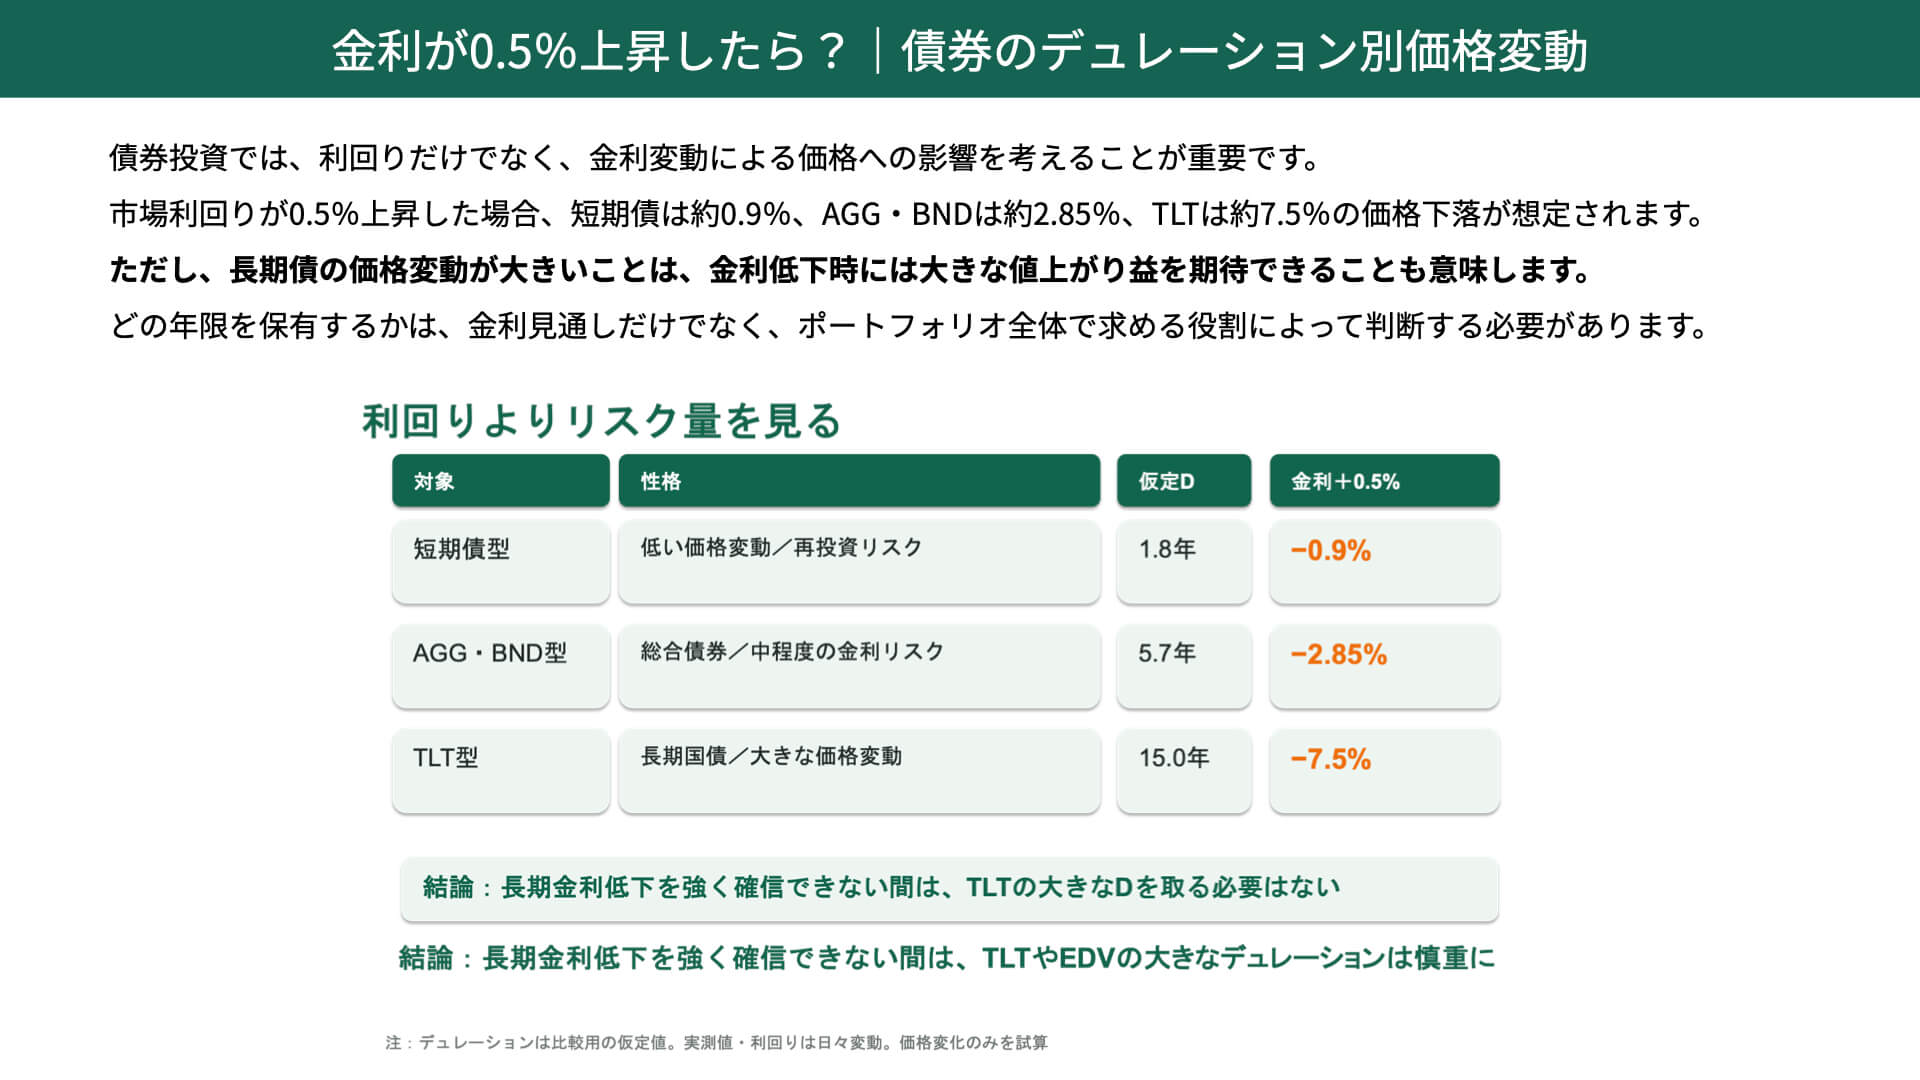
金利が低下する基本シナリオでは投資家にとって有利に動きますから、今回は不利に動く、金利が0.5%上昇するケースを考えてみましょう。
現在は、長期金利が短期金利よりも高い順イールドの状態になっており、なるべく長期の債券を購入しようと考えている方も多いと思います。
金利が低下するシナリオであれば、デュレーションが長い債券ほど利益が上がります。しかし、金利が上昇した場合には逆のことが起こります。
例えば、短期国債ETFのSHYは、実効デュレーションが約1.8年です。総合債券ETFのAGGは約5.7年、長期国債ETFのTLTは15年となっています。
金利が低下すれば、デュレーションの長いTLTの価格上昇率が最も大きくなります。しかし、金利が0.5%上昇した場合、TLTの債券価格は7.5%下落する計算になります。金利が1%上昇すれば、15%の下落となります。
15%もの下落が発生すると、債券から受け取る利息収入だけでは、その損失を補うことが難しくなります。
ですから、金利水準だけでなく、デュレーションという金利感応度をしっかりと把握した上で投資判断を行う必要があるのです。
結論としては、長期金利が低下することに強い確信を持てない場合は、長いデュレーションを取りすぎない方がよいと言えます。
2027年に向けた債券投資戦略 新規投資と既存保有は分けて考える
最後に、2027年に向けた債券投資戦略についてお伝えします。
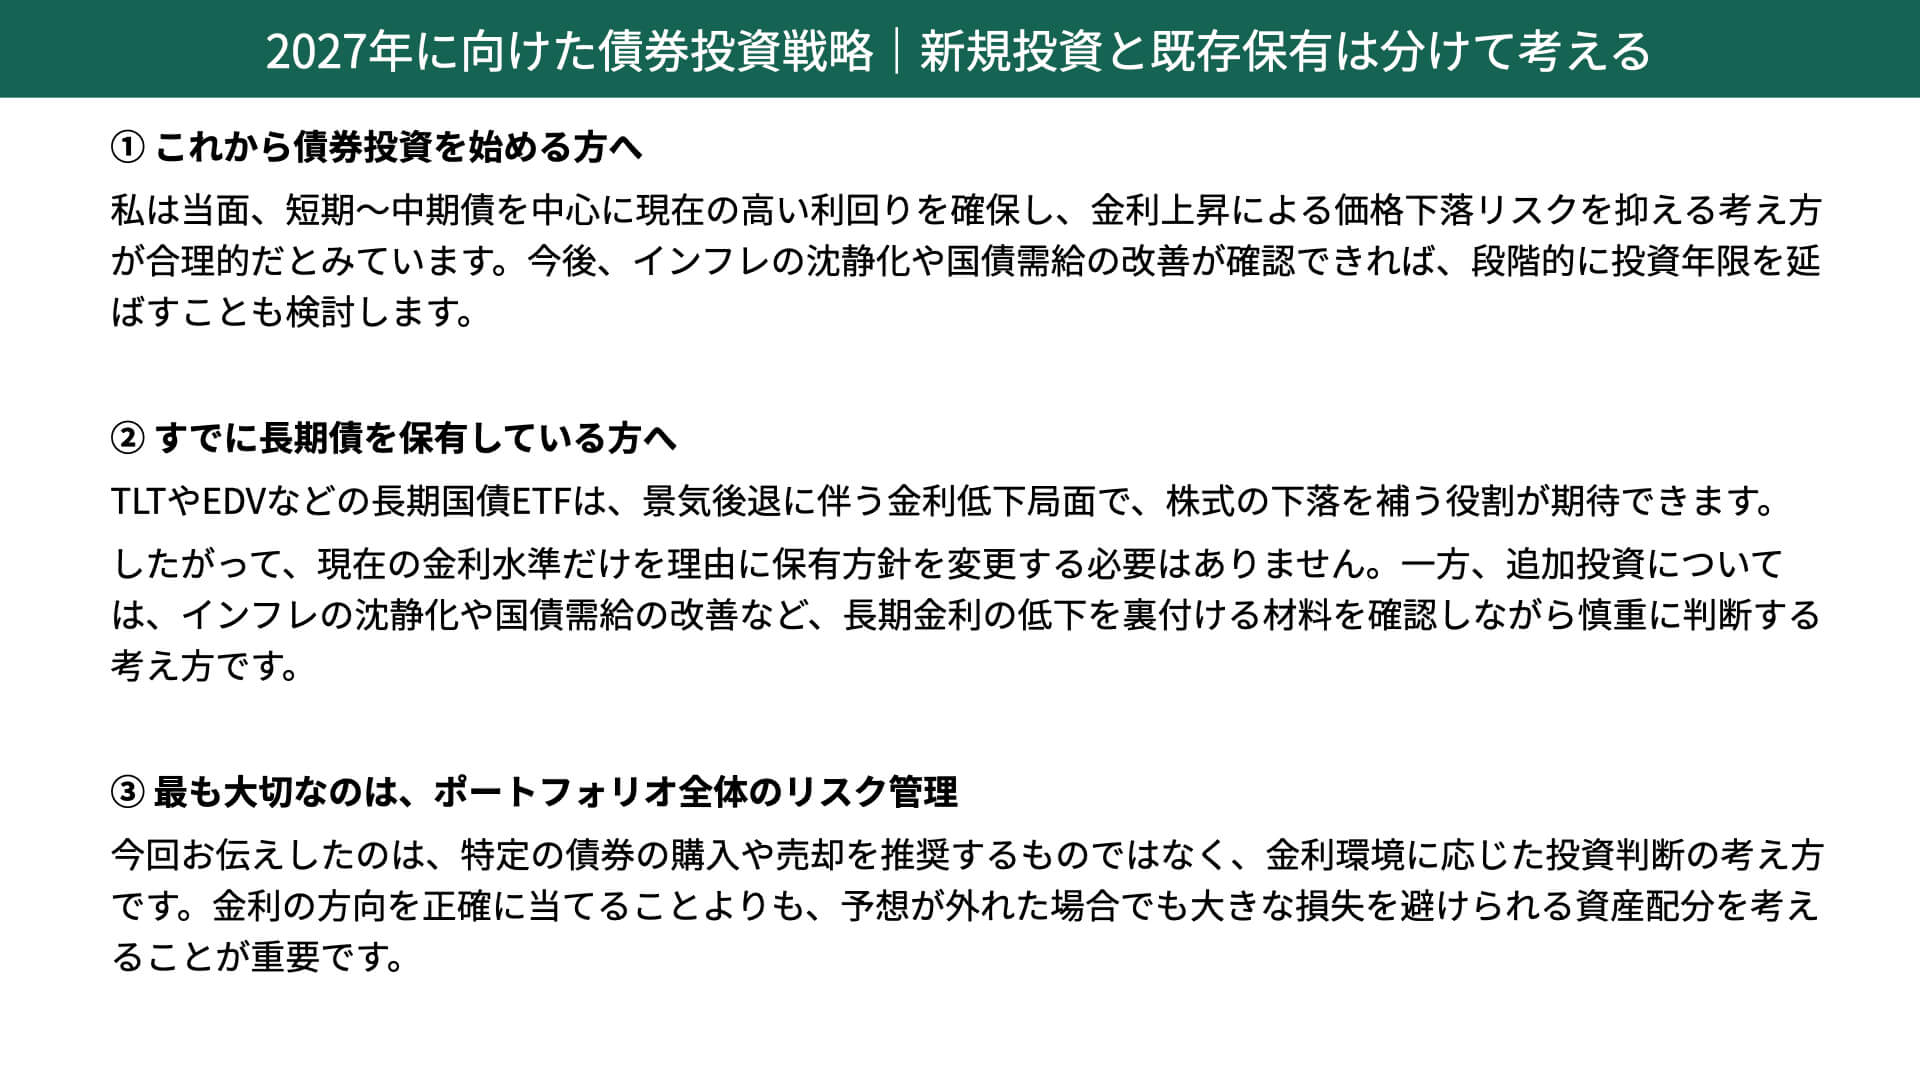
今回ご覧いただいている方には、これから債券投資を始めようと考えている方と、すでに債券を保有している方の2通りがあると思います。それぞれについて考えていきます。
これから債券投資を始めようと考えている方には、まず短期から中期の債券を中心に、ETFなどを通じて投資する方法がよいのではないかと考えています。
現在は短期、中期、長期のいずれも比較的高い利回りとなっており、短期債や中期債でも十分な金利収入を期待できる状況です。
先ほどご紹介したAGGも、実効デュレーションが約5.7年で、利回りは5%程度となっています。歴史的に見ても比較的高い利回り水準にあるため、金利上昇、債券価格下落の可能性を考えると、最初から長期債に大きく投資するよりも、短期債や中期債から始める方が無難ではないかと考えています。
その上で、今後インフレが沈静化し、CPIやコアPCEといった物価指標が低下してきた場合、財政規律の改善によって需給が安定したり、AI関連企業の発行需要もある程度市場に織り込まれ、金利が低下する可能性が高まってくれば、年限を段階的に長くしていく方法がよいと考えています。
一方、すでにTLTなどの長期債ETFを保有している方については、TLTやEDVをお持ちの方が多いと思います。こうしたものをお持ちの方は、株式と併せて保有している方も多いと思いますので、景気後退に伴って金利が低下した場合、株式の下落を債券価格の上昇によって補う役割が期待できます。
したがって、現在の金利水準だけを理由に、保有方針を急いで変更する必要はないと考えています。
一方で、追加投資については、インフレの沈静化や国債需給の改善など、金利低下を裏付ける条件を確認しながら慎重に判断する必要があります。
現在の金利水準だけを理由に買い増してしまうと、株式投資でいうナンピン買いのような状況になりかねません。さらに金利が上昇すれば、保有数量が増えた分だけ損失も大きくなる可能性があります。
したがって、長期債を追加購入する場合には、金利低下に対してある程度の確信が持てる段階になってから判断するのがよいでしょう。
最後にお伝えしたいのは、金利の動きを正確に予想することは非常に難しいということです。
今回の基本シナリオは、2027年に向けて金利が低下するというものです。しかし、実際には金利が上昇したり、高止まりしたりする可能性もあります。
大切なのは、そうした予想が外れた場合に、自分のポートフォリオにどの程度のマイナスが生じるのかを考えておくことです。
例えば、大きな損失を避けたい方であれば、デュレーションを短めにする必要があります。一方、ある程度の損失を許容する余力のある方であれば、長期債への投資も選択肢になります。
ただし、その場合でも、金利低下を裏付ける条件が整ってから投資していくことが重要で、予想が外れた場合でも大きな損失を避ける配分を考えることが重要です。
つまり、どの期間を買うか最初から決め打ちするのではなく、状況を踏まえて判断する必要があります。
不確実性の高い環境では、想定どおりに金利が動いた場合のリターンだけでなく、予想が外れた場合にどの程度の損失が発生するのかを把握することが大切なのです。
そうしたリスクを十分に考慮して投資を行えば、長期保有を通じて、しっかりとリターンをあげることができます。ぜひ今回の内容を、皆さんの投資における判断のきっかけにしていただければと思います。
関連記事
2026.10.28
【米ドル建て債券】2027年に向けた債券投資戦略 〜金利低下を見込みながらも、上昇にも備える〜
本日のテーマは「米ドル建て債券 2027年に向けた債券投資戦略」です。 米国の金利低下を基本...
- 超保守的な資産管理チャンネル
2026.10.22
【米国株】AI好決算でも株は売られる?焦点は「ガイダンス」と「信用不安」
今回のテーマは「米国株の次の分岐点 AI好決算でも株は売られる? 焦点は「ガイダンス」と「...
- 超保守的な資産管理チャンネル
2026.10.07
利上げで株価暴落?過去5回の利上げを検証「1994年以降の米国市場、 金利、EPS、PERから考える」
本日のテーマは、「利上げで株価暴落? 過去5回を検証」です。 1994年以降の米国市場について...
- 超保守的な資産管理チャンネル

 お問い合わせ