


本日のテーマは「AI株急落をどう考えるか。これからの銘柄選びで大切なこと」です。
先週の米国市場は、AI・半導体関連株を中心に急落しました。この下落を、需給の問題と、AI投資を取り巻く環境の変化に分けて整理します。
そのうえで、需給が落ち着いた後にどの企業が評価されるのか、今週の注目ポイントとあわせて解説します。ぜひ最後までご覧ください。
先週の米国市場は、半導体株を中心に急落
先週(11月2日〜6日)の米国市場は、S&P500が2.7%、NASDAQが3.4%、ダウが0.9%下落しました。特に半導体関連株への売りが厳しく、SOX指数は週間で約12%下落しました。
また、11月5日(木)の米国市場は、S&P500が4.36%、NASDAQが5.52%、SOX(半導体指数)が12.25%下落するなど、AI・半導体関連株を中心に急落しました。さらに、ダウ平均も3.44%、Russell2000も4.45%下落し、売りが市場全体に波及する全面安となりました。
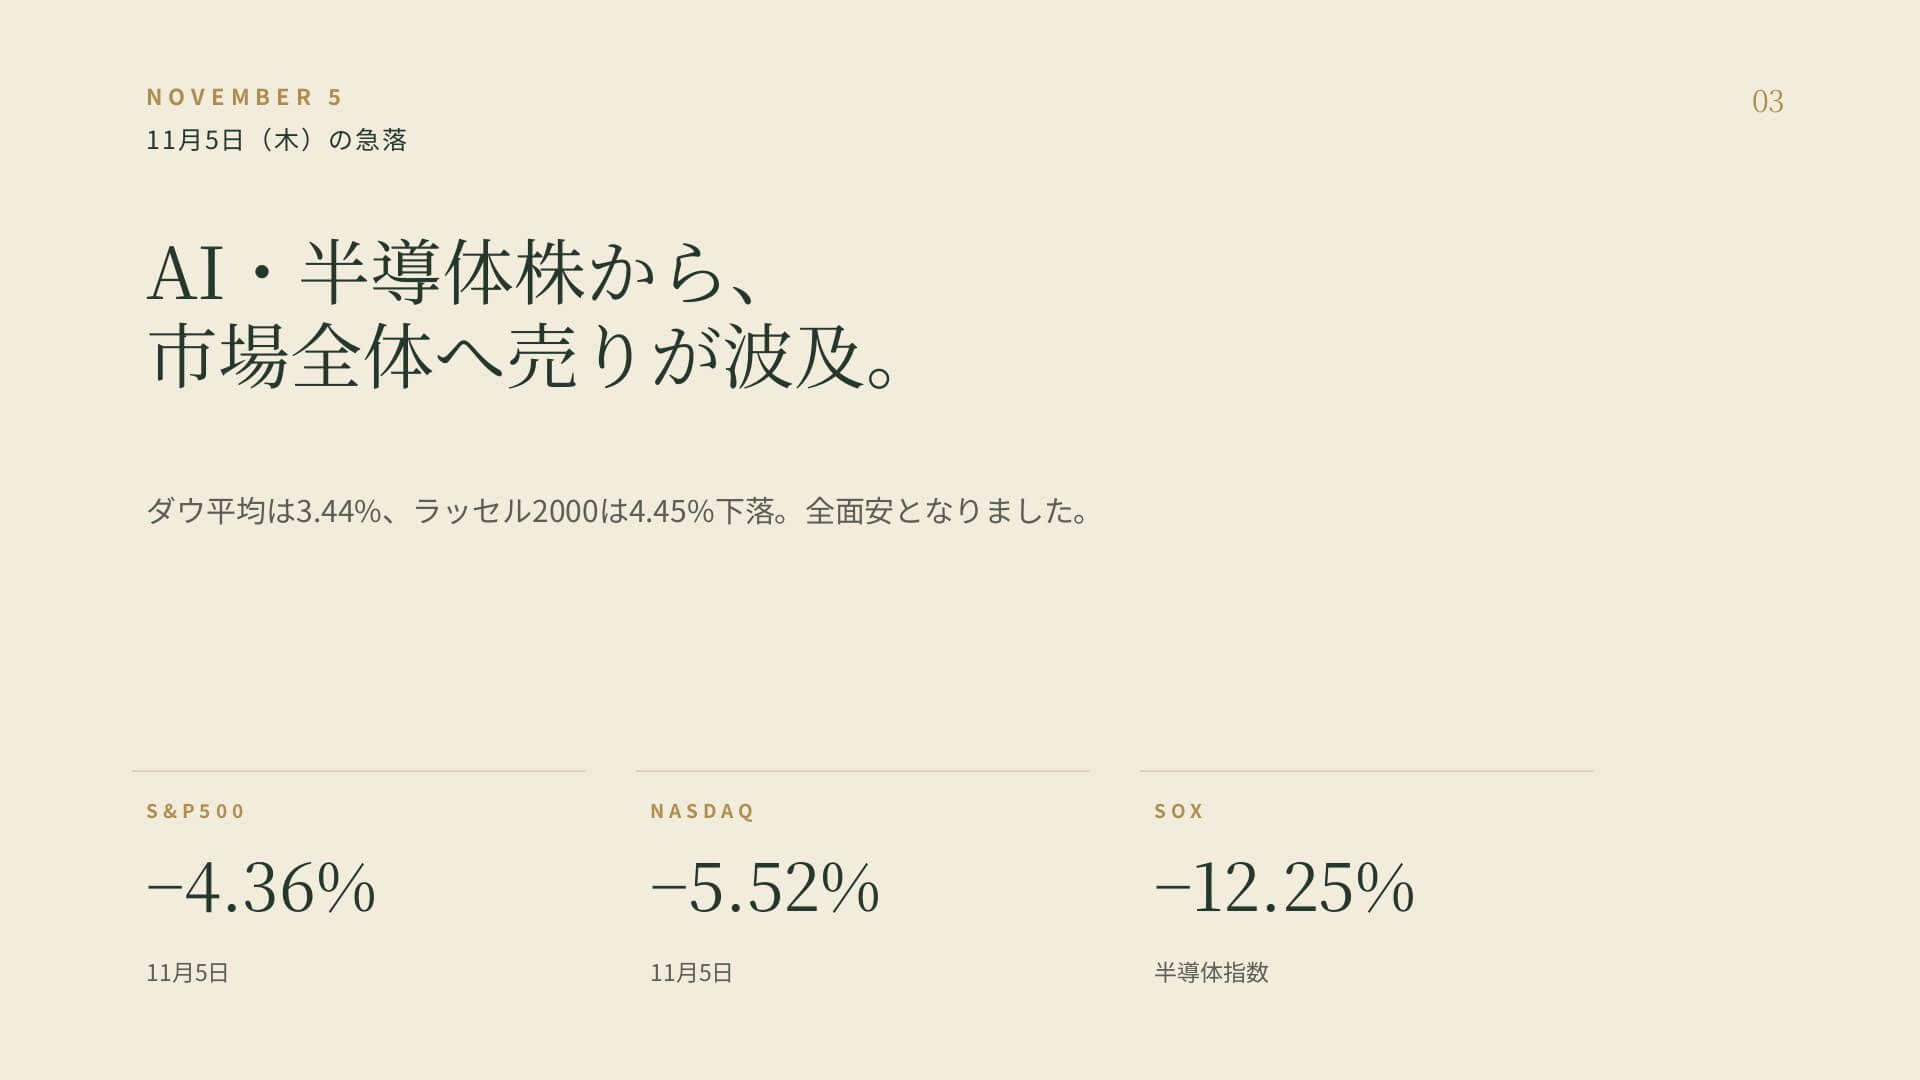
この大幅下落、全面安にかなり驚いた方が多いのではないかと思います。
一方で、S&P500均等加重指数(イコールウェイト)の下落率は約1%にとどまり、大型AI関連株とその他の銘柄との間で、株価の動きに大きな差が生じたことも大事なポイントです。
時価総額加重型インデックスへの集中リスクが浮き彫りになった格好であり、投資家にとっては、ポートフォリオの分散状態を再確認する機会とも言えます。
今回の下落を、選挙結果への反応だけで考えない
私は、前週、AI関連株の調整を企業利益の悪化と混同することなく、中間選挙後の政策、長期金利、信用市場を確認することが大事だとお伝えしました。
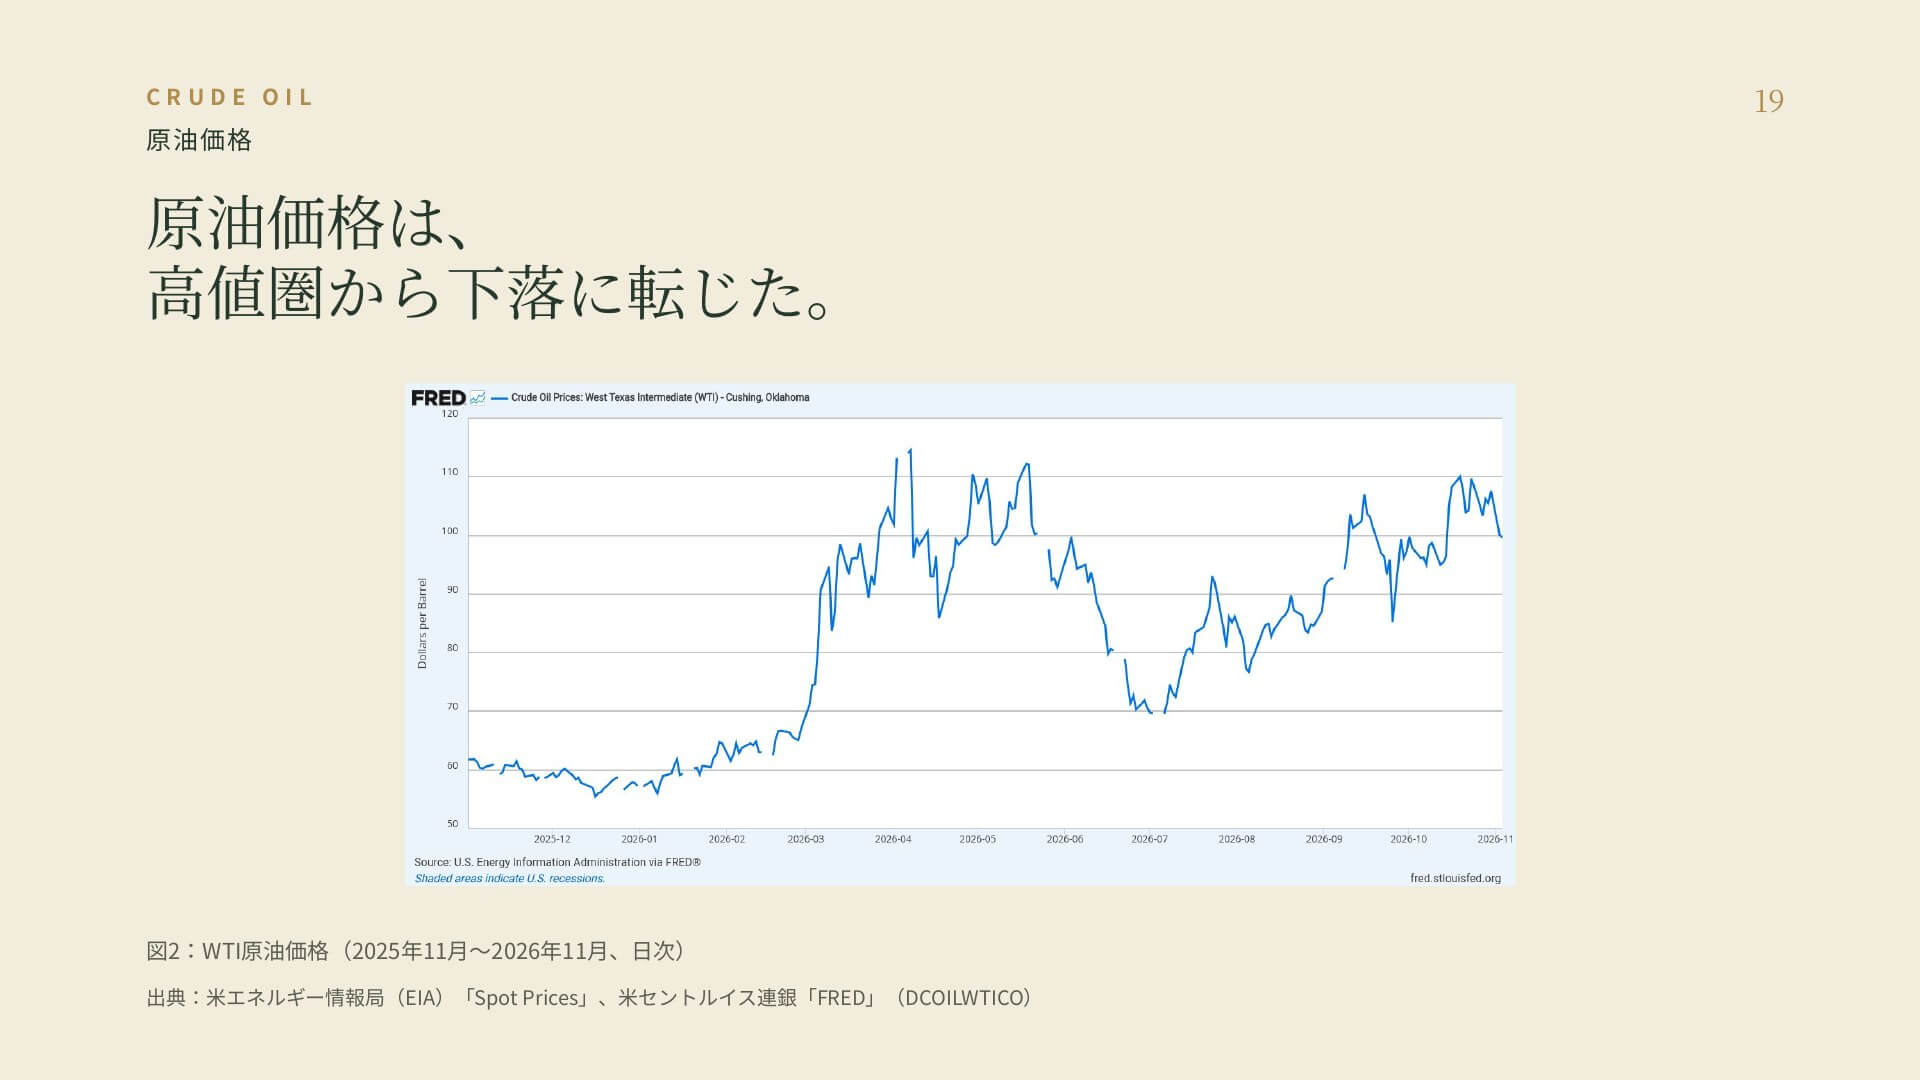
結果として、民主党の選挙勝利を受けたAI投資への警戒が株価の急落につながる一方、原油価格と長期金利は低下しました。
ただし、今回の株価下落を単なる選挙結果への反応と考えるのは、少し違うのではないかと考えています。これまでAI関連株を押し上げてきたシナリオそのものを、中間選挙の結果を受けて、今後チューニングする必要があることを頭の中に入れておくべきだと思います。
AI投資は減速するのか。それとも勝者が変わるのか
今回の中間選挙で注目したいのは、すでに報道されているように、データセンター建設が集中する州や地域で、電力料金、水資源、土地利用などに対する住民の不満が、政治的な影響力を持ち始めていることです。
特に全米の4分の1のデータセンターを保有するテキサス州では、データセンターの新規建設に対する許認可の見直しが議論されています。地域住民の生活負担や環境面の問題に加え、物理的な電力網(送電インフラ・系統接続)の拡張ペースが、AIデータセンターの消費電力に追いつかないというボトルネックも顕在化しつつあります。
今後、民主党が2028年の大統領選挙を意識するのであれば、こうしたインフラ負荷や住民生活への影響を抑える政策が重視される可能性があります。
一方、米国にとってAIは国策であり、防衛面でも不可欠であることから、米国が中国とのAI開発競争から降りるとは考えにくく、また、AI投資の急減によって株式市場や経済成長に大きな悪影響が生じることも避けたいと考えるはずです。
そう考えると、AI投資を全面的に止めるのではなく、建設条件やインフラ負荷にルールを設けながら、投資のペースを調整していくという展開が考えられます。これを踏まえると、これまでと同じ速度でデータセンターが増え続けることを前提にしたシナリオよりも、多少減速するシナリオを想定しておく方が自然です。
既存設備の希少価値と、FCFの改善
ただし、ここからがさらに重要なポイントです。仮に今後のデータセンター建設や増設が厳格化・鈍化されるのであれば、それまでに十分な設備や電力を確保した企業は、むしろ有利な立場になるかもしれません。
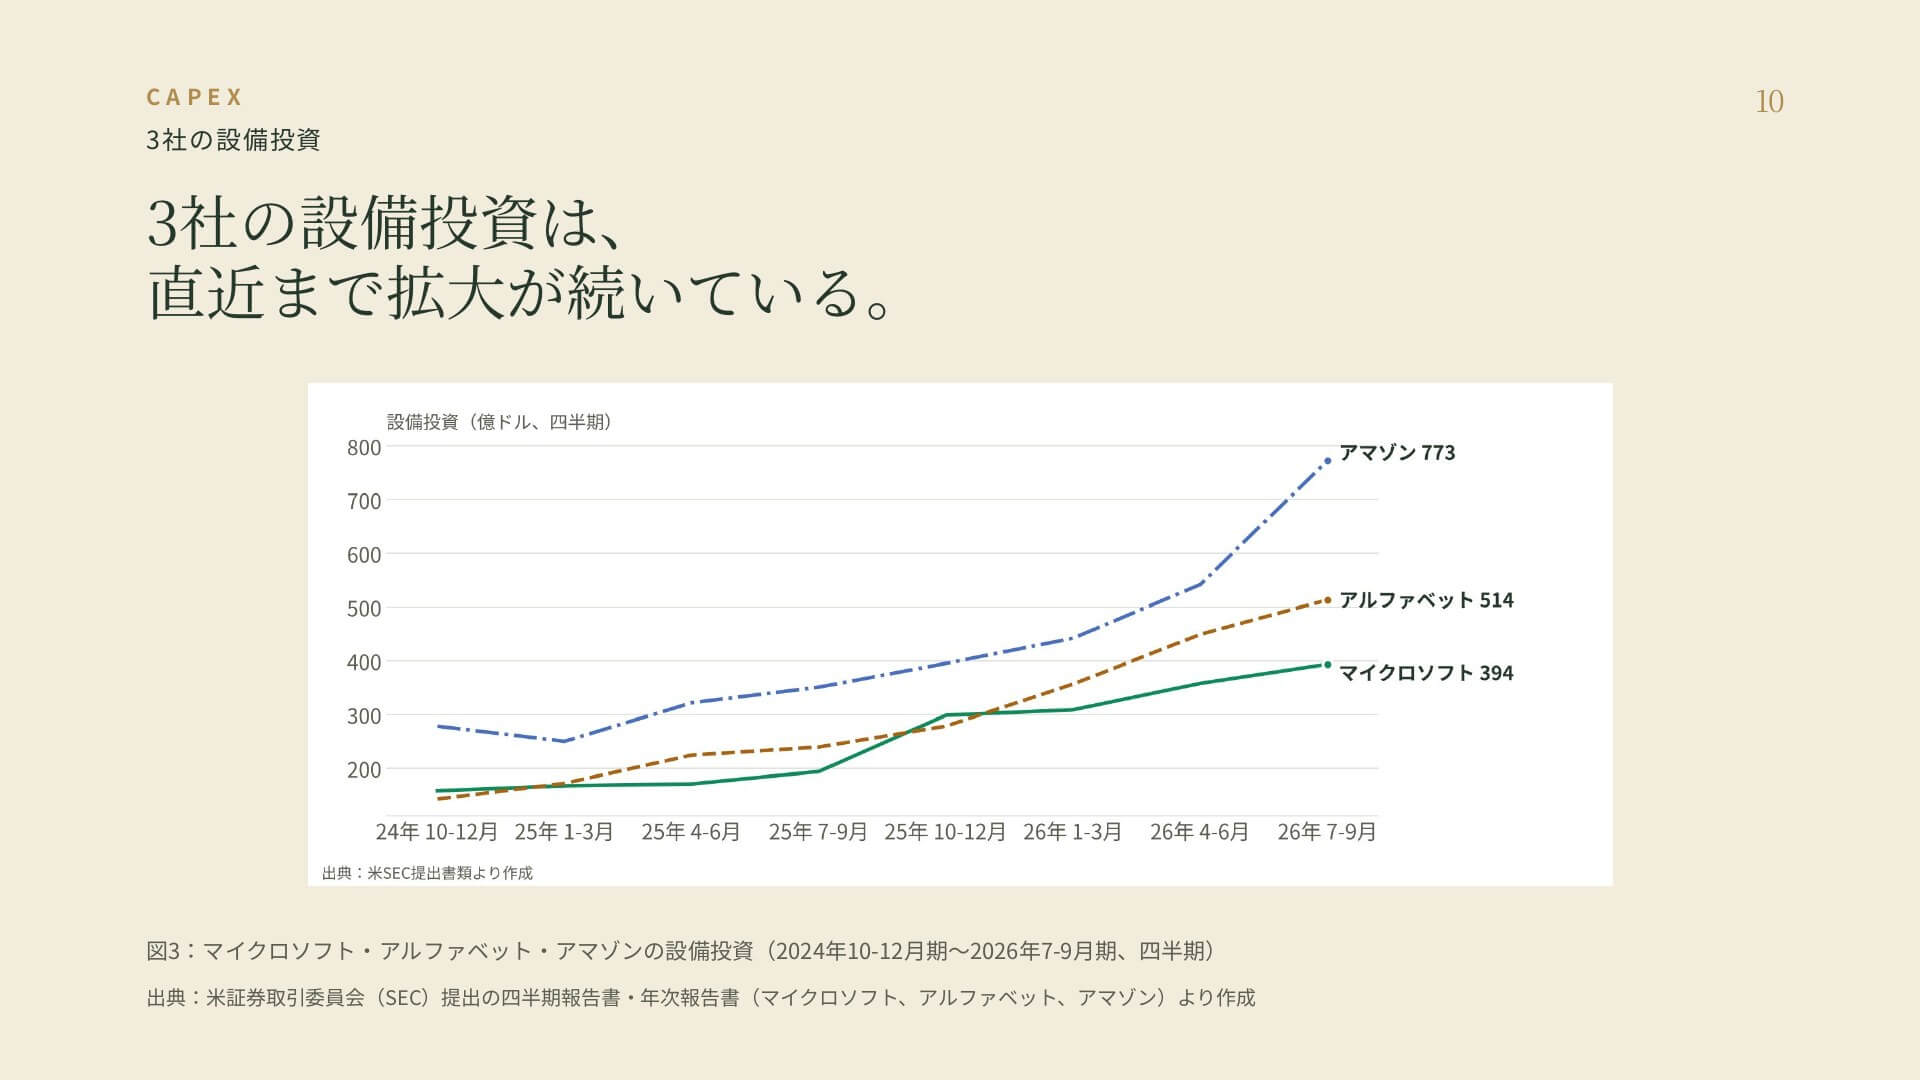
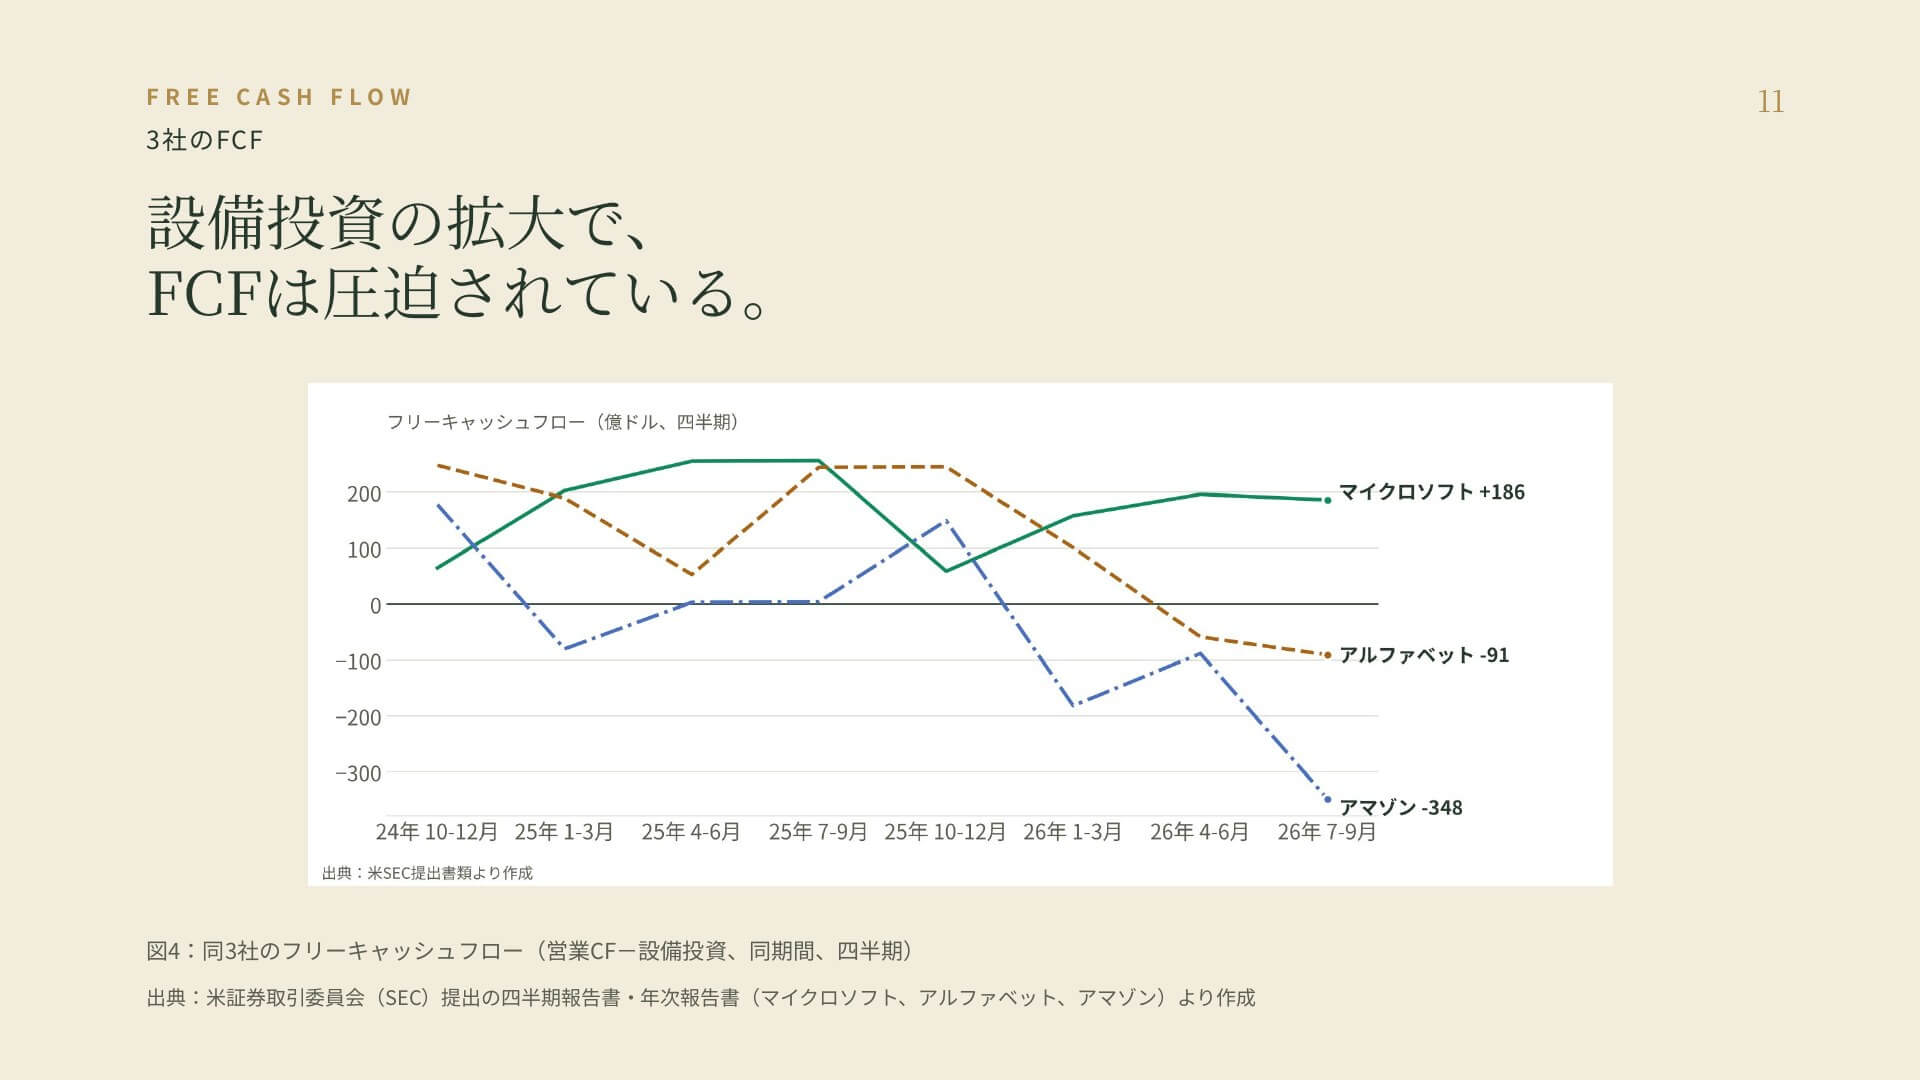
新しいデータセンターが簡単に建設できなくなれば、既存設備の希少価値が高まります。さらに、過度な設備投資の拡大ペースが落ち着けば、フリーキャッシュフロー(FCF)が改善し、株価が再評価される可能性もあります。
図は、マイクロソフト、アルファベット、アマゾンの設備投資の四半期ごとの推移です。これまでのAI相場は、設備投資が増えれば、その関連企業の株価が上昇するという、比較的わかりやすい構図でした。
こちらは、同じ3社のフリーキャッシュフロー(営業キャッシュフローから設備投資を引いたもの)の推移です。設備投資の拡大ペースが落ち着けば、こうしたFCFが改善する余地が出てきます。
もっとも、既存設備を多く持っているだけで利益が増えるわけではありません。長期契約によって価格を引き上げられない場合や、電力・運営コストが上昇する場合には、設備の希少価値がそのまま収益につながるとは限りません。また、投資の抑制によって将来の成長機会を失う可能性もあります。
反対に、今後もデータセンターの建設が増え続けることを前提に、高い成長期待が織り込まれてきた半導体、電力設備、建設関連企業などは、業績の伸びが鈍化するとの予測から、PERの見直しを迫られる可能性があります。今後は、投資額の大きさよりも、既存設備の収益力や投資回収の速さが重視されるようになるかもしれません。
これは、AIの需要がなくなるという、よくあるような極端な話をしているわけではありません。今回の状況の変化で、AIの成長がどのように進むのか、また、それによりどの企業が最も利益を得るのか。その答えに変化が生じる可能性を考えておく必要があるという話です。
需給の混乱は続くのか。株価と金利を分けて考える
先週の株価急落では、市場のボラティリティを示すVIX指数が28台まで跳ね上がったことにも象徴されるように、一時的なパニック売りが広がりました。また、真相は定かではありませんが、ヘッジファンドの損失拡大やレバレッジ削減の動きが一部で報じられています。Reutersによると、テクノロジー株を中心に運用する一部のファンドでは大きな損失が発生し、運用規模やリスクの縮小を進める動きが見られています。
このようなファンド破綻の噂など、確認されていない情報を事実として判断する必要はありませんが、市場心理が極度に冷え込み、需給面で不安定な状態が続いていることは意識しておきたいところです。
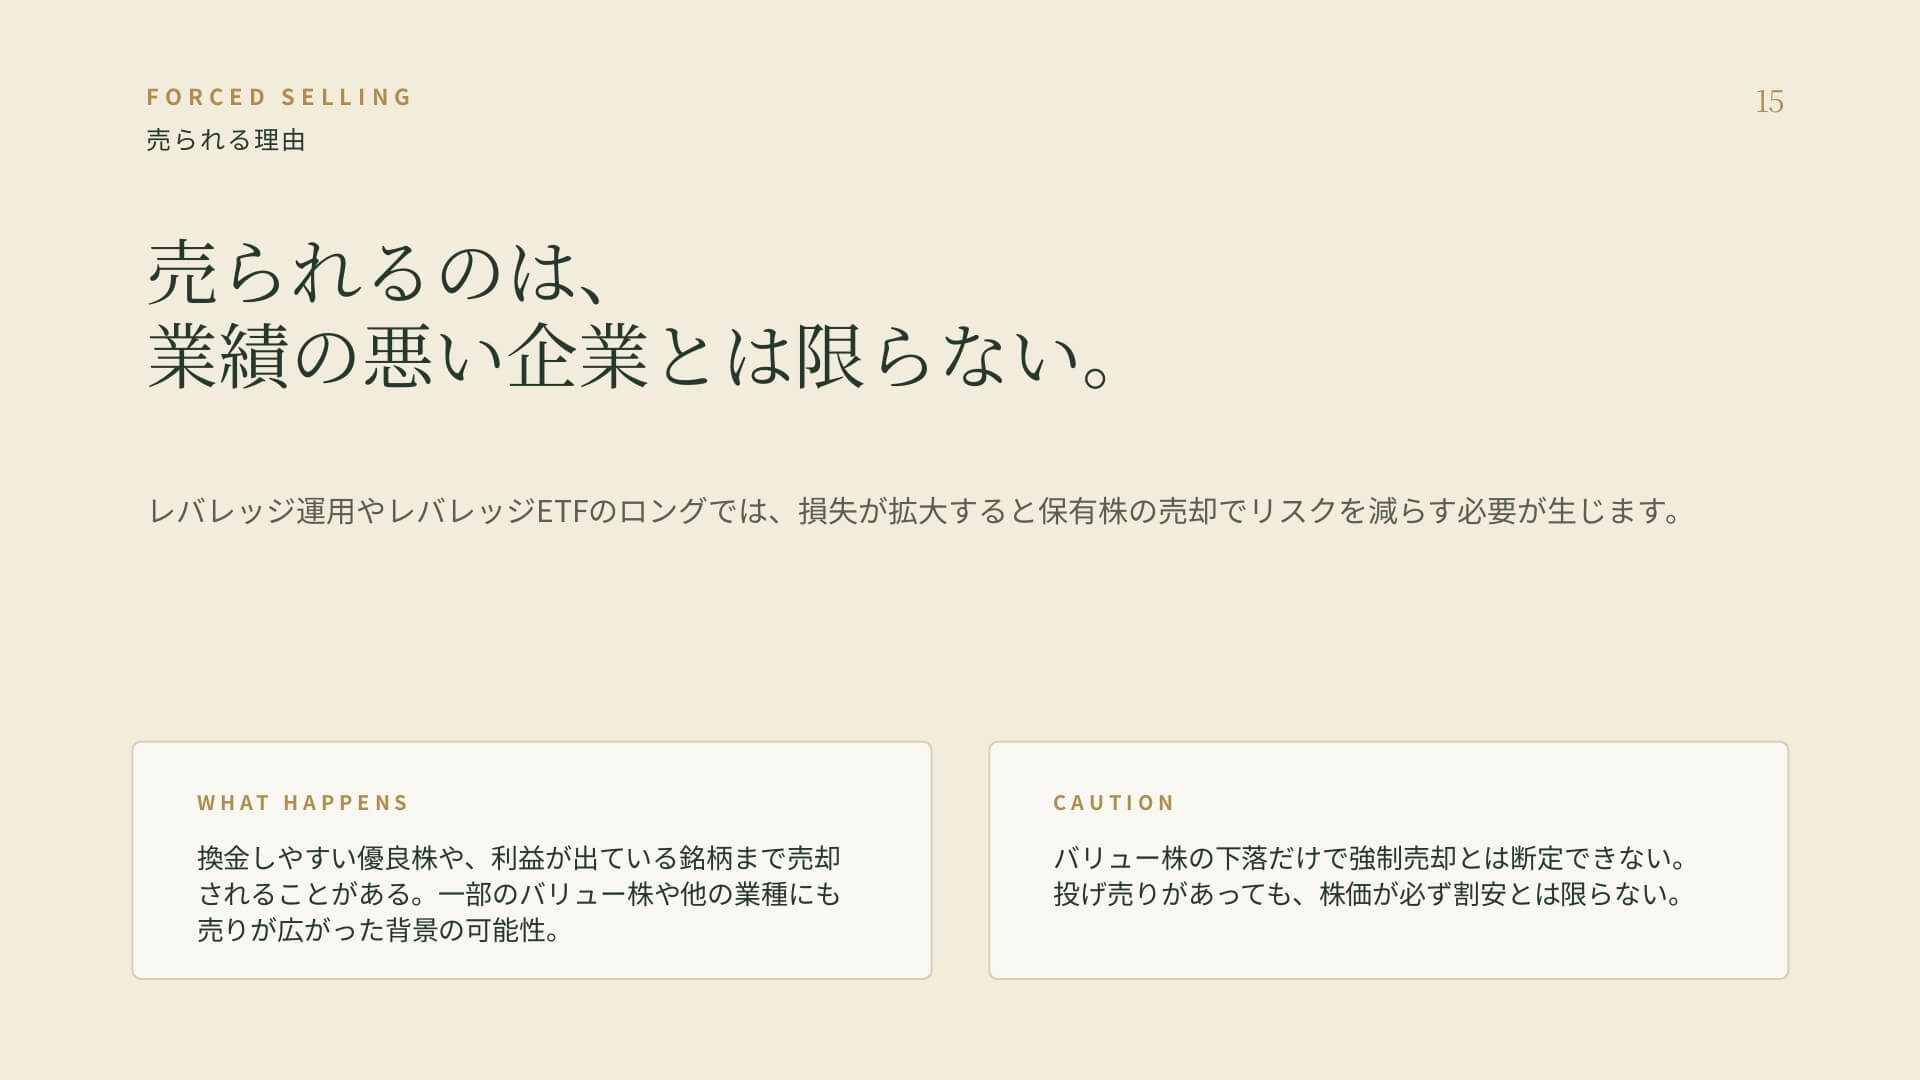
レバレッジを使った運用や、レバレッジETFのロングポジションでは、損失が拡大すると、保有株を売却してリスクを減らす必要が生じます。その際、売却されるのは必ずしも業績の悪い企業とは限りません。換金しやすい優良株や、利益が出ている銘柄まで売却されることがあります。
今回、AI関連株だけでなく、一部のバリュー株や他の業種にも売りが広がった背景には、こうした資金繰りやポジション調整の影響が含まれている可能性があります。もっとも、バリュー株が下落したという事実だけで、強制的な売却が発生したと断定することはできません。また、投げ売りが発生したからといって、現在の株価が必ず割安になったというわけでもありません。
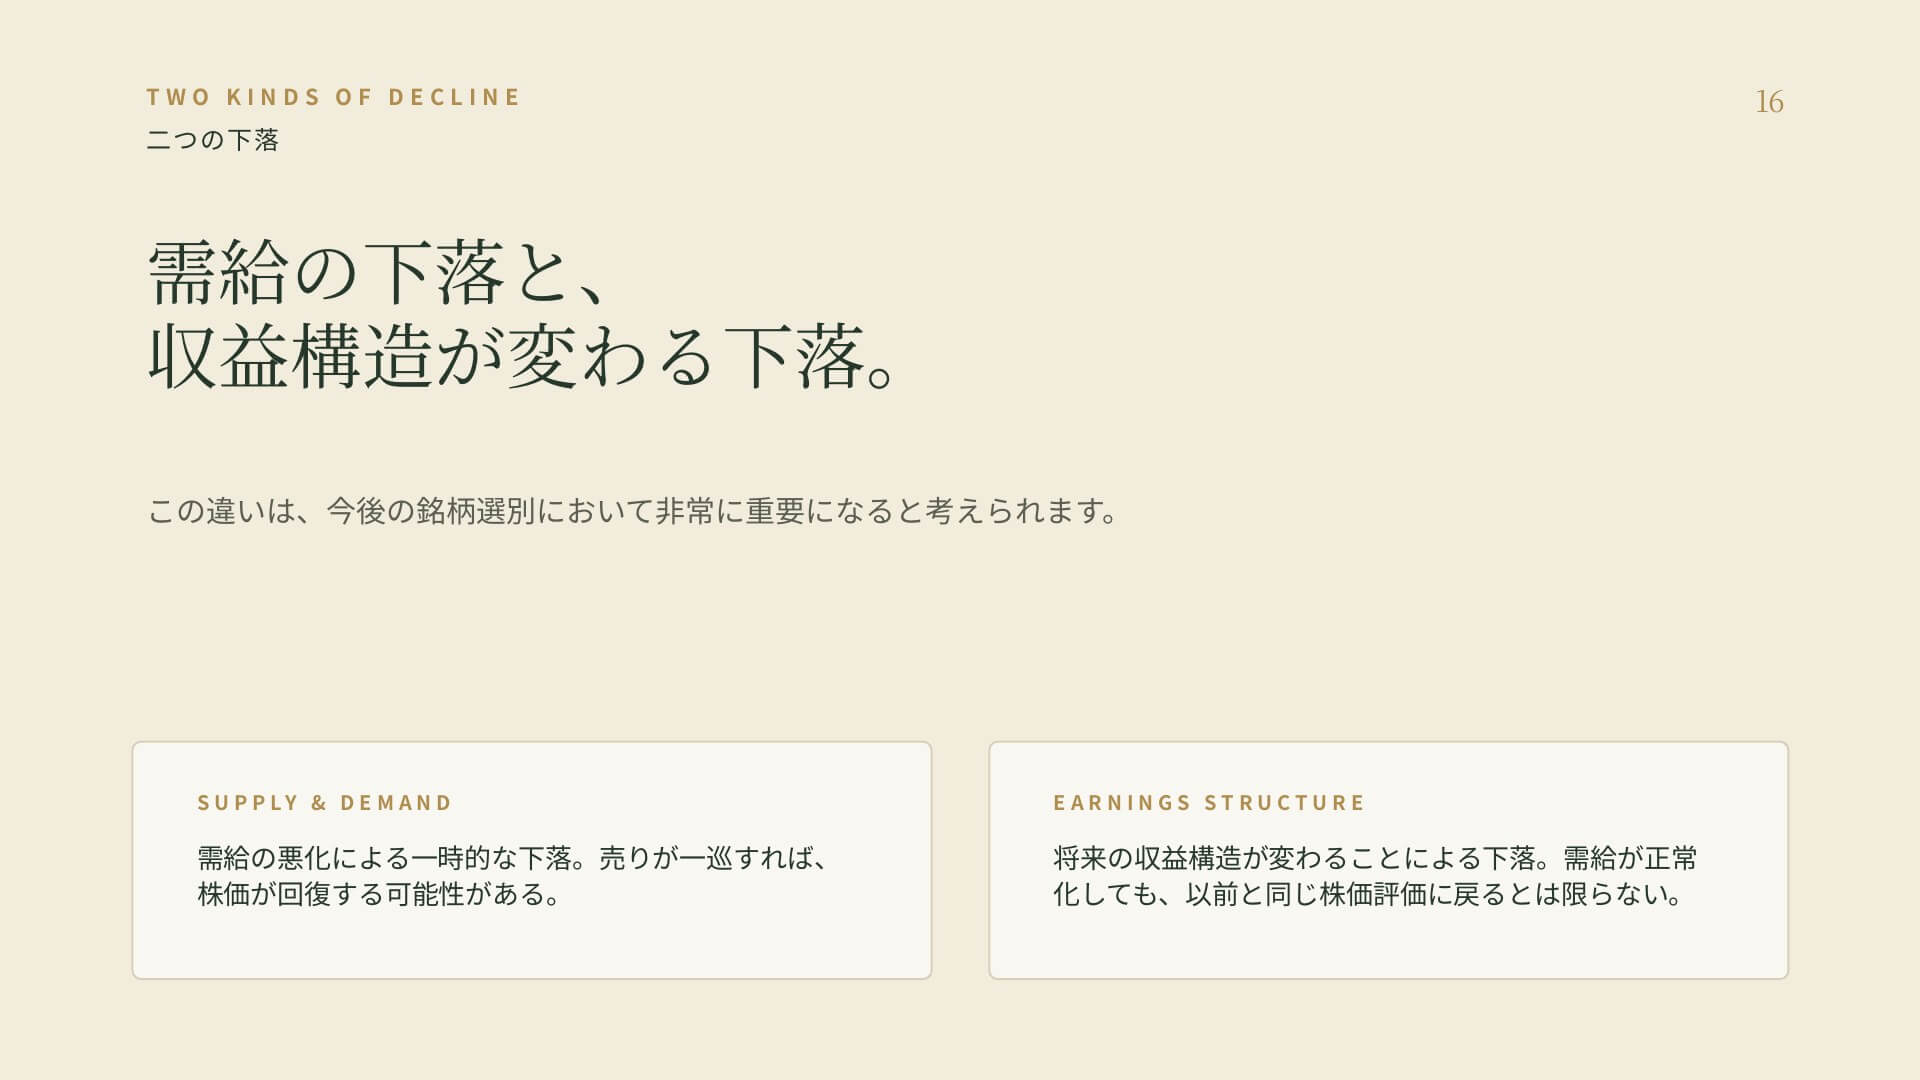
ここで分けて考えたいのは、需給の悪化による一時的な下落と、将来の収益構造が変わることによる下落です。前者であれば、売りが一巡することで株価が回復する可能性があります。しかし後者の場合、需給が正常化しても、以前と同じ株価評価に戻るとは限りません。この違いは、今後の銘柄選別において非常に重要になると考えられます。
債券・原油・信用市場の動き
一方、債券市場では米10年国債利回りが前週末の4.94%から4.86%へ低下しました。2年債は4.51%、5年債は4.64%、30年債は5.26%となり、10年と2年の利回り差は35bpの順イールドです。
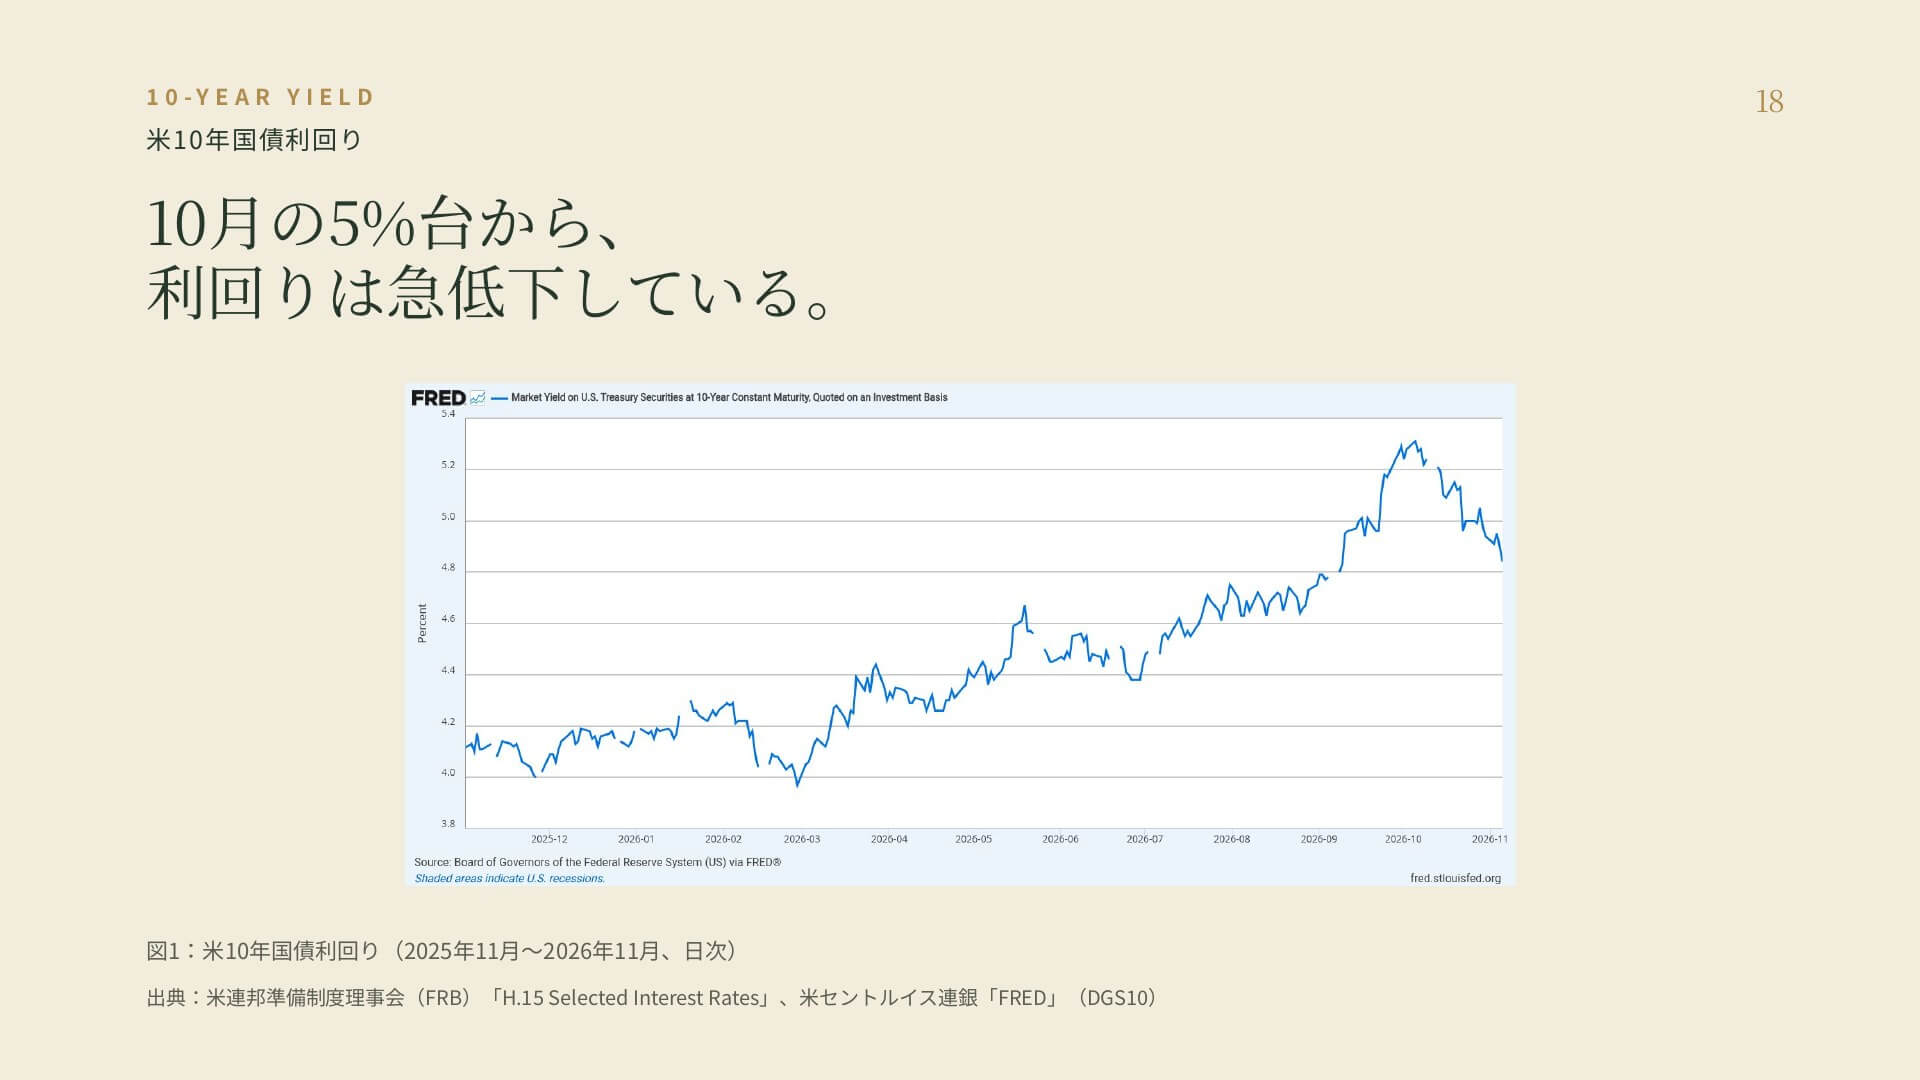
原油価格の下落はインフレ懸念を和らげる材料ですが、雇用が底堅いなかでは、FRBが直ちに金融引き締め姿勢を緩めるとは限りません。
また、信用市場では投資適格社債とハイイールド債のスプレッドが拡大しており、11月5日時点でそれぞれ0.93%、3.48%となりました。現時点では信用危機を示す水準ではないものの、今後も拡大が続く場合には、企業の資金調達コストや設備投資への影響を慎重に確認する必要があります。
今週は10日のCPIに加え、米財務省による10年債、30年債の入札も予定されています。財務省は当面の国債入札規模を維持する方針であり、長期金利が安定するには、インフレだけでなく国債需要の確認も必要です。
今週の重要指標・イベント
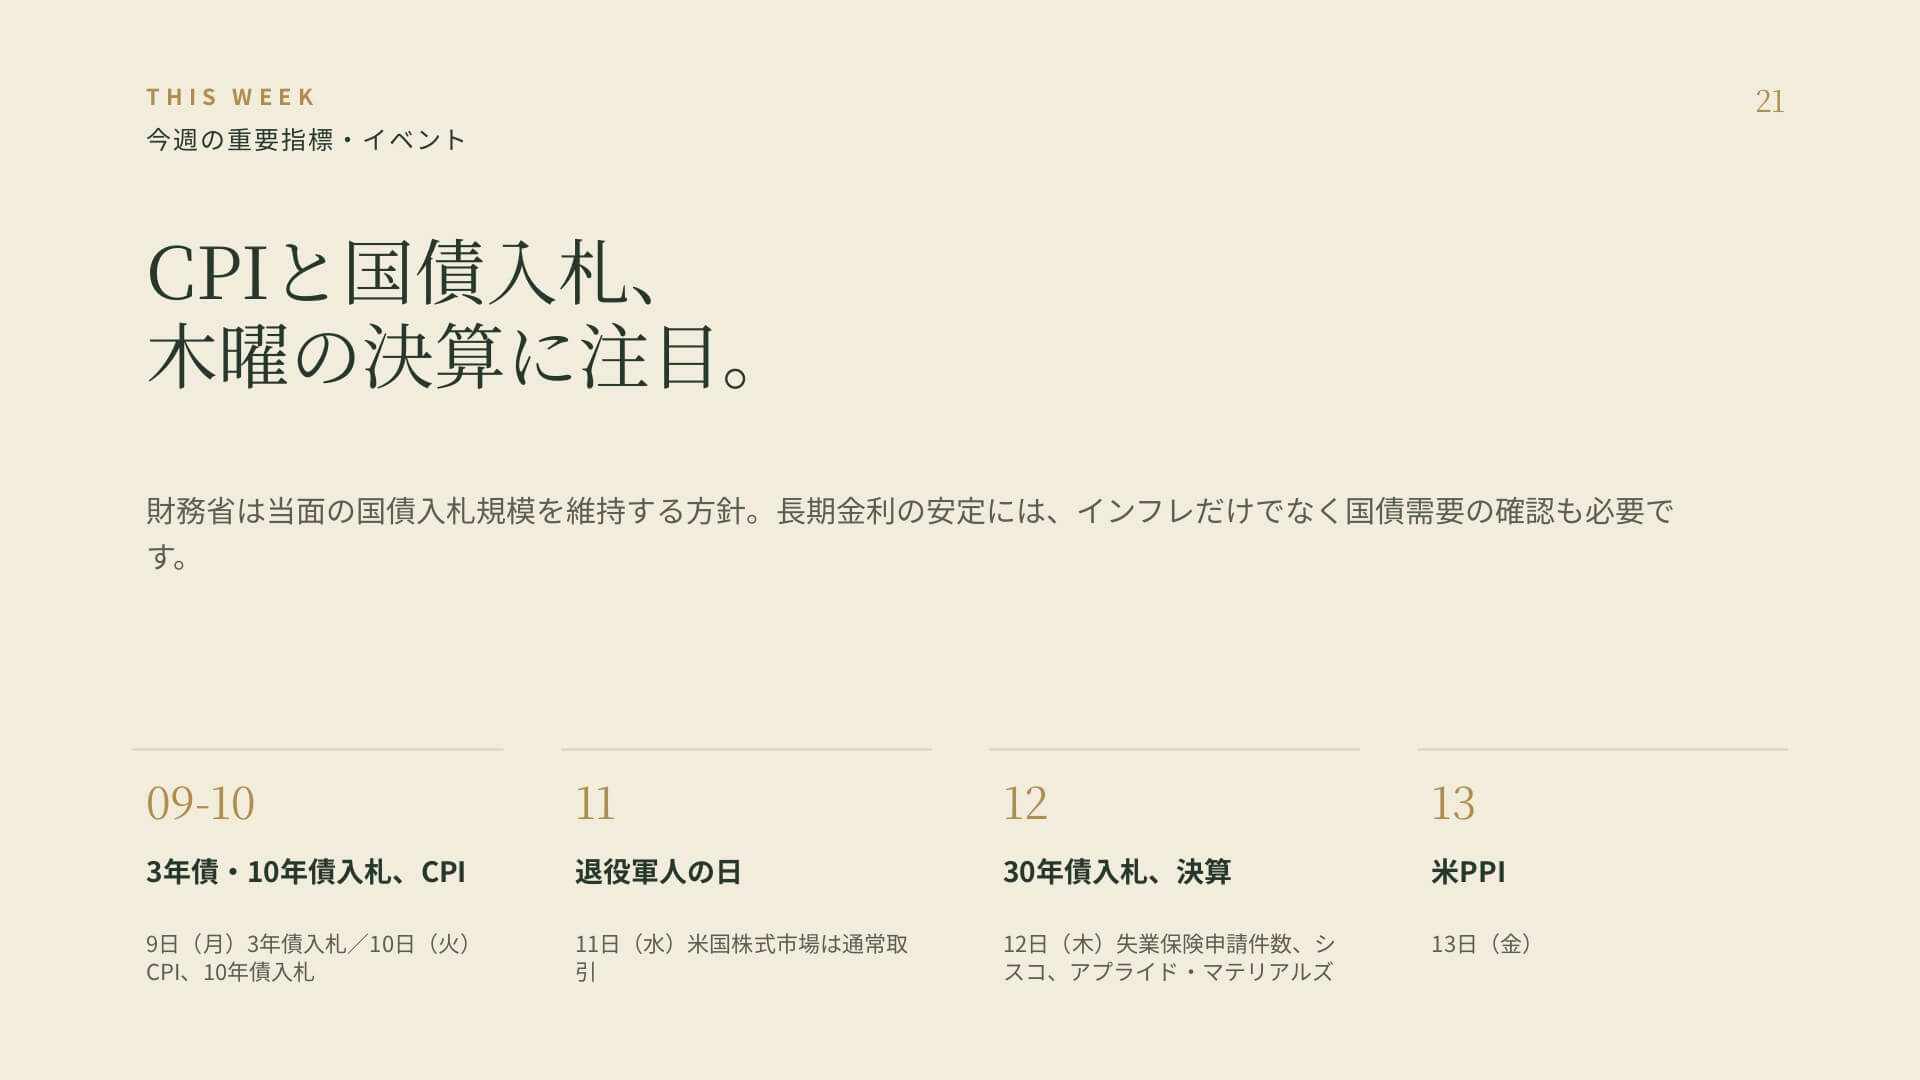
11月9日(月)は米3年国債入札、10日(火)は米CPIと米10年国債入札です。11日(水)は米国の退役軍人の日ですが、米国株式市場は通常取引です。12日(木)は新規失業保険申請件数と米30年国債入札があり、注目決算はCisco SystemsとApplied Materials(Capex見通しに注目)です。13日(金)は米PPIです。
今週のまとめ:需給が落ち着いた後、どの企業が評価されるのか
今回の株価下落について、二つのことを分けて考えておきたいと思います。
一つは、短期的な需給の問題です。選挙結果を受けた急落に、レバレッジの解消やファンドの換金売りが重なり、企業の業績とは関係なく売られた銘柄もあると考えられます。こうした売りはいずれ落ち着く可能性がありますが、現時点ではまだ不安定な状態が続いており、底打ちを急いで判断する必要はありません。
もう一つは、AI投資を取り巻く環境の変化です。米国がAI開発競争を放棄するとは考えにくい一方、電力網のキャパシティや電力料金、水資源などへの住民の不満を無視して、これまでと同じペースでデータセンター建設を進めることも難しくなるかもしれません。
仮に投資の拡大ペースが鈍化すれば、これまで設備投資の増加から恩恵を受けてきた企業には逆風となる一方、既存設備を十分に確保している企業や、投資負担の軽減によってFCFが改善する企業には追い風となる可能性があります。今週のM7企業と半導体・半導体関連企業の株価の動きのコントラストが、それを確認する一つの方法になります。
特に12日(木)に予定されているApplied MaterialsやCisco Systemsの決算発表とガイダンスは、主要企業が今後の設備投資計画(Capex)をどのように見立てているかを確認する重要な試金石となるでしょう。
もちろん、こうした変化が必ず起きるという話ではありません。ただ、選挙前と同じ投資シナリオが、そのまま続くと考えることにもリスクがあります。また、需給が正常化すれば、すべての銘柄が以前の株価に戻るわけではないということも重要です。
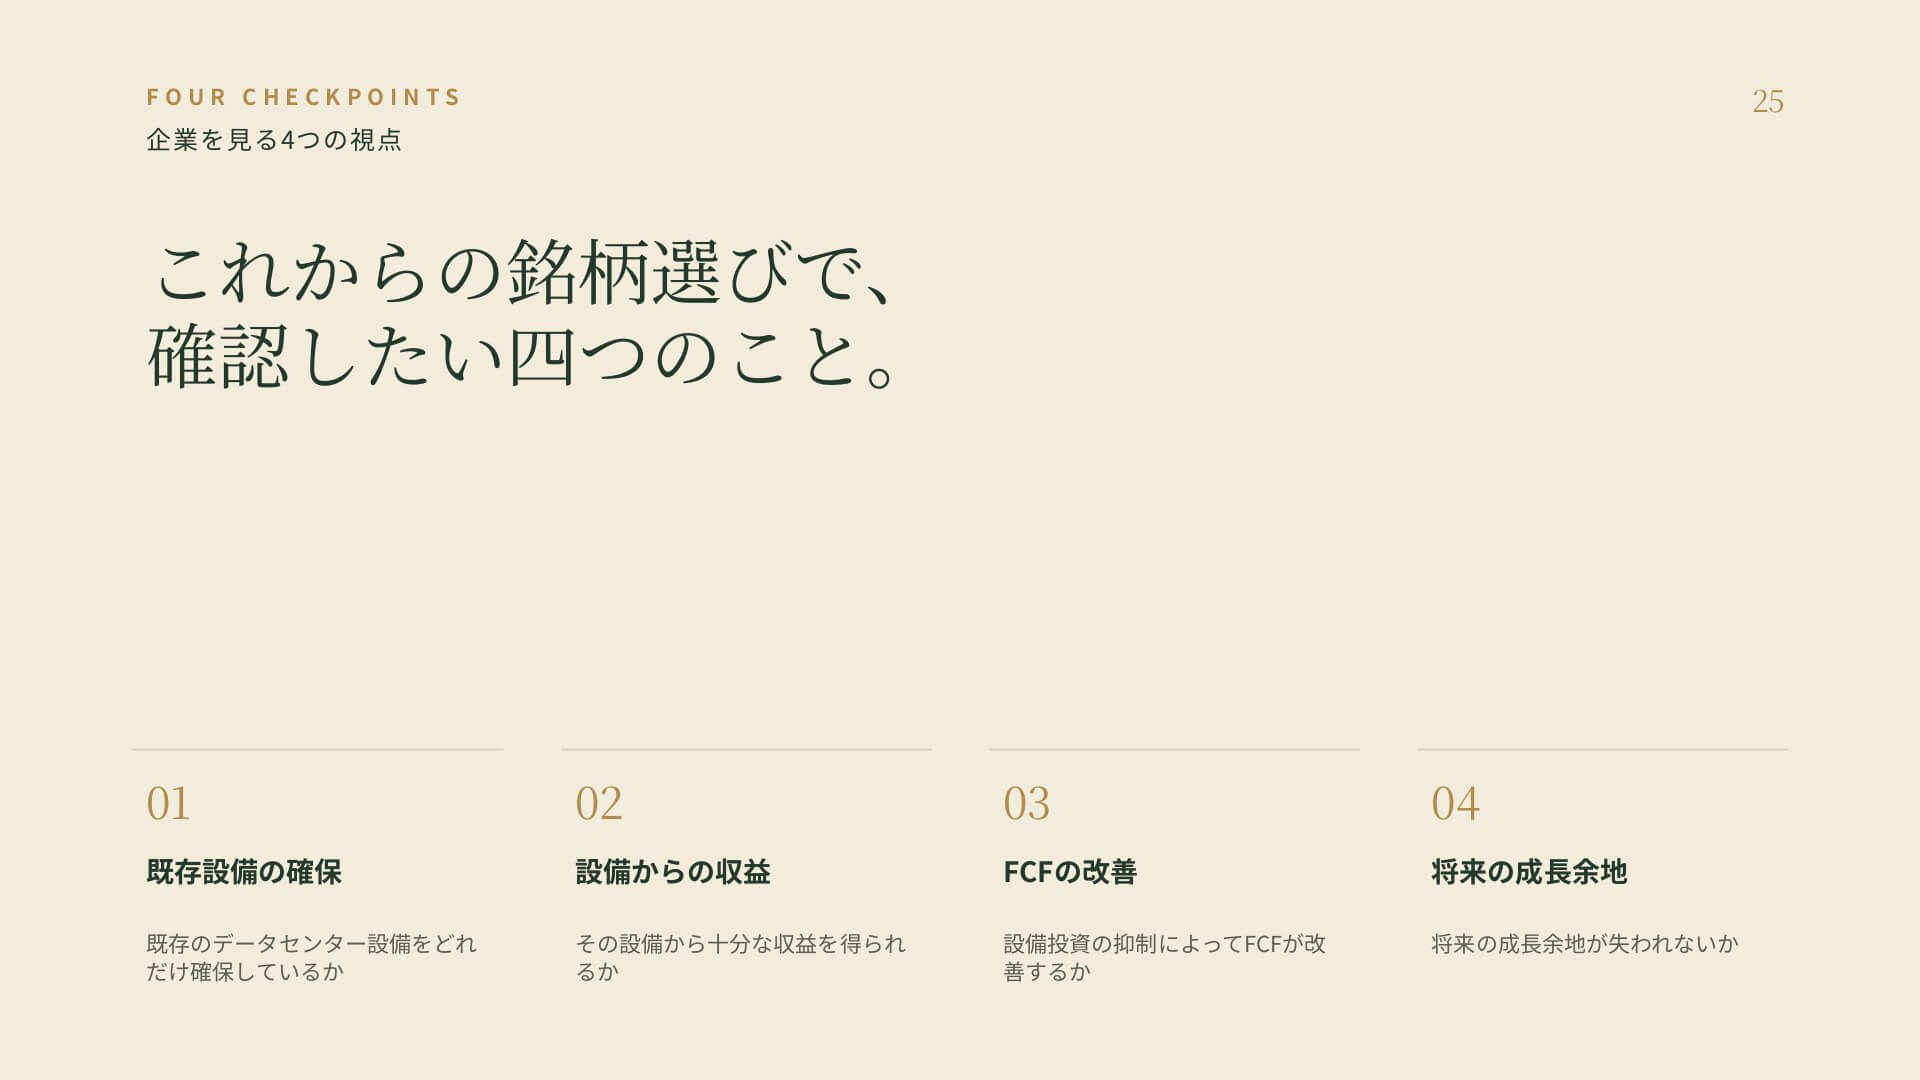
今後、企業を見るうえでは、既存のデータセンター設備をどれだけ確保しているか、その設備から十分な収益を得られるか、設備投資の抑制によってFCFが改善するか、そして将来の成長余地が失われないか。この四つを確認したいところです。
同時に、長期金利の低下がインフレ沈静化によるものなのか、景気悪化への警戒によるものなのかを見極める必要があります。信用スプレッドが安定したまま金利が低下するのであれば、株式市場の反転を支える材料になります。反対に、原油価格の反発によって金利が再上昇し、信用スプレッドの拡大も続くのであれば、見方を慎重に修正する必要があります。
現時点では、悲観して保有株を売却する必要はない一方、下落したという理由だけで、短期的な反発狙いで積極的に買いに向かうのも少し早いと考えられます。需給が悪ければ、大幅下落の後のバウンスでもう一度強烈な売りが控えています。そのため、短期的な反発狙いの投資家も巻き込み、大きな売り圧力になり下落する可能性があります。
今回の下落をどのように捉えるか。指数全体で見れば、押し目買いの機会になる可能性は十分にある一方、個別銘柄については、2027年以降の投資シナリオを見直す機会なのかもしれません。株価の需給好転を確認しつつ、これからのルールの下で、どの企業が利益を伸ばし、どの企業の評価が変わるのかを丁寧に考えておきたいところです。
関連記事
2026.11.09
【米国株】AI株急落をどう考えるか。これからの銘柄選びで大切なこと
本日のテーマは「AI株急落をどう考えるか。これからの銘柄選びで大切なこと」です。 先週の米...
- 米国株
- 超保守的な資産管理チャンネル
2026.11.04
米中間選挙で民主党が上下両院を奪還 日経平均は一時3000円超安、ドル円は157円台に
民主党が下院を奪還、上下両院で「ブルーウェーブ」 2026年11月3日に投開票が行われた米中間...
- 米国株
- 日本株
2026.10.23
メタのAI投資に警戒、日米株安・ドル円156円台へ|原油高でも米国債が買われた意味
米国市場 DAILY INSIGHT 2026年10月23日 世界的なリスク回避の流れが金融市場を揺さぶってい ...
- 米国株

 お問い合わせ