

本日のテーマは、「米10年国債利回り5%超えでも、米国株は上昇する?」です。
9月に入り、米国の10年国債利回りが大きく上昇しています。現在は5.2%を超える水準まで上昇してきました。
一時期は、10年金利が4.8%を超えると株式市場に大きな影響があると言われていました。しかし、5.2%近くまで上昇しても、株価は大きく崩れていません。一方で、米国株の上値が重くなってきているのも事実です。
そこで今回は、5%を超える金利環境の中で、今後も米国株が上昇できるのかを見ていきます。
米国景気の強さが金利を押し上げる
まず、現在の状況から確認します。
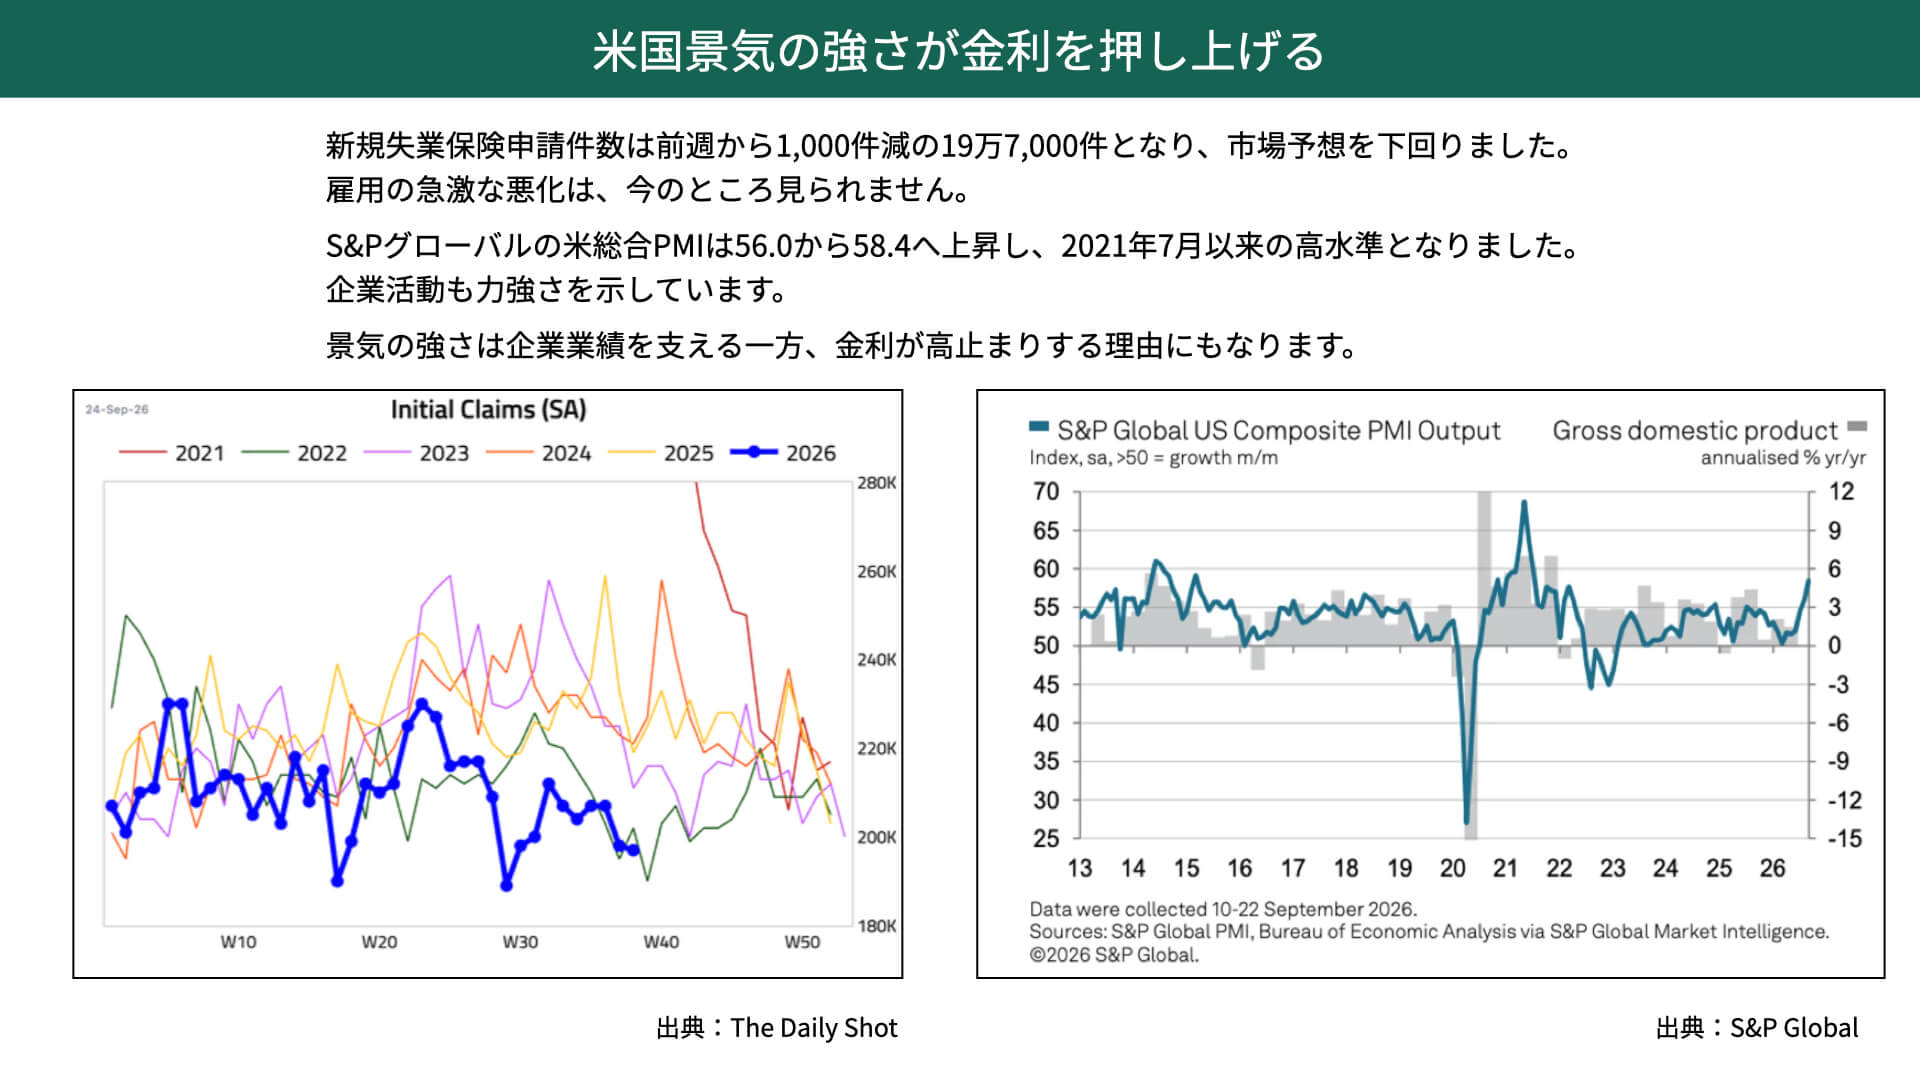
先週発表された経済指標の中から、2つ取り上げます。これらを見ると、米国景気の強さが金利を押し上げていることがわかります。
左は新規失業保険申請件数です。結果は19万7,000件でした。
最近は雇用統計の数字に対する信頼度がそれほど高くない中、新規失業保険申請件数は重要な指標として見られています。この数字を見る限り、例年に比べて申請件数が非常に少なく、雇用が堅調であることが確認できます。
右はS&Pグローバルが発表している米国PMIです。こちらは58.4となり、前回の56から上昇しました。2021年7月以来の高水準で、企業活動が非常に力強いことがわかります。
雇用、企業活動ともに非常に強く、米国景気の強さが確認できます。
景気が良ければ、当然ながら企業業績にもプラスです。その意味では、金利が高止まりするのもある程度は致し方ない状況が続いています。
米10年金利上昇の主因は、期待インフレより実質金利
では、10年金利はどのような要因で上昇してきたのでしょうか。
結論から申し上げると、期待インフレ率の上昇よりも、実質金利の上昇による影響が大きいことがわかります。
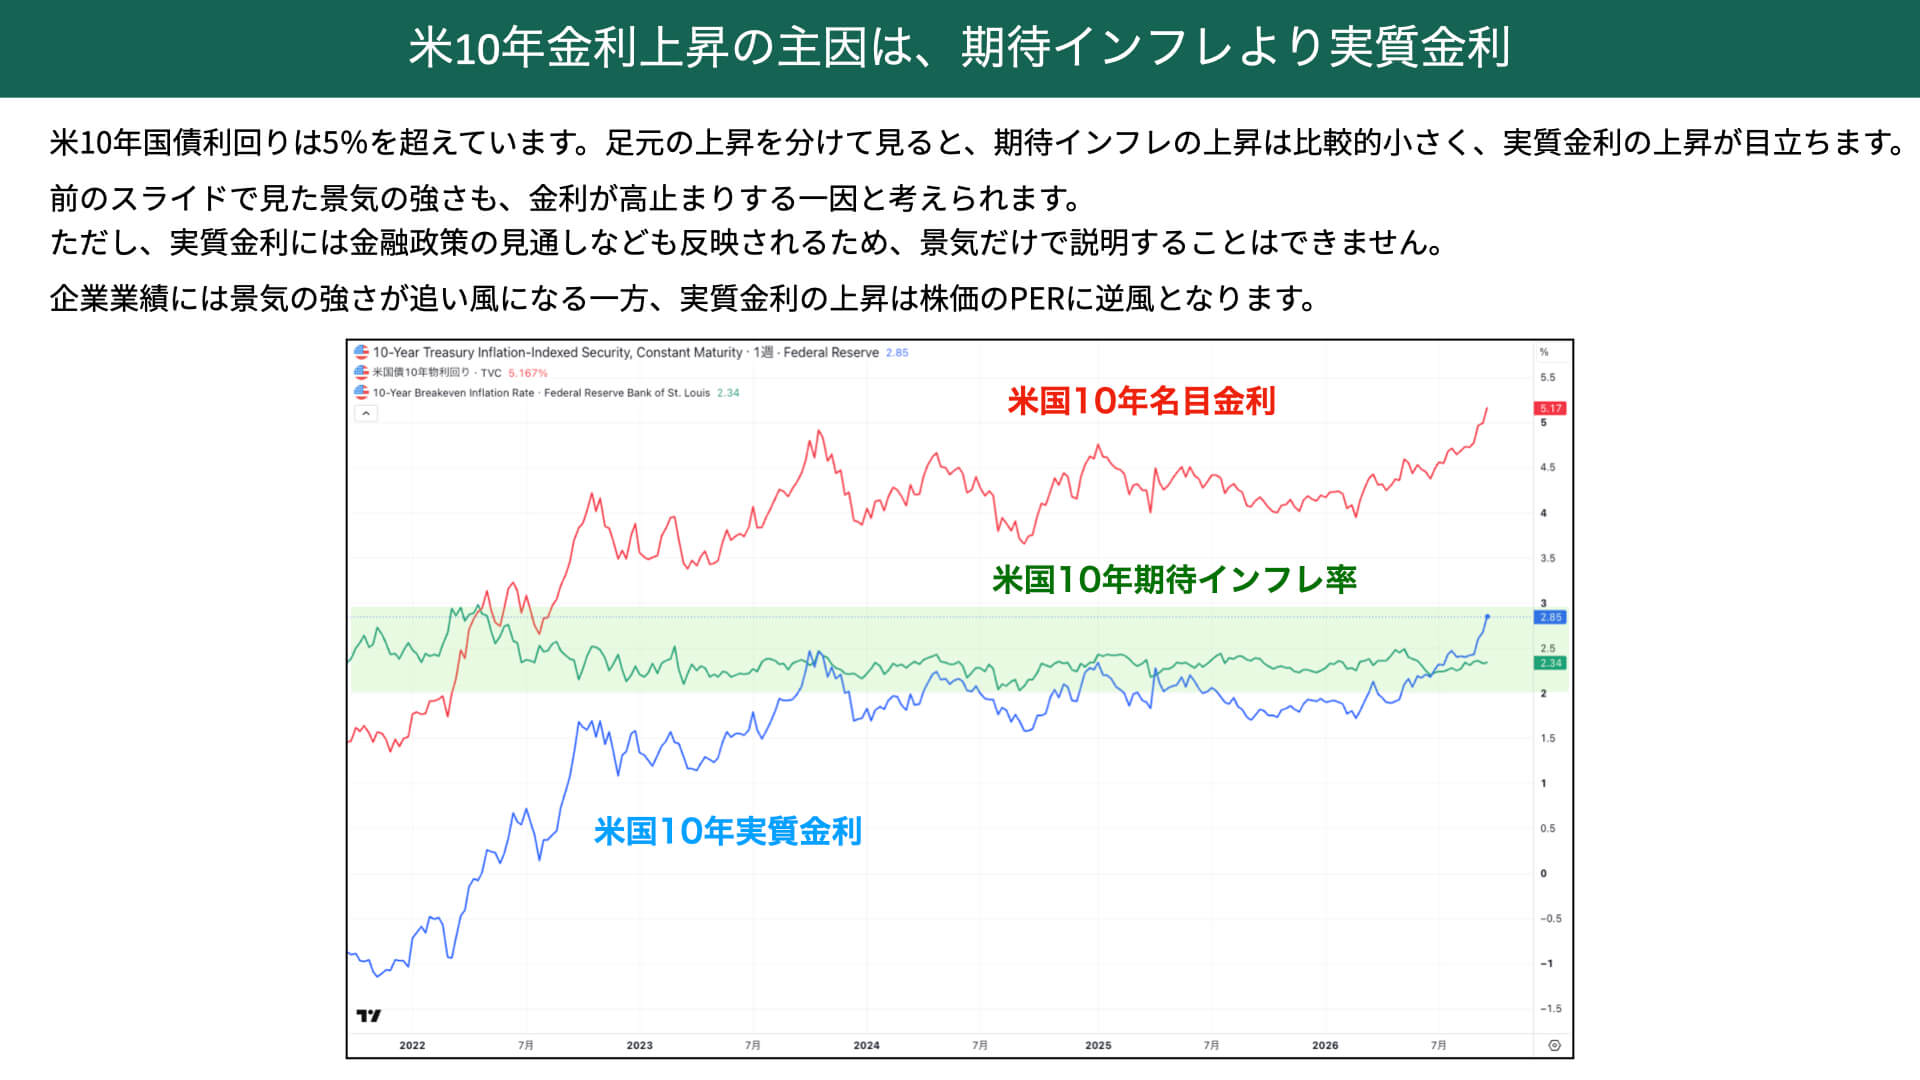
図表では、米国10年国債の名目金利を赤、実質金利を青、10年の期待インフレ率を緑で示しています。
米国の10年名目金利は、期待インフレ率+実質金利で考えることができます。
ここ最近の名目金利の上昇は、期待インフレ率はほぼ横ばいで、実質金利の上昇だけで説明できる状況です。
実質金利はどのようなときに上昇するのでしょうか。
1つは景気が良く、金利需要が強い場合です。もう1つは、政策金利の見通しです。
現在のマーケットでは、10月のFOMCで利上げが行われる可能性が70%程度あるのではないかとも言われています。景気が強いことから、政策金利の見通しと景気の強さの両方を背景に実質金利が上昇し、それによって名目金利も上昇しています。
景気が良ければ企業業績も良くなるため、株式市場にとってはプラスになる面があります。
一方、米国の10年実質金利の上昇は、米国株のPERには逆風になることが知られています。
景気の強さは、2027年の企業業績を支えるか
PERを説明する前に、まずは景気の強さを確認します。
金利が5.2%まで上昇しても、景気と企業業績が強ければ株価は上昇できるのでしょうか。
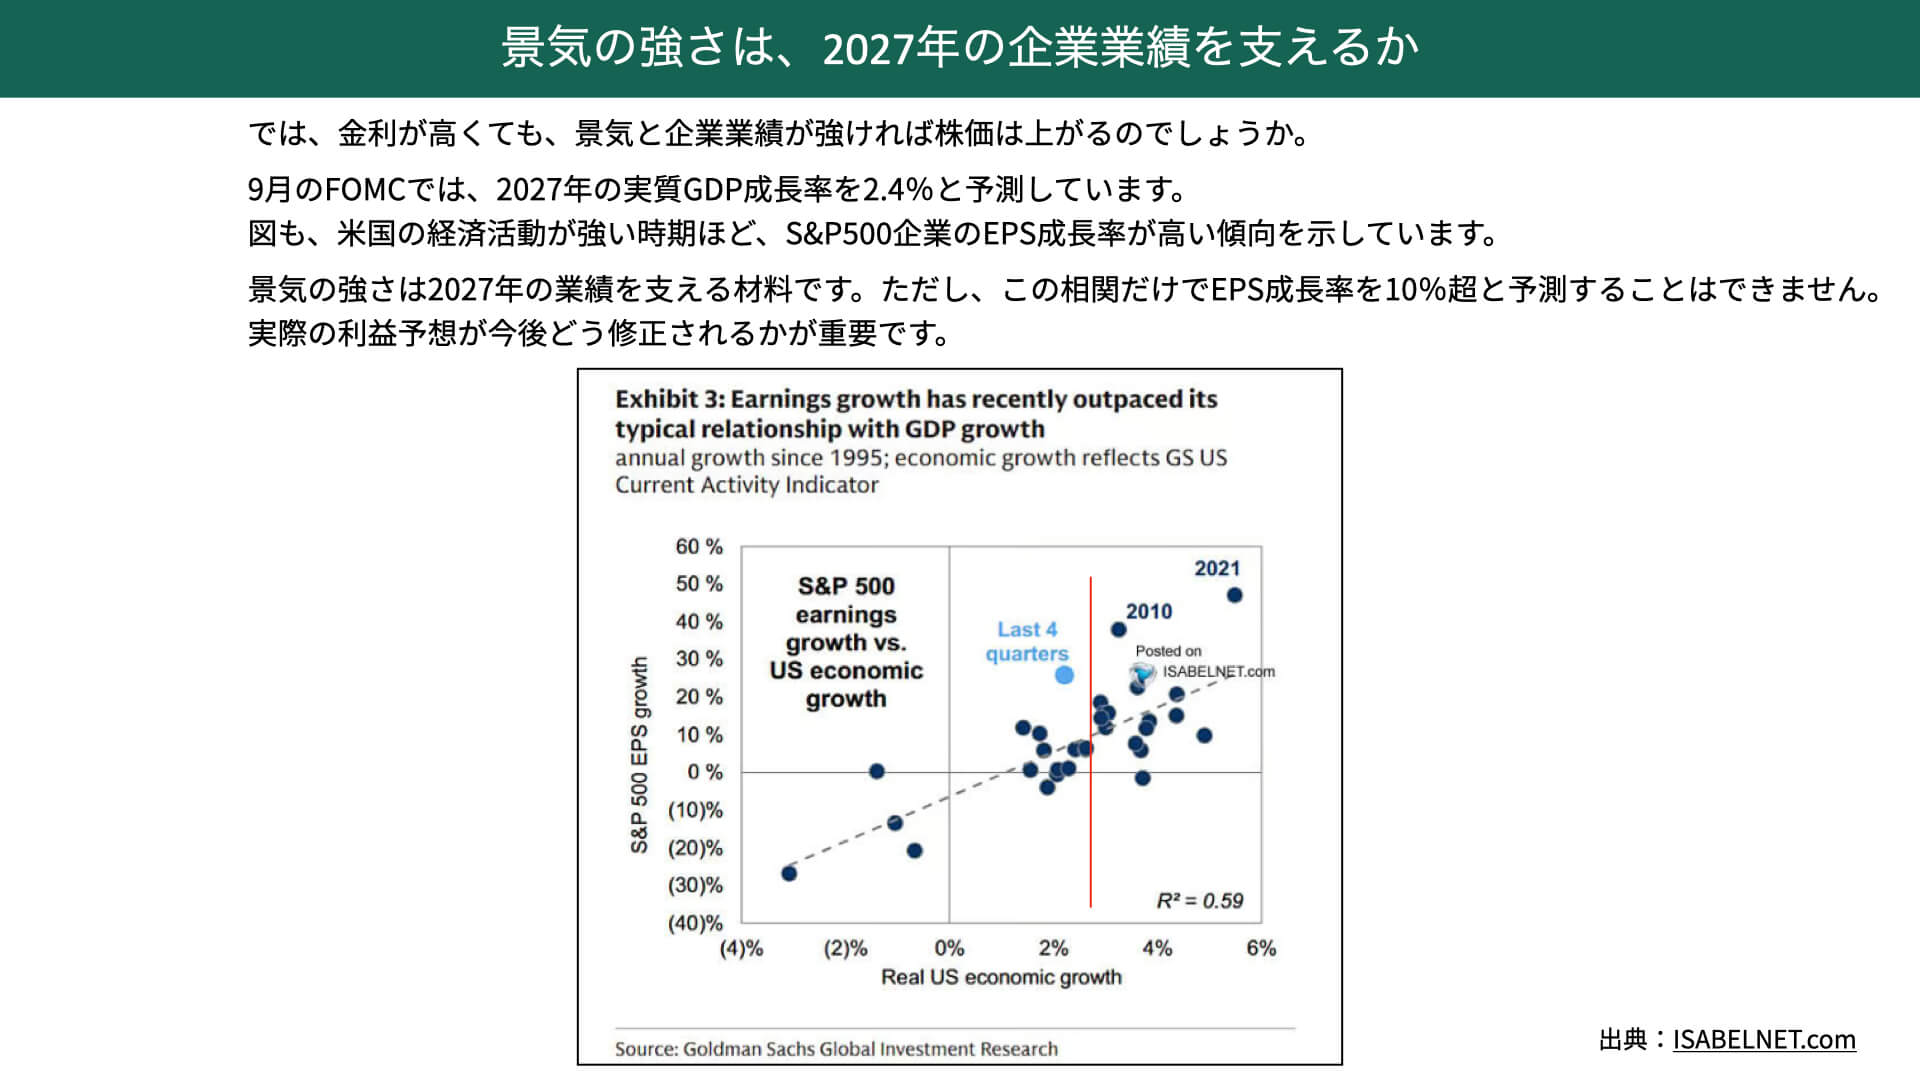
図表はゴールドマン・サックスの資料で、横軸が米国のGDP、縦軸がS&P500の前年比です。1995年以降のデータを見ると、GDP成長率とEPS成長率の相関は0.59と、比較的高い相関が確認できます。
GDPがプラスで推移しているときは、基本的にEPSも前年比でプラスになっています。景気とEPS成長率には、かなり高い連動性があることがわかります。
9月のFOMCで示された2027年の予想GDP成長率は2.4%です。
1995年以降の過去の統計に当てはめると、EPSは10%近く超えると予想できます。
景気の強さは2027年の企業業績を支える材料になりそうです。
ただ、図表を見るとデータにはかなりばらつきがあります。GDP成長率だけを理由にEPSが必ず10%成長すると予測することはできません。2027年のEPSがどこまで伸びるのかが、非常に重要になります。
好業績でも、裁量運用型投資家は慎重なまま
次に、興味深いチャートを見てみます。
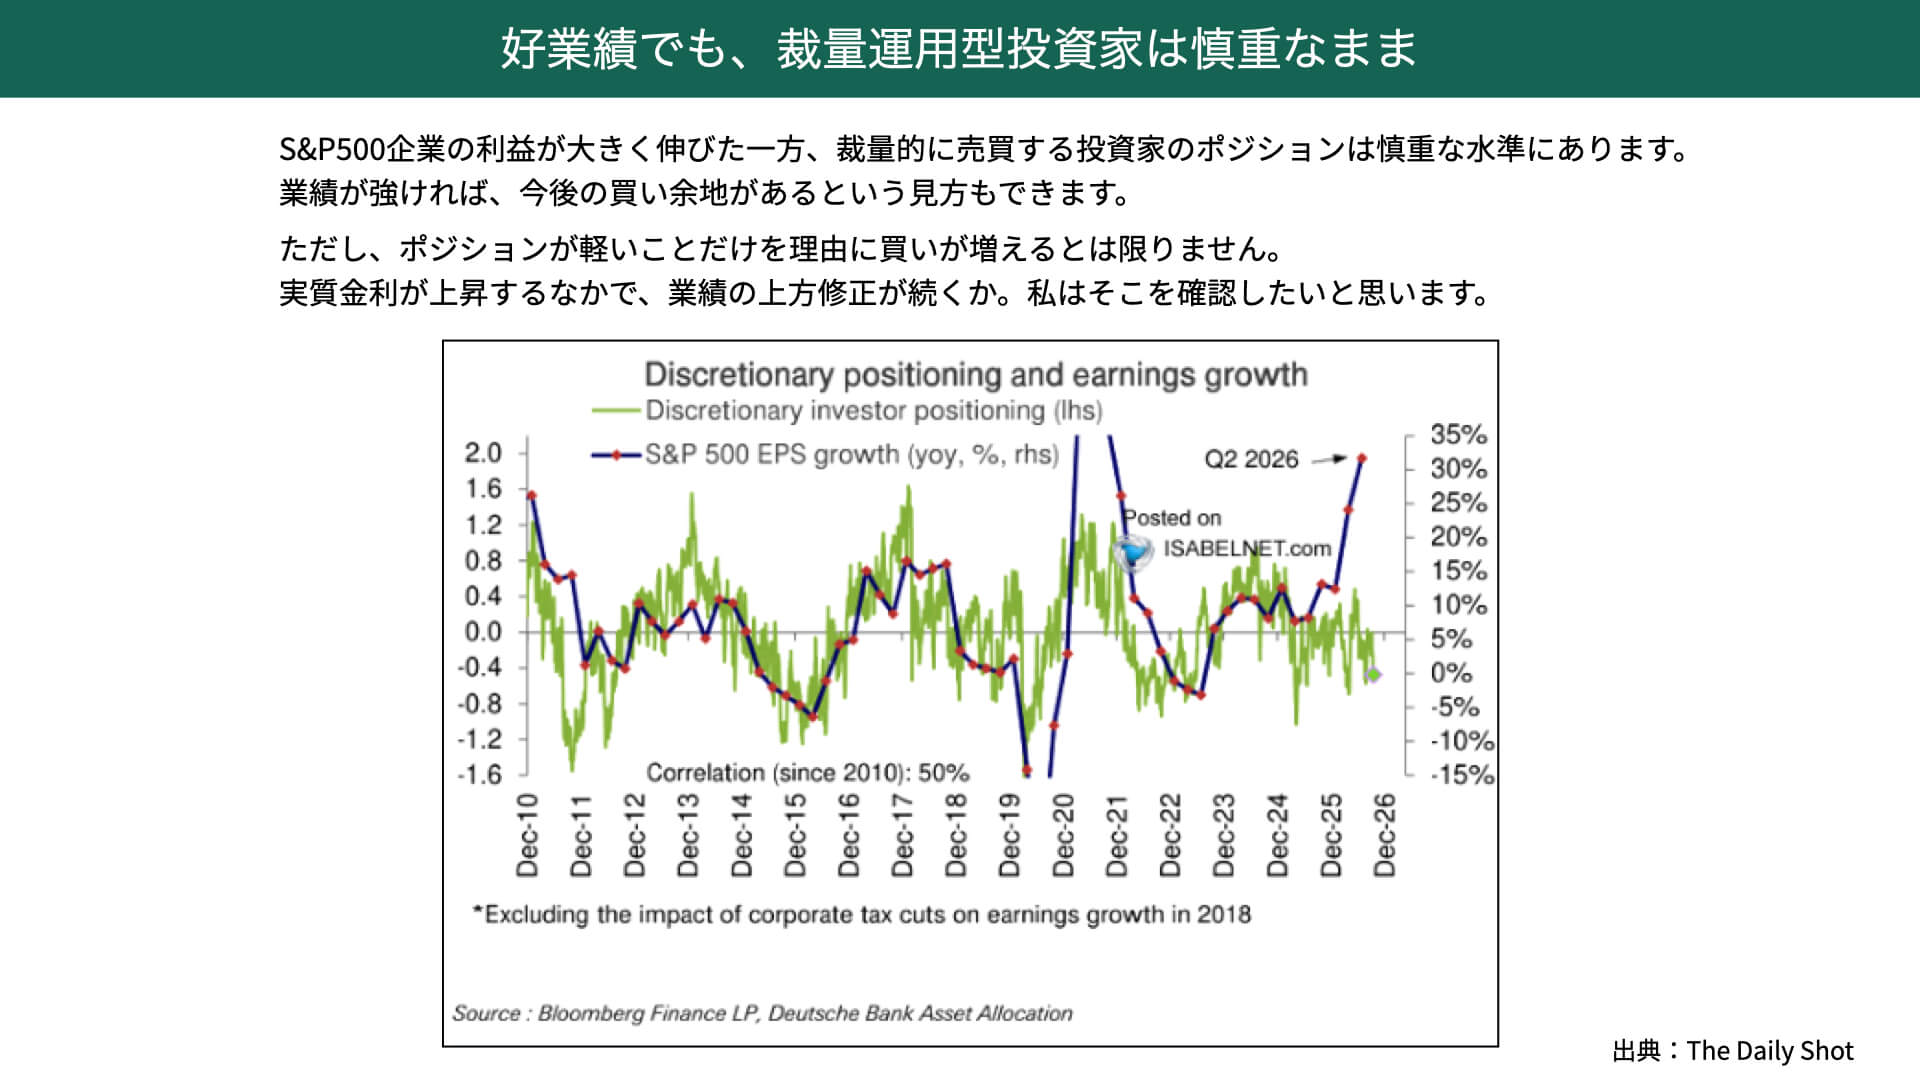
青のチャートがEPS、緑のチャートが裁量運用型の投資家がポジションをプラスに傾けているか、マイナスに傾けているかを表したものです。
緑と青のチャートには、非常に高い相関があります。
EPSが前年比でプラスに推移しているときは、本来であれば裁量トレーダー、自らの判断で運用する投資家がロングポジションをとる傾向があります。しかし現在は、それほど大きくポジションを傾けておらず、慎重な姿勢を取っていることがわかります。
景気は強いため、2027年のEPS成長率もある程度高くなることが予想されます。そう考えると、裁量運用者が今後ロングポジションを多く持つと期待され、株価の上昇要因になるようにも見えます。
ただし、これはあくまでEPSという株価を構成する一つの要因だけを見たものです。EPSが伸びているにもかかわらず追随していないのであれば、ほかの要因によって株式を積極的に買えていない可能性を考える必要があります。
その一つが、実質金利の上昇です。
企業業績の上方修正は続いているものの、実質金利の上昇が株価の上昇を妨げるのではないかという警戒感から、裁量運用者が積極的にポジションを取っていない可能性があると言えるでしょう。
実質金利の上昇が、米国株のPERを圧迫
青いチャートは、S&P500のPERを表しています。
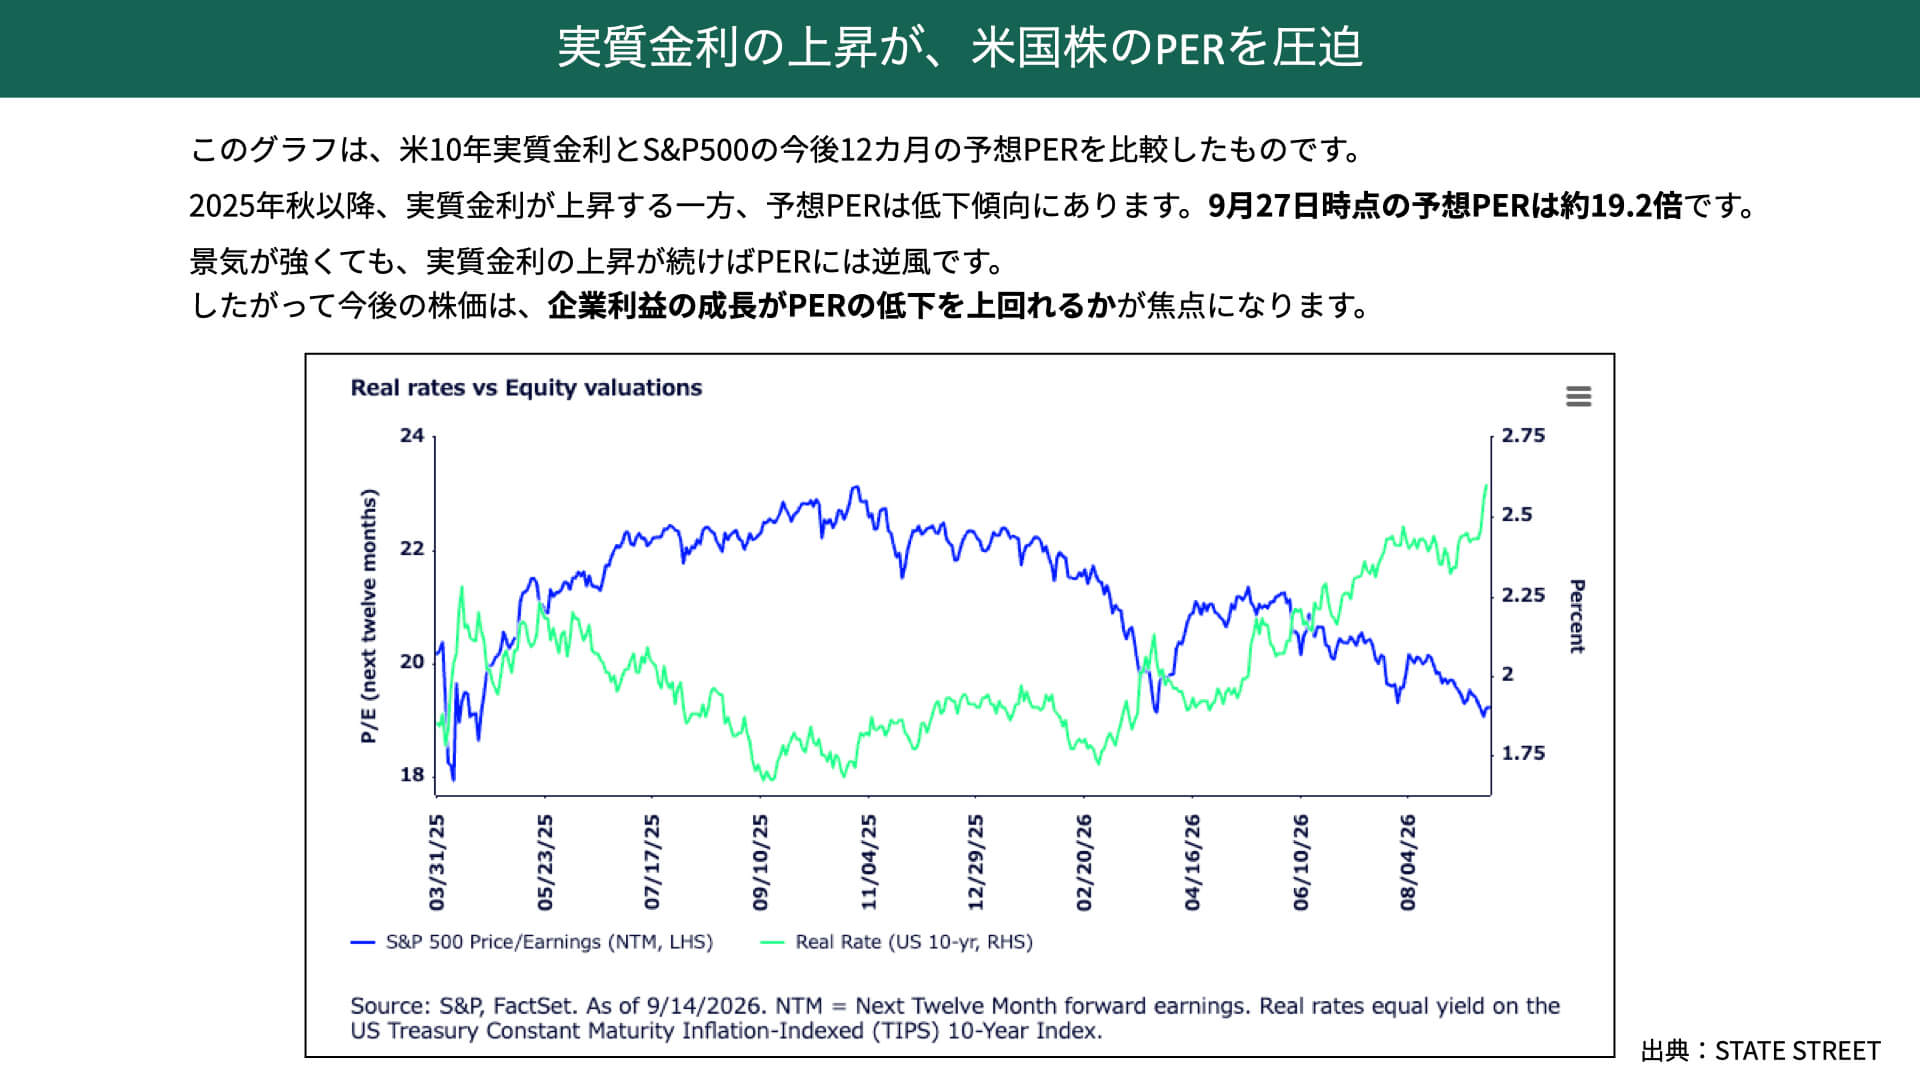
27日時点では19.2倍です。一方、緑のチャートで示した実質金利は、現在2.6%を超える水準まで上昇しています。
チャートを見ると、実質金利が上昇するとPERが低下する傾向が確認できます。2025年9月には23倍近くあったPERが、現在は19.2倍まで低下しています。その背景には、実質金利の上昇が大きく影響していると考えられます。
景気が強く、実質金利の上昇が続く、もしくは高止まりするのであれば、PERが大きく回復することは難しいと言えます。
裁量運用者も、EPSは伸びているものの、PERの上昇が見込めないため、株式市場へ大きく資金を振り分けることができず、慎重になっている可能性があります。
したがって今後の株式市場で重要になるのは、企業の利益、つまりEPSの成長率です。EPSの成長率が、PERの低下、を上回れるかどうかが非常に重要なポイントになります。
短期よりも長期が上昇―米国金利市場は何を警戒しているのか
もう一つ確認したいのが、米国のイールドカーブです。
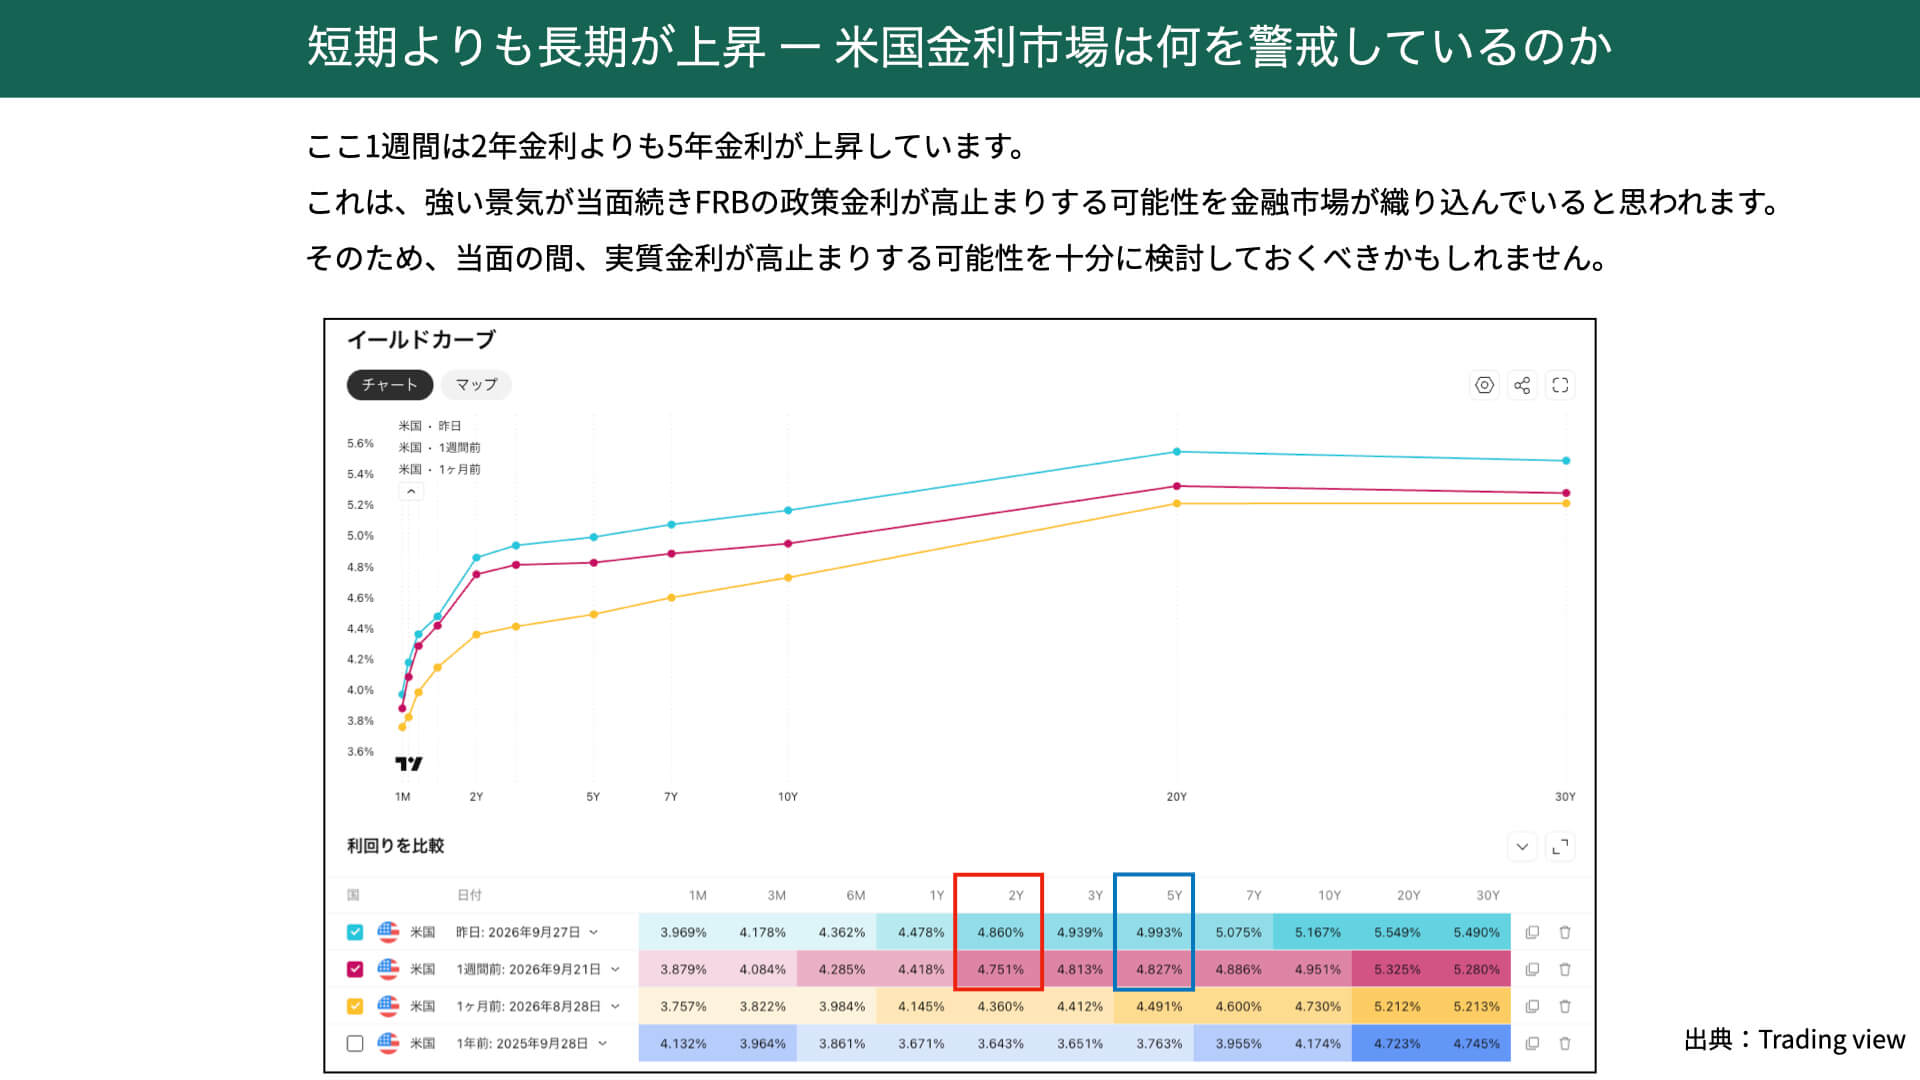
私が注目したのは、ここ1週間のイールドカーブの動きで、2年債と5年債をご確認ください。
2年金利は、政策金利を色濃く反映する傾向があります。10月に利上げがあるのではないか、2027年にも1回、あるいは2回程度の利上げがあるのではないかという見方を織り込み、2年金利は現在4.8%台まで上昇しています。
一方、5年金利は、政策金利に加え、今後の景況感や実質金利の動向も織り込む傾向があります。ただ、この1週間については、1週間前から昨日までの金利上昇幅が、2年債より5年債のほうが大きくなっています。
金利は、マーケットの見通しを強く反映する傾向があります。
ですから、今回の動きは、強い景気を背景に、FRBの政策金利が当面高止まりすると見られている。また、景気が強いため実質金利が上昇するような状況の中、5年金利も高水準で推移すると考えられている可能性を示唆しているのです。
現在は実質金利の上昇がPERを抑えている状況です。さらに5年債の金利動向を見ると、マーケットは実質金利が今後も高止まりする可能性を見ていると考えられます。
そうなると、PERが大きく上昇することによる株価上昇は、あまり期待できない状況です。また、現在資金を余している裁量運用者が株式へ大きく資金を振り分けるためには、実質金利が重石となってPERが低下している中で、EPSがどれだけ成長できるかを確認する必要があります。
そのため、裁量運用者もなかなか動けず、慎重な状況になっている可能性があることがイールドカーブからも見えてきました。
株式市場の上昇条件は、EPS成長率がPERの低下を上回ること
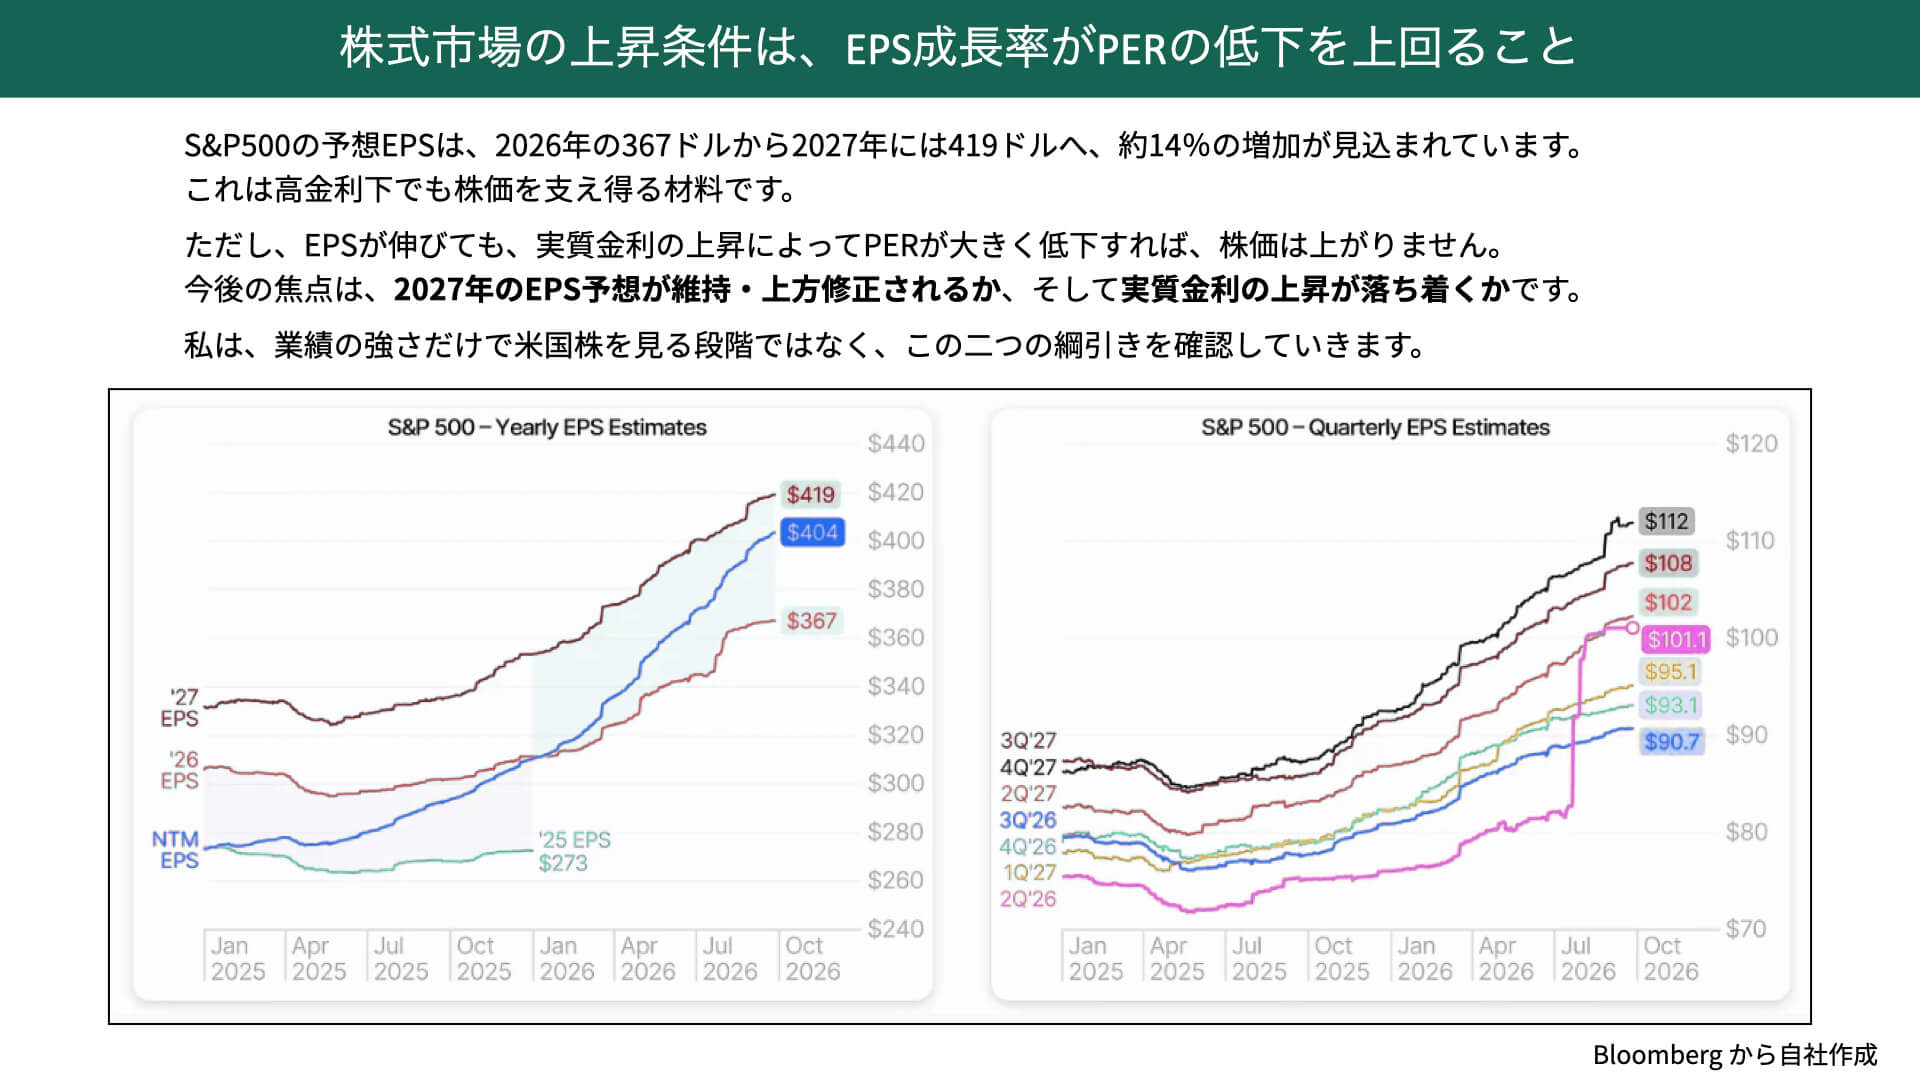
最後に、S&P500の予想EPSを確認します。
左を見ると、2027年の予想EPSは419ドルです。2026年が367ドルですので、現在は14%の増加が見込まれています。
ゴールドマン・サックスの資料で確認した、GDP成長率から推測されるEPS成長率の10%程度を上回る伸びが予想されている状況です。
今後、決算発表が続けば、この419ドルという予想EPSはさらに上昇するのではないかという期待が高まっているのも事実です。
右には、四半期ごとのEPSが示されています。
10月中旬から米国企業の決算発表が始まります。そこで、419ドルという2027年の予想EPSがどこまで伸びるかが重要なポイントになります。なぜなら、PERの上昇があまり期待できないのであれば、それを補うだけのEPS成長が必要になるからです。
5年金利の動きを見る限り、実質金利が大きく低下する状況は少し考えにくくなっています。さらに言えば、実質金利が大きく低下する場合、景況感に何らかの悪化が生じている可能性もあります。そうなれば、EPS成長率も低下する可能性があります。
そのため当面は、PERの上昇に期待するというより、EPSがどこまで伸びるかがマーケットの見通しになってきます。
株価が今後上昇へ転じるきっかけとして注目したいのが、10月中旬から始まる決算発表です。
現在、2027年は2026年に対して約14%の増益が見込まれています。この予想をどこまで上回れるか、2027年の予想EPSが419ドルから、どこまで引き上げられるかが、株価が再び上昇に転じる大きなきっかけになります。
金利が上昇すれば、必ず株価が下落するわけではありません。現在の金利上昇は、実質金利の上昇によるものです。実質金利の上昇で、PERが大幅に上昇することは期待できません。
一方で、EPSが十分に成長すれば、株価が上値を追う余地はあります。
これからの米国株を見るうえでは、企業業績、特にEPSの成長に注目していただきたいと思います。
関連記事
2026.09.29
NY金先物が3.54%急落し約2カ月ぶり安値 原油高と米追加利上げ観測、今後の焦点は?
2026年9月28日のニューヨーク市場で、金先物相場が大幅に反落しました。中東情勢の緊迫化を背...
- 金・原油(コモディティ)
2026.09.26
原油高で米10年債利回り5.22%、日本は3.115%に 金利急騰でも日経平均が5日続伸した理由
中東情勢の長期化に伴う原油高と、根強いインフレ懸念を背景に、主要国の長期金利が相次いで...
- 日本株
2026.09.24
米10年債利回りが5%超え 原油高と追加利上げ観測で米国株・金価格はどうなる?
世界の金融市場で、米国の金利急騰を背景とした「金利5%時代」が現実味を帯びています。米10...
- 金利・債券